Jurnal Uang Muka Pembelian sampai Pelunasan
Contoh jurnal DP pembelian Rp 3 juta, penerimaan barang, alokasi ke faktur, dan pelunasan. Lengkap dengan cek saldo agar uang muka tidak dibayar dua kali.

 Tim Sparta5 menit baca
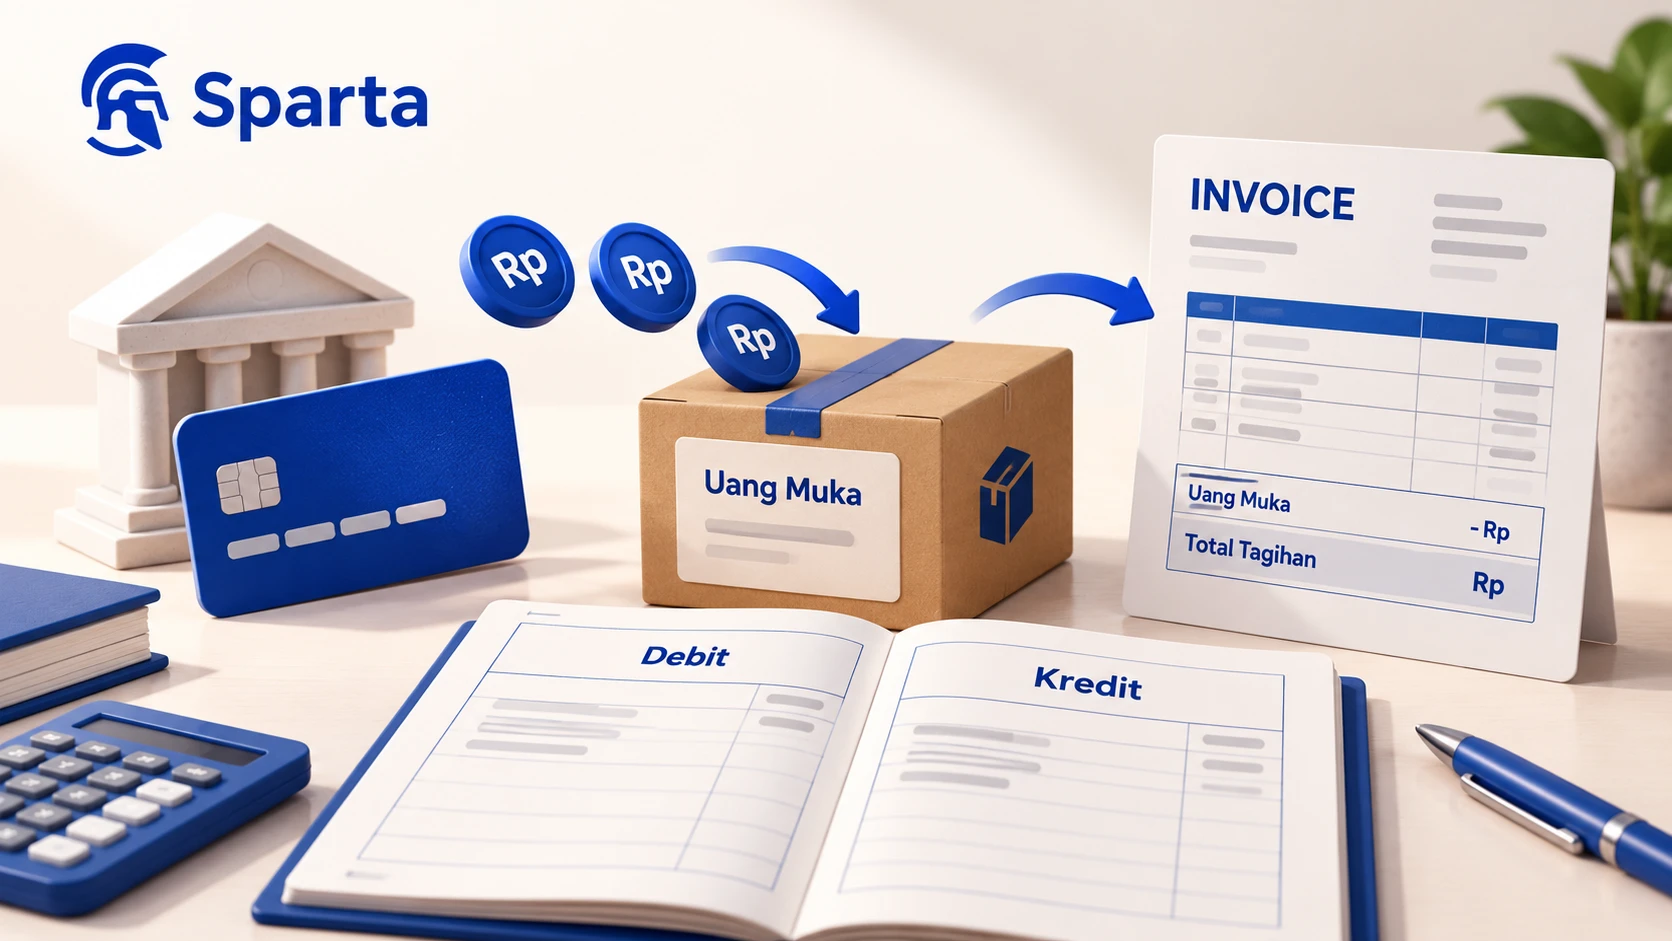
Jurnal uang muka pembelian saat DP dibayar adalah debit Uang Muka Pembelian dan kredit Bank. Ketika barang diterima dan faktur diakui, catat pembeliannya, lalu alokasikan uang muka untuk mengurangi utang. Jika nilai barang Rp 10 juta dan DP Rp 3 juta, sisa yang dibayar Rp 7 juta. DP tidak langsung menjadi beban atau persediaan hanya karena uang telah keluar.
Untuk pembahasan terkait yang lebih spesifik, lihat Uang Muka Pelanggan: Cocokkan Alokasi Faktur.
Kenali apa yang sebenarnya dicatat
Uang muka kepada pemasok mewakili hak perusahaan untuk menerima barang atau penyelesaian sesuai kontrak. Sebelum barang diterima dan memenuhi dasar pengakuan yang digunakan, pembayaran tersebut dicatat sebagai uang muka, bukan langsung sebagai HPP. Pedoman keuangan UNDP tentang prepayment juga memisahkan pembayaran sebelum penyerahan dari pemakaian atau penyelesaiannya. Nomor akun dalam pedoman itu khusus milik UNDP; jangan menyalinnya ke bagan akun perusahaan Anda.
Artikel ini memakai contoh pembelian barang dagang Rupiah dalam sistem persediaan perpetual. Barang, penerimaan, dan faktur dianggap diakui pada saat yang sama untuk memudahkan latihan. Pajak, ongkir, selisih kurs, serta potongan tidak dimasukkan. Ini bukan contoh jurnal transaksi kena PPN. Jika kejadian sebenarnya memiliki pajak atau tanggal pengakuan berbeda, pisahkan komponen tersebut dan gunakan dokumen serta kebijakan akuntansi yang sesuai. Aturan PPN dan faktur pajak atas uang muka dibahas di faktur pajak uang muka.
Empat tahap jurnal untuk pembelian Rp 10 juta
Misalnya distributor memesan 100 komponen seharga Rp 100.000 per unit. Nilai pesanan Rp 10.000.000, dengan DP 30% atau Rp 3.000.000. Pada 2 Oktober uang muka ditransfer ke pemasok. Pada 10 Oktober seluruh barang diterima, pemeriksaan selesai, dan faktur Rp 10.000.000 diakui. Pada 12 Oktober perusahaan melunasi sisanya. Semua nama dan angka ini adalah ilustrasi, bukan transaksi pelanggan Sparta.
Pada tahap pertama, simpan bukti transfer, nomor PO, nama pemasok, mata uang, dan tujuan DP. Saldo bank berkurang Rp 3.000.000 dan saldo uang muka bertambah dengan nilai yang sama. Belum ada 100 unit barang siap dijual hanya karena pembayaran sudah berhasil. Tim gudang tetap membutuhkan bukti penerimaan sebelum menambah stok yang dapat dipakai.
Tahap kedua menunjukkan nilai penuh barang, bukan hanya sisa Rp 7.000.000. Jika persediaan dicatat sebesar sisa pembayaran saja, biaya per unit menjadi terlalu rendah. Buku ajar OpenStax tentang pembelian persediaan perpetual menjelaskan pasangan persediaan dan utang untuk pembelian kredit. Dalam praktik dengan penerimaan dan faktur terpisah, mungkin ada akun perantara; jangan menggandakan jurnal contoh di atas ketika sistem sudah membukukan penerimaan.
Alokasi ini menghabiskan hak uang muka yang digunakan dan mengurangi tagihan yang masih harus dibayar. Tidak ada transfer bank baru pada tahap ketiga. Setelah alokasi, utang bersih Rp 7.000.000, sedangkan uang muka untuk pesanan ini menjadi nol. Jangan mencatat alokasi sebagai pembayaran bank kedua karena tindakan tersebut akan membuat arus kas dan saldo bank salah.
Sesudah pelunasan, total uang keluar Rp 3.000.000 + Rp 7.000.000 = Rp 10.000.000, persediaan yang diakui Rp 10.000.000, utang nol, dan uang muka nol. Dalam asumsi barang belum dijual, tidak ada HPP dari rangkaian ini. Anda juga bisa menemukan penyajian jurnal gabungan; yang perlu sama adalah pengaruh akhirnya dan hubungan setiap pembayaran dengan faktur yang benar.
Jika barang datang sebagian, periksa alokasi kontraknya
Misalnya pemasok baru mengirim 60 unit dan menerbitkan faktur Rp 6.000.000. Anda dan pemasok sepakat bahwa DP 30% dialokasikan secara proporsional pada setiap pengiriman. Uang muka yang dipakai untuk faktur pertama menjadi Rp 1.800.000. Utang setelah alokasi Rp 4.200.000, sementara saldo uang muka tersisa Rp 1.200.000 untuk pengiriman berikutnya. Total DP tidak boleh hilang dari catatan hanya karena satu faktur sudah dibuat.
Alokasi proporsional itu merupakan syarat contoh, bukan aturan universal. Ada kontrak yang menghabiskan seluruh DP pada faktur pertama, atau baru menguranginya pada pengiriman terakhir. Baca ketentuan dan persetujuan pemasok. Jangan membiarkan aplikasi memilih jumlah alokasi tanpa memeriksa maksudnya. Cocokkan jumlah barang yang diakui dengan bukti penerimaan, bukan jumlah penuh pada PO yang belum selesai.
Buat rekonsiliasi uang muka per pemasok dan pesanan
Saldo akun di neraca saja belum cukup. Dua pemasok dapat memiliki uang muka dengan nilai sama dan nomor PO berbeda. Jika alokasinya tertukar, total buku besar tetap terlihat benar, tetapi satu faktur bisa dibayar terlalu banyak dan pesanan lain tidak memiliki DP. Buat rincian yang menautkan saldo ke bukti transfer dan pemakaiannya. Prinsip keterlacakan yang sama dibahas dalam cara kerja jurnal otomatis.
- Saldo uang muka awal + pembayaran DP baru - alokasi ke faktur - pengembalian tunai = saldo uang muka akhir, jika tidak ada koreksi lain.
- Jumlah seluruh rincian uang muka harus sama dengan saldo akun pengendalinya di buku besar.
- Total alokasi satu bukti DP tidak boleh melebihi nilai yang masih tersedia pada bukti tersebut.
- Sisa tagihan pemasok harus dihitung setelah alokasi, pembayaran lain, dan koreksi yang sah.
- Dokumen penerimaan mendukung jumlah barang; bukti bank mendukung pembayaran. Kedua bukti tidak saling menggantikan.
Tangani pembatalan dan selisih tanpa menghapus jejak
Jika pesanan batal sebelum ada penerimaan dan pemasok mengembalikan seluruh DP Rp 3.000.000, jurnal pengembaliannya adalah debit Bank dan kredit Uang Muka Pembelian masing-masing Rp 3.000.000. Gunakan tanggal dana benar-benar masuk dan simpan persetujuan pembatalan. Apabila pemasok belum mengembalikan dana, jangan membuat penerimaan bank hanya untuk menutup saldo uang muka.
Untuk DP yang sudah dipakai pada faktur, pembatalan perlu menilai juga penerimaan barang, utang, dan transaksi turunannya. Pengembalian sebagian, biaya pembatalan, atau sengketa memerlukan bukti dan penilaian tersendiri; tidak semua saldo lama otomatis menjadi beban. Tandai pesanan yang belum selesai, pemilik tindak lanjut, dan tanggal konfirmasi terakhir agar uang muka tidak menjadi saldo tanpa penanggung jawab.
Untuk membedakan pesanan, barang diterima, dan tagihan pemasok, gunakan pemeriksaan PO dan invoice.
Uji alur pembayaran dengan satu pesanan
Siapkan PO Rp 10 juta, bukti DP Rp 3 juta, penerimaan barang, faktur, dan bukti pelunasan Rp 7 juta. Minta tim menunjukkan hubungan kelimanya sampai saldo uang muka serta utang menjadi nol. Periksa juga mutasi bank menggunakan contoh rekonsiliasi bank. Minta akses awal Sparta untuk membahas contoh DP Anda dan mencoba alur pembelian serta pembayaran yang tersedia sebelum menerapkannya ke pekerjaan harian.