Jurnal Penyesuaian Beban Dibayar Dimuka: Contoh
Contoh jurnal penyesuaian beban dibayar dimuka untuk asuransi Rp24 juta: pendekatan aset, pendekatan beban, dan kontrol saldo akhir setiap bulan.

 Tim Sparta5 menit baca
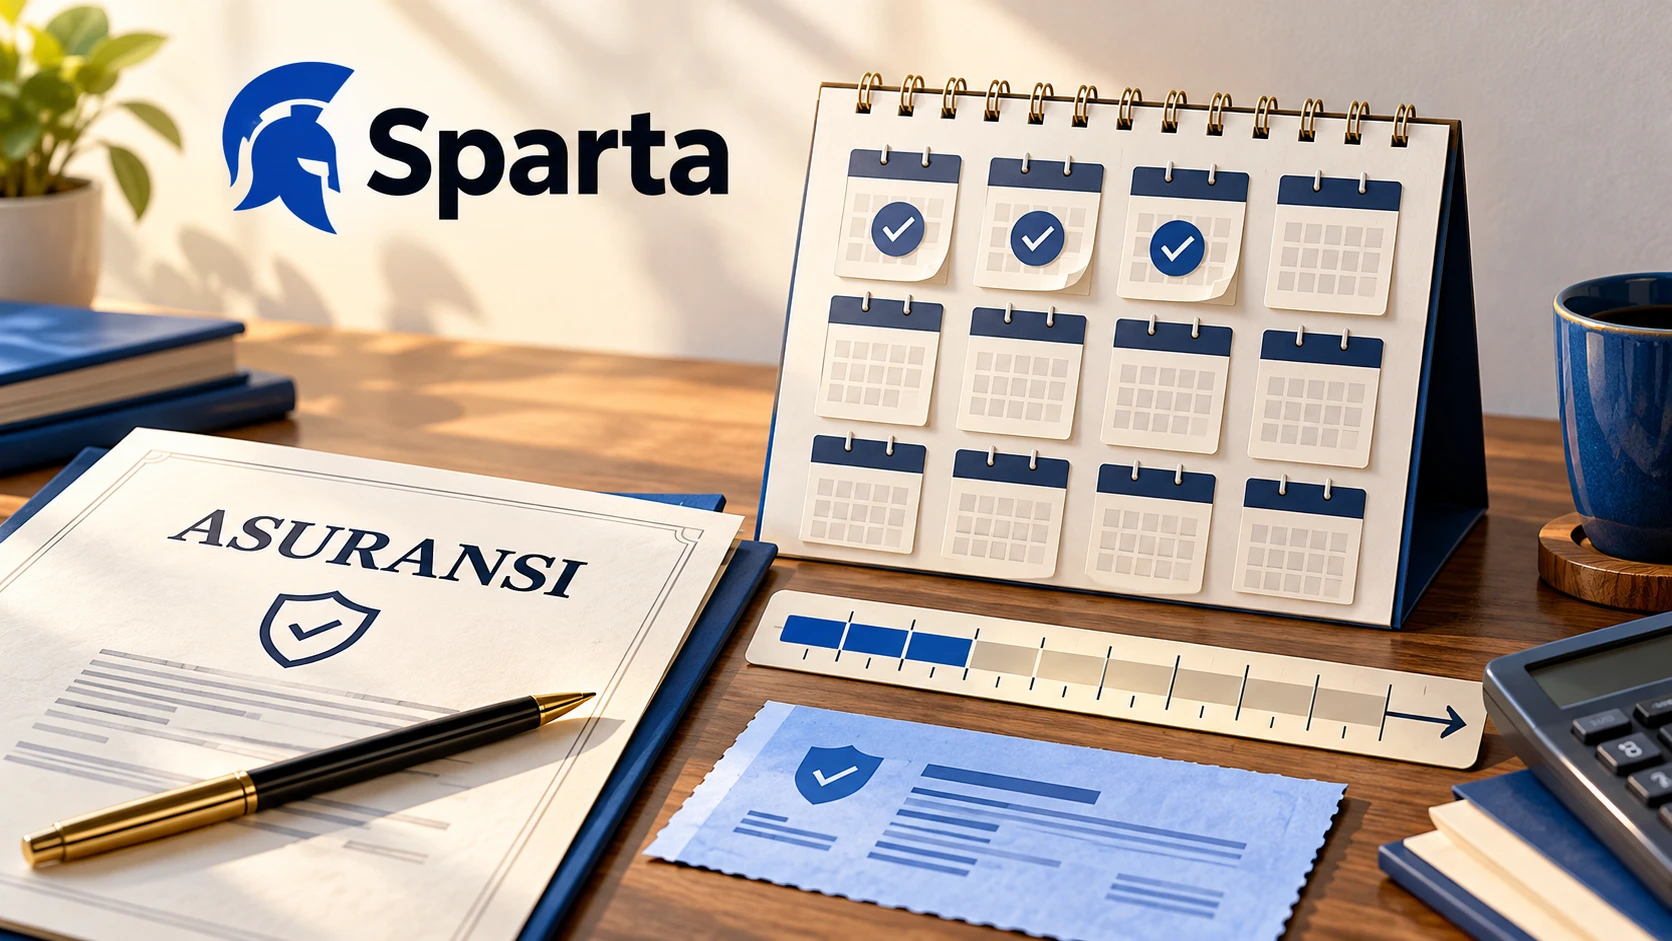
Jurnal penyesuaian beban dibayar dimuka mengakui bagian manfaat yang sudah dipakai sebagai beban dan menyisakan manfaat periode mendatang sebagai aset. Jika asuransi Rp24 juta mencakup dua belas bulan dengan manfaat merata, beban tiap bulan penuh Rp2 juta. Setelah tiga bulan, beban kumulatif Rp6 juta dan aset tersisa Rp18 juta; bentuk jurnalnya bergantung pada pencatatan pembayaran awal.
Mulai dari periode manfaat dan jurnal awal
Sebelum membuat penyesuaian, baca polis atau kontrak, bukti pembayaran, tanggal mulai manfaat, serta jurnal yang sudah ada. Jangan menghitung hanya dari tanggal transfer bank. Pembayaran September untuk perlindungan mulai Oktober memiliki masa manfaat berbeda dari perlindungan yang sudah berjalan pada September. Lampirkan bukti tanggal agar admin bulan berikutnya tidak mengulang penilaian dari awal.
OpenStax tentang jurnal penyesuaian menjelaskan pembayaran di muka sebagai aset yang dibebankan ketika manfaatnya terpakai. Artikel ini memakai contoh asuransi sederhana dengan manfaat merata dan tanpa pajak, biaya pembatalan, atau perubahan polis. Contoh tidak membahas pengukuran kontrak sewa kompleks atau hak-guna; jangan memperluasnya ke semua pembayaran bernama sewa tanpa menelaah standar yang digunakan.
Pendekatan aset: bayar dahulu, bebankan bertahap
Misalnya premi Rp24.000.000 dibayar pada 1 Oktober untuk perlindungan 1 Oktober sampai 30 September tahun berikutnya. Pada pembayaran, perusahaan mendebit Asuransi Dibayar Dimuka Rp24 juta dan mengkredit Bank Rp24 juta. Setelah Oktober berlalu, satu dari dua belas bulan telah digunakan. Jurnal akhir Oktober adalah debit Beban Asuransi Rp2 juta dan kredit Asuransi Dibayar Dimuka Rp2 juta.
Pada 31 Desember, total beban dari polis ini Rp6 juta dan saldo aset Rp18 juta. Total keduanya tetap Rp24 juta. Tidak ada pembayaran bank kedua untuk penyesuaian bulanan karena uang sudah dibayarkan pada Oktober. Jika Anda mengkredit bank lagi, arus kas akan salah meskipun nama beban terlihat benar. Cocokkan bank dengan transaksi pembayarannya secara terpisah dari alokasi manfaat.
Pendekatan beban: sisihkan bagian yang belum terpakai
Bagaimana jika pembayaran awal sudah dicatat debit Beban Asuransi Rp24 juta dan kredit Bank Rp24 juta? Dengan asumsi belum ada penyesuaian lain, pada 31 Desember beban yang benar tetap Rp6 juta. Bagian Rp18 juta yang belum menjadi beban perlu direklasifikasi melalui debit Asuransi Dibayar Dimuka Rp18 juta dan kredit Beban Asuransi Rp18 juta. Setelah itu hasil akhirnya sama dengan pendekatan aset.
Jangan menyalin jurnal pendekatan aset ke saldo yang sejak awal dibebankan penuh. Menambah debit beban Rp6 juta pada beban awal Rp24 juta akan membuat beban menjadi Rp30 juta, padahal polis hanya Rp24 juta. Arah penyesuaian ditentukan dari posisi buku sebelum koreksi dan posisi akhir yang seharusnya. Nama pendekatan membantu menjelaskan alur, tetapi saldo nyata tetap perlu dibaca.
Jika tutup buku dilakukan bulanan dan pembayaran awal dibebankan, lakukan penyesuaian pada penutupan pertama sesuai manfaat yang tersisa. Jangan menunggu Desember hanya karena contoh di atas memakai akhir tahun. Tentukan prosedur berikutnya bersama penanggung jawab akuntansi agar tidak ada pengakuan ganda akibat jurnal pembalik dan jadwal alokasi yang berjalan bersamaan.
Format jadwal alokasi yang dapat langsung disalin
Buat register polis dengan identitas penyedia, referensi polis, tanggal pembayaran, awal-akhir manfaat, nominal yang dialokasikan, metode perhitungan, dan akun yang dipakai. Lalu buat kolom per bulan untuk beban dan saldo tersisa. Untuk contoh ini, setiap bulan penuh mengurangi saldo Rp2 juta. Angka saldo akhir dari register harus sama dengan rincian akun aset terkait di buku besar.
Tambahkan kolom nomor jurnal dan pemeriksa. Jika bulan Desember belum memiliki nomor jurnal, jadwal menunjukkan pekerjaan yang belum selesai. Jika dua nomor berbeda mengakui beban Desember yang sama, hentikan proses dan telusuri duplikasi. Untuk polis mulai di tengah bulan, dokumentasikan pendekatan prorata yang sesuai periode manfaat dan kebijakan akuntansi perusahaan; contoh bulan penuh bukan aturan wajib pembulatan.
Kontrol ketika saldo tidak cocok
Gunakan persamaan kerja: saldo aset awal ditambah pembayaran baru yang dicatat sebagai aset, dikurangi manfaat yang dibebankan dan pengurangan lain yang sah, menghasilkan saldo aset akhir. Persamaan tersebut harus dirinci per polis. Menggabungkan seluruh pembayaran dalam satu baris dapat menutupi satu polis yang habis terlalu cepat dengan polis lain yang belum pernah dialokasikan.
- Periksa apakah ada pembayaran yang dicatat dua kali, misalnya melalui faktur pemasok sekaligus jurnal bank manual.
- Cari jurnal penyesuaian yang sudah diposting untuk periode yang sama. Jadwal usulan belum tentu berarti buku besar belum diperbarui.
- Cocokkan tanggal mulai manfaat dengan dokumen. Hindari menganggap semua polis berlaku sejak tanggal pembayaran.
- Telusuri pembatalan, pengembalian dana, dan perubahan perlindungan. Hitung dari dokumen penyelesaian, lalu minta persetujuan koreksi.
- Cocokkan saldo rincian dengan buku besar dan laporan pada tanggal identik. Simpan hasil pemeriksaan sebelum menutup periode.
Jika bank tidak cocok, gunakan contoh rekonsiliasi bank untuk menelusuri pembayaran. Jika laba berubah padahal kas tetap, baca perbedaan cash basis dan accrual basis. Penyesuaian manfaat menjelaskan salah satu perbedaan waktu tersebut, tetapi tidak menggantikan pemeriksaan kelengkapan transaksi bank.
Pisahkan jadwal, persetujuan, dan posting
Register adalah alat bantu perhitungan, jurnal adalah pencatatan resmi, dan bukti persetujuan menjelaskan siapa yang menerima dasar alokasinya. Jangan menghapus jadwal bulan lalu setelah memperbaiki estimasi; simpan versi serta alasan perubahannya. Jika periode lama sudah ditutup, gunakan prosedur koreksi yang berlaku pada perusahaan. Admin tidak perlu membuka periode sendiri hanya agar tabel kembali terlihat rapi.
Sebelum memilih perangkat lunak, uji satu pembayaran untuk dua belas bulan, satu pembayaran yang manfaatnya mulai bulan berikutnya, dan satu perubahan polis. Minta keluaran buku besar per akun dan bukti tautan dokumen. Bandingkan hasilnya dengan register yang sudah Anda hitung. Anda akan lebih cepat melihat salah periode daripada jika hanya memeriksa jumlah beban tahunan.
Bawa satu polis ke sesi percobaan
Sparta menyediakan jurnal umum, pencatatan beban, buku besar, serta tutup periode. Untuk contoh pembayaran di muka, bawa jadwal yang disetujui dan uji pencatatan serta penelusuran jurnalnya; artikel ini tidak menjanjikan modul alokasi polis otomatis khusus. Minta akses awal Sparta untuk mencoba dengan data Anda sendiri. Percobaan gratis tersedia selama akses awal dan harga final belum dipublikasikan. Simpan perbandingan saldo sebelum memindahkan seluruh register perusahaan.