Uang Muka Pelanggan: Cocokkan Alokasi Faktur
Cocokkan uang muka pelanggan dengan dua faktur lewat contoh DP Rp6 juta, sisa alokasi, pembatalan pesanan, dan pemeriksaan penerimaan kas.

 Tim Sparta6 menit baca
Uang muka pelanggan adalah pembayaran yang diterima sebelum barang atau jasa yang dijanjikan diserahkan. Dalam pencatatan akrual untuk kewajiban yang belum dipenuhi, uang muka merupakan liabilitas, sedangkan kas yang diterima adalah aset; penerimaan kas belum otomatis menjadi pendapatan. Cocokkan uang masuk, alokasi ke faktur, sisa uang muka, dan sisa tagihan memakai referensi dokumen agar dana tidak dipakai dua kali.
Apa yang membedakan uang muka dari pelunasan faktur?
Uang muka diterima sebelum penyelesaian transaksi yang menjadi tujuannya, sedangkan pelunasan menyelesaikan tagihan yang sudah ada. Nama pada mutasi bank tidak selalu cukup untuk menentukan perlakuannya. Minta referensi pelanggan, pesanan, nilai, dan syarat penggunaan. Jika ada ketidakjelasan, simpan sebagai pengecualian untuk diperiksa, bukan langsung mengalokasikan ke tagihan tertua tanpa konfirmasi.
Uang muka pelanggan termasuk akun apa?
Dalam contoh penjualan akrual sebelum barang atau jasa diserahkan, kewajiban kepada pelanggan dicatat sebagai liabilitas atau pendapatan diterima di muka, bukan aset uang muka pelanggan. Kas yang masuk bank adalah aset yang berbeda dari kewajiban tersebut. SAK EMKM bab 14 pada materi resmi IAI menjelaskan penerimaan sebelum barang atau jasa diberikan sebagai liabilitas. Tentukan penerapan dan penyajian sesuai standar entitas, syarat kontrak, serta bagian kewajiban yang benar-benar sudah dipenuhi; jangan otomatis mengklasifikasikan seluruh saldo sebagai lancar tanpa menilai waktunya.
IFRS Foundation menjelaskan prinsip IFRS 15 bahwa pendapatan terkait pemenuhan kewajiban melalui pengalihan barang atau jasa. Dengan demikian, kas diterima sendiri tidak membuktikan seluruh penjualan telah terjadi. Kebijakan pencatatan entitas Indonesia dan kasus khusus tetap memerlukan tinjauan akuntan sesuai standar yang berlaku. Artikel ini membahas kontrol alokasi operasional, bukan menetapkan jurnal atau perlakuan pajak bagi semua jenis kontrak.
Bagaimana contoh DP Rp6 juta untuk dua faktur?
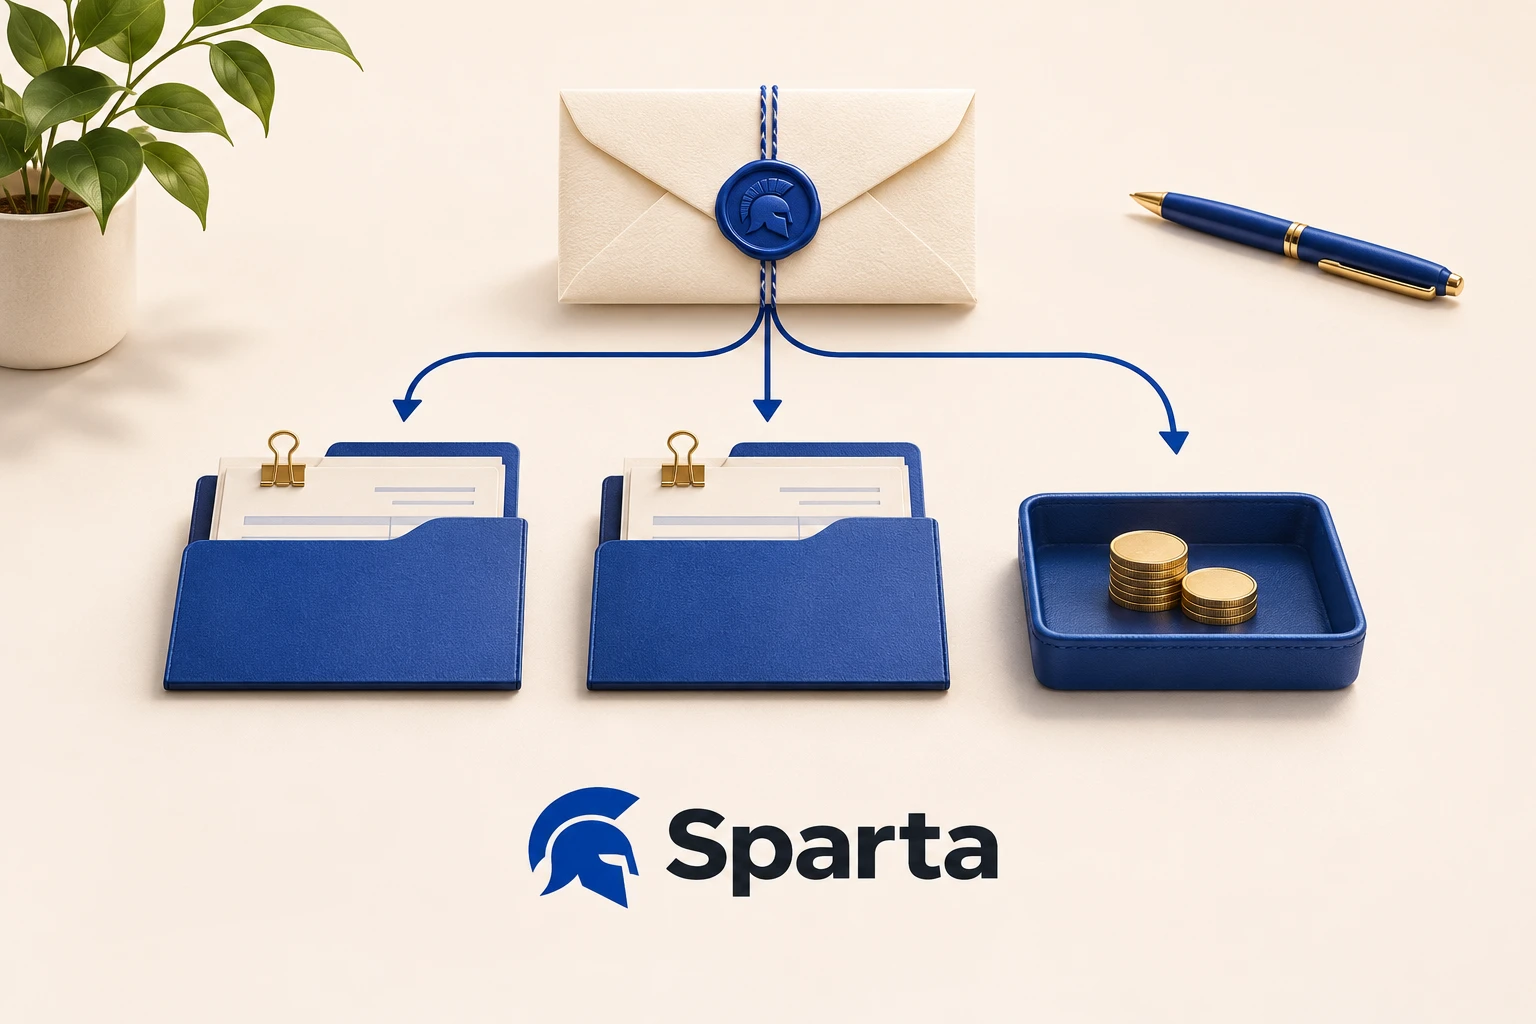
Misalnya pelanggan menyetor uang muka Rp6.000.000 untuk satu pesanan yang akan ditagih bertahap. Faktur pertama Rp4.000.000 diterbitkan dan seluruhnya diselesaikan memakai uang muka tersebut. Sisa uang muka menjadi Rp2.000.000. Ketika faktur kedua Rp5.000.000 diterbitkan, sisa uang muka Rp2.000.000 dialokasikan ke sana, sehingga tagihan kedua masih mempunyai sisa Rp3.000.000.
Contoh mengabaikan pajak, potongan, ongkir, dan transaksi lain. Total dua faktur Rp9.000.000 sama dengan uang muka terpakai Rp6.000.000 ditambah sisa tagihan Rp3.000.000. Setelah kedua alokasi, sisa uang muka nol. Ini bukan tiga penerimaan kas: hanya ada satu setoran awal Rp6.000.000. Dua pemakaian berikutnya adalah alokasi atas dana yang sama, sehingga tidak boleh dicatat lagi sebagai uang masuk bank baru.
Bukti apa yang dibutuhkan saat menerima uang muka?
Simpan bukti bank, tanggal diterima, identitas pelanggan, referensi pesanan, jumlah, mata uang, dan ketentuan penggunaan. Bila pihak yang mentransfer berbeda dari pelanggan pada pesanan, lakukan konfirmasi serta simpan dasar penetapan pemilik dana. Jangan membiarkan finance menebak hanya dari kemiripan nama. Penggunaan dana pada perusahaan atau pelanggan lain perlu dasar persetujuan yang jelas dan tidak boleh dianggap otomatis sah.
- Cocokkan dana dengan mutasi bank yang benar.
- Konfirmasikan pelanggan dan tujuan setoran.
- Catat dokumen uang muka dengan satu referensi unik.
- Hubungkan ke pesanan bila hubungan tersebut sudah disepakati.
- Simpan syarat alokasi, pengembalian, dan perubahan pesanan.
- Tunjuk staf yang menyelesaikan dana belum teridentifikasi.
Jika perusahaan menerima beberapa setoran pada hari yang sama, jangan menggabungkan seluruhnya tanpa rincian. Setiap bukti bank perlu dapat ditelusuri, meskipun sistem menampilkan saldo uang muka pelanggan secara total. Sebaliknya, satu setoran yang membiayai beberapa pesanan membutuhkan pembagian yang jelas. Daftar saldo yang rapi belum membuktikan penggunaan dana tepat bila referensi transaksi asal tidak dapat ditemukan kembali.
Bagaimana mencegah pemakaian uang muka dua kali?
Periksa sisa tersedia sebelum setiap alokasi dan pastikan hasilnya diperbarui ketika dokumen disimpan. Pada contoh, sesudah faktur pertama memakai Rp4.000.000, hanya Rp2.000.000 yang boleh digunakan lagi. Jika faktur kedua tetap mengambil Rp6.000.000 penuh, sistem atau prosedur telah menggandakan penggunaan dana. Pemeriksaan harus mencakup seluruh faktur terkait, bukan hanya faktur yang sedang dibuka staf.
Minta staf finance lain mencari ulang dokumen uang muka dan kedua faktur. Cocokkan total alokasi Rp6.000.000 dengan penerimaan awal, lalu periksa bahwa tidak ada penerimaan bank tambahan palsu. Gunakan rekonsiliasi bank untuk membuktikan arus kas dan remittance advice untuk informasi pembagian yang diberikan pelanggan. Bukti bank dan bukti alokasi saling melengkapi, tetapi masing-masing menjawab pertanyaan berbeda.
Bagaimana jika order berubah atau dibatalkan?
Tentukan terlebih dahulu apakah dana tetap menjadi deposit, dialihkan dengan persetujuan, atau dikembalikan. Jangan mengubah tujuan setoran secara diam-diam agar saldo terlihat nol. Simpan persetujuan pelanggan dan pihak internal yang berwenang, termasuk nilai yang sudah dipakai pada faktur. Perubahan order tidak otomatis membatalkan barang yang sudah dikirim atau penerimaan yang sudah diterapkan ke tagihan.
Misalnya dari Rp6.000.000 baru Rp4.000.000 terpakai, lalu sisa order dibatalkan. Saldo uang muka Rp2.000.000 perlu keputusan tersendiri. Jika disetujui refund seluruh sisa, bukti transfer keluar harus merujuk pada sisa tersebut. Jangan mengembalikan Rp6.000.000 penuh tanpa menghitung penggunaan sebelumnya. Jika ada biaya pembatalan, periksa dasar kontrak dan persetujuannya; artikel ini tidak menganggap potongan tertentu selalu diperbolehkan.
Retur atas faktur yang semula dibayar dengan uang muka juga membutuhkan jejak terpisah. Jangan langsung menambah saldo deposit tanpa memeriksa cara penyelesaian yang disepakati. Pelanggan mungkin meminta uang kembali atau memilih penggantian barang. Yang penting, nilai koreksi, posisi kas, dan saldo yang boleh dipakai lagi harus mempunyai hubungan yang dapat ditelusuri. Pertahankan dokumen asal agar keputusan dapat diperiksa setelah staf atau periode berganti.
Apa hubungan dengan faktur pajak uang muka?
Alokasi komersial dan dokumen pajak perlu diperiksa secara terpisah. Jika transaksi mempunyai kewajiban PPN, gunakan panduan faktur pajak uang muka sebagai titik awal dan konfirmasikan kondisi terbaru dengan penanggung jawab pajak. Jangan menunda pemeriksaan pajak sampai seluruh order selesai hanya karena saldo deposit belum habis. Artikel ini tidak menetapkan tarif atau tenggat pajak yang berlaku untuk kasus Anda.
Sparta mendukung pencatatan penjualan, uang muka, faktur, penerimaan pembayaran, serta laporan yang terhubung. Dukungan Coretax berupa ekspor XML atau Excel untuk impor, bukan penerbitan e-Faktur langsung. Kemampuan tersebut tidak menggantikan peninjauan dokumen dan kewajiban pajak oleh pengguna. Untuk memahami kebutuhan sistem lebih luas, lihat panduan software akuntansi dan siapkan skenario deposit yang sesuai kebiasaan penagihan perusahaan.
Apa pemeriksaan akhir yang bisa diulang tiap bulan?
Buat daftar saldo awal uang muka, penerimaan baru, alokasi, refund yang disetujui, dan saldo akhir per pelanggan. Telusuri saldo lama yang tidak bergerak ke pesanan serta penanggung jawabnya. Sisa nol hanya boleh muncul setelah ada penggunaan atau penyelesaian yang dibuktikan. Daftar pengecualian perlu mencatat dana belum teridentifikasi dan order yang dibatalkan agar tidak hilang saat pergantian bulan.
Untuk mencoba contoh Rp6 juta dengan dua faktur di Sparta, minta akses awal. Selama akses awal Sparta dapat dicoba gratis memakai data perusahaan sendiri, termasuk simulasi migrasi Accurate, dan belum mempunyai harga publik final. Minta demonstrasi satu penerimaan kas, dua alokasi, sisa uang muka nol, serta tagihan Rp3 juta yang masih terbuka. Hasil itu memberi bukti konkret bahwa dana tidak digunakan dua kali.