Perbedaan Purchase Order dan Invoice: Cek Sebelum Bayar
Pahami perbedaan purchase order dan invoice lewat contoh pesanan 100 unit, kiriman parsial, serta daftar pemeriksaan sebelum pembayaran pemasok.

 Tim Sparta5 menit baca
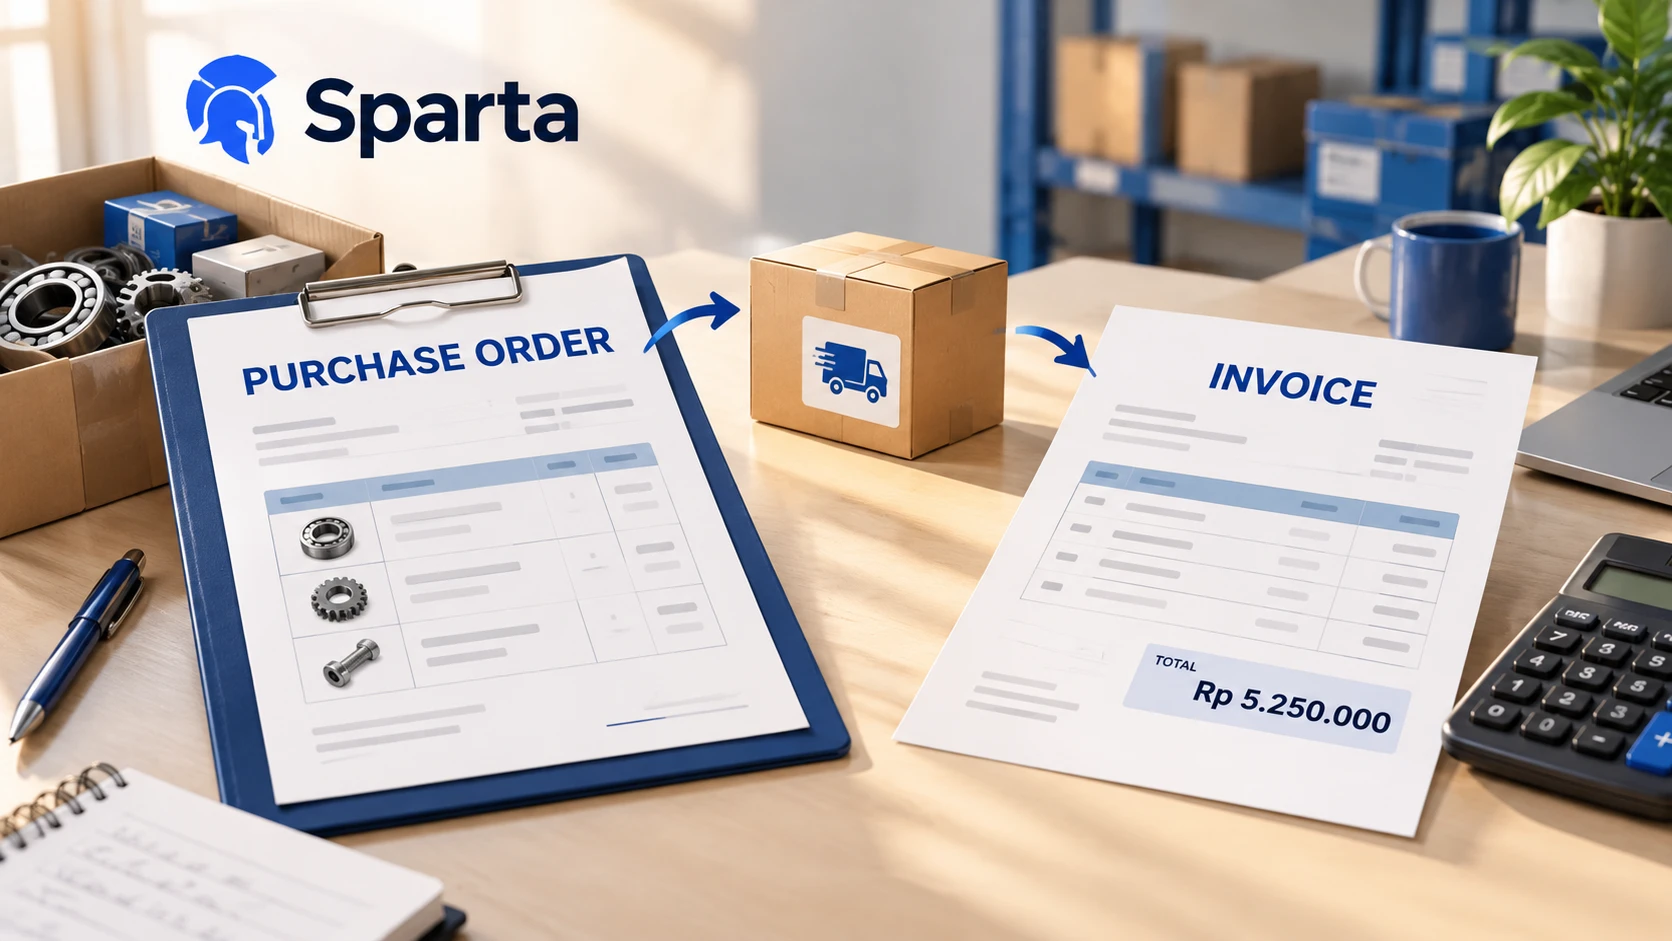
Perbedaan purchase order dan invoice terletak pada penerbit serta tujuannya: purchase order dibuat pembeli untuk memesan, sedangkan invoice diterbitkan pemasok untuk menagih. Keduanya perlu dicocokkan dengan bukti penerimaan barang sebelum pembayaran disetujui. Jika Anda memesan 100 unit tetapi baru menerima 60, PO menjelaskan pesanan keseluruhan; invoice dan catatan penerimaan menentukan bagian mana yang sedang ditagihkan dan perlu ditelusuri.
Sebelum pesanan dikirim ke pemasok, bedakan purchase requisition internal dari komitmen pembelian kepada pemasok.
Siapa membuat dokumen, dan kapan dipakai?
Menurut panduan purchase order Xero, PO berasal dari pembeli, invoice meminta pembayaran dari pemasok, sedangkan permintaan pembelian adalah dokumen internal. Invoice dapat diterbitkan sebelum penyerahan untuk pembayaran di muka. Jadi jangan menilai dokumen hanya dari urutan tanggalnya. Lihat siapa penerbitnya, apa yang diminta, dan syarat yang disepakati kedua pihak.
Bagi distributor suku cadang, pembeda ini terasa ketika nama barang mirip. PO dapat menyebut kode internal Anda, sementara invoice memakai kode pemasok. Simpan pasangan kode itu bersama spesifikasi, merek, ukuran, dan satuan. Tulisan bearing saja belum cukup untuk membuktikan bahwa tagihan mengacu pada barang yang benar. Tim gudang perlu dapat mengenali barang fisik tanpa menebak maksud admin pembelian.
Contoh 100 unit dengan dua kali pengiriman
Misalnya Anda menerbitkan PO untuk 100 filter seharga Rp80.000 per unit. Nilai barang pesanan adalah Rp8.000.000. Contoh ini mengabaikan pajak dan ongkir agar pemeriksaan jumlah mudah terlihat. Pemasok mengirim 60 unit dan menerbitkan invoice Rp4.800.000 untuk kiriman pertama. Gudang mencatat 60 diterima, termasuk dua unit rusak yang dipisahkan untuk pemeriksaan.
Jangan langsung mengganti jumlah PO menjadi 60. Sisa 40 masih merupakan pesanan yang perlu dipantau, kecuali ada persetujuan pembatalan. Jangan pula menyatakan dua unit rusak sudah diretur sebelum pengembalian atau penyelesaian klaim didokumentasikan. Catat lokasi barang bermasalah dan siapa yang sedang mengurusnya. Status fisik, status klaim, dan nilai tagihan dapat berbeda sementara waktu.
Jika perusahaan mensyaratkan barang lolos pemeriksaan sebelum dibayar, ajukan selisih dua unit kepada pemasok. Jangan memotong tagihan sepihak hanya karena barang dipisahkan. Mintakan jawaban tertulis: barang diganti, tagihan dikoreksi, atau diterbitkan dokumen pengurang sesuai kesepakatan. Admin pembayaran kemudian memakai dokumen penyelesaian itu untuk menentukan nominal yang disetujui, bukan perkiraan dari percakapan lisan.
Cocokkan tiga bukti per baris barang
Gunakan lembar pemeriksaan dengan nomor PO, nomor penerimaan, dan nomor invoice. Cocokkan per baris, sebab total rupiah yang sama dapat menyembunyikan barang atau satuan yang berbeda. Dua dus berisi masing-masing sepuluh unit tidak sama dengan dua unit. Perubahan kemasan perlu dikonversi menggunakan kesepakatan yang terdokumentasi, lalu diperiksa oleh petugas yang memahami barang tersebut.
- Baca identitas pemasok dan nomor PO yang dirujuk invoice. Jika tidak ada referensi, minta konfirmasi sebelum menggabungkan tagihan dengan pesanan lain.
- Cocokkan kode barang, spesifikasi, satuan, dan harga yang telah disetujui. Pisahkan perubahan harga dari perubahan jumlah supaya penyebab selisih terlihat.
- Hitung penerimaan kumulatif dari setiap pengiriman. Tandai dokumen yang dibatalkan agar jumlahnya tidak ikut dianggap diterima.
- Hitung jumlah yang sudah ditagihkan sebelumnya. Bandingkan tagihan baru dengan sisa yang belum ditagihkan, bukan dengan jumlah PO awal saja.
- Catat retur, potongan, uang muka, serta tagihan ongkir secara terpisah. Minta persetujuan pihak berwenang untuk setiap pengecualian sebelum pembayaran.
Format tersebut adalah usulan kontrol internal, bukan janji bahwa semua aplikasi menyelesaikan pencocokan otomatis. Untuk bukti barang di jalan, lihat contoh surat jalan pengiriman barang. Surat jalan membantu menelusuri pengiriman, tetapi Anda tetap perlu mencatat siapa yang menerima dan hasil pemeriksaan jumlah di tujuan.
Menghadapi empat selisih yang sering membingungkan
Jika invoice datang lebih dahulu, simpan sebagai tagihan yang menunggu bukti sesuai prosedur perusahaan. Hubungi gudang untuk memastikan apakah barang belum tiba atau penerimaannya belum dicatat. Jangan membuat bukti penerimaan fiktif agar dokumen terlihat lengkap. Periksa pula apakah invoice tersebut memang tagihan uang muka, sebab alurnya berbeda dari pembayaran setelah barang diterima.
Jika pemasok menagih 100 unit setelah hanya mengirim 60, tanyakan dasar penagihan penuh. Mungkin kontrak mengizinkannya, mungkin invoice salah jumlah. Catat jawabannya dan persetujuan pembayaran secara eksplisit. Pada lembar pemeriksaan, tulis jumlah diterima 60 dan jumlah ditagih 100. Mengubah catatan gudang menjadi 100 akan menghilangkan masalah dari layar sambil menciptakan stok yang belum ada.
Jika harga berubah dari Rp80.000 menjadi Rp82.000, selisih untuk 60 unit adalah Rp120.000. Lampirkan persetujuan perubahan harga atau minta koreksi. Jika invoice yang sama dikirim ulang melalui email berbeda, cari nomor pemasok, tanggal, nominal, dan referensi barang sebelum mencatatnya lagi. Nomor dokumen internal baru tidak membuktikan bahwa tagihannya baru.
Bagaimana memilih alur kerja dalam aplikasi?
Saat mencoba aplikasi, gunakan skenario 100 unit, dua pengiriman, dua invoice, satu uang muka, dan dua unit bermasalah. Minta tim menunjukkan hubungan antar dokumen dan sisa pesanan. Setelah itu periksa apakah pembayaran pertama tetap dapat ditelusuri ketika invoice kedua masuk. Hasil yang Anda butuhkan adalah daftar kewajiban yang bisa dijelaskan sampai ke barang dan bukti, bukan sekadar label lunas.
Sparta menyediakan pesanan pembelian, penerimaan barang, faktur pembelian, pembayaran pemasok, serta retur pembelian. Gunakan modul-modul itu sebagai titik awal demonstrasi; uji sendiri rincian skenario parsial Anda. Jika ada pembayaran sebelum barang datang, siapkan juga contoh dari jurnal uang muka pembelian. Jangan menyamakan uang muka dengan barang yang sudah diterima hanya karena uang sudah keluar.
Bawa satu paket dokumen untuk diuji
Pilih satu PO nyata yang memiliki kiriman parsial. Siapkan dokumen yang sudah disamarkan: PO, bukti terima, invoice, bukti pembayaran, dan catatan klaim. Tulis jumlah pesanan, penerimaan, tagihan, serta pembayaran yang Anda harapkan. Minta akses awal Sparta untuk mencoba alur tersebut dengan data Anda sendiri. Selama akses awal tersedia percobaan gratis; harga final belum dipublikasikan. Jadikan keterlacakan setiap selisih sebagai syarat penerimaan uji.
Setelah memahami perbedaan dokumen, pisahkan pemeriksaan invoice ganda dari beberapa saluran dari peninjauan sisa purchase order yang masih terbuka. Keduanya memakai dokumen yang sama untuk keputusan operasional yang berbeda.