Jurnal Biaya Angkut Pembelian: Perpetual, Periodik, FOB
Contoh jurnal biaya angkut pembelian Rp 1,5 juta metode perpetual dan periodik, syarat FOB, utang ekspedisi, PPh 23, serta alokasi ongkos ke tiap barang.

 Tim Sparta10 menit baca
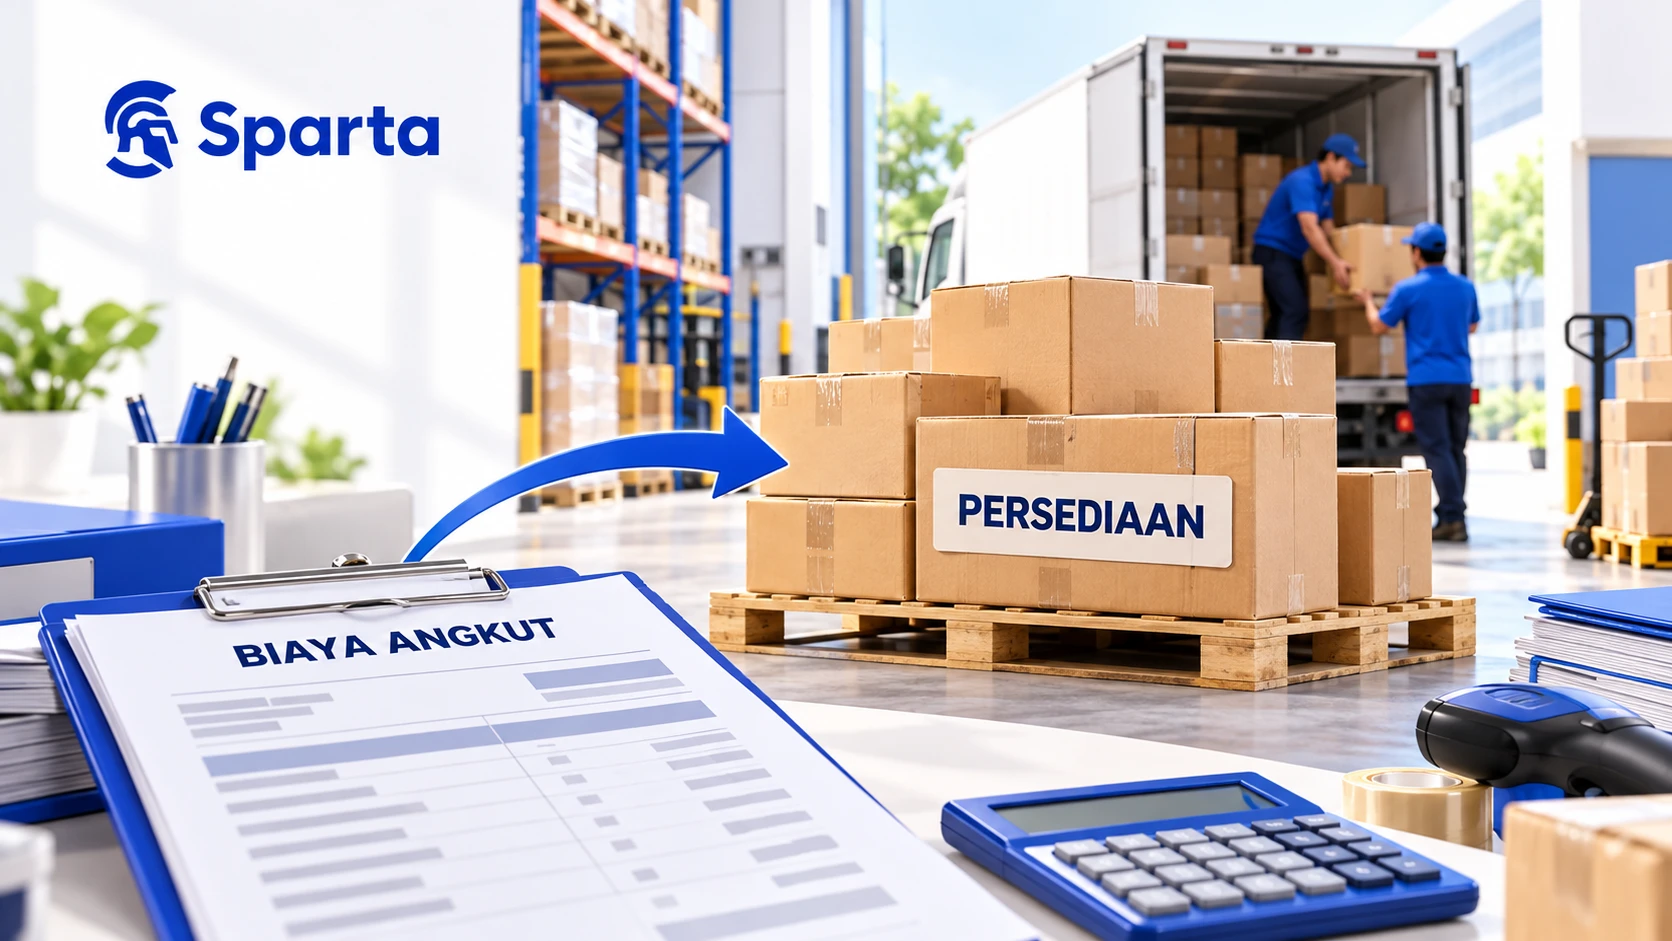
Jurnal biaya angkut pembelian dengan metode perpetual: debit Persediaan Barang Dagang, kredit Kas, Bank, atau Utang Usaha, karena ongkos membawa barang sampai gudang termasuk biaya perolehan persediaan. Dengan metode periodik, debit akun Biaya Angkut Pembelian yang bersaldo normal debit; akun ini menambah pembelian bersih lalu ikut membentuk HPP. Ongkos kirim ke pelanggan berbeda: dicatat sebagai beban angkut penjualan.
Panduan ini memakai satu kiriman yang sama dari awal sampai akhir: jurnal kedua metode, syarat FOB, ongkos yang ditalangi pemasok, utang ke ekspedisi, alokasi ongkos ke tiap barang, tagihan yang datang terlambat, dan poin pajak yang sudah kami cocokkan dengan peraturannya.
Kenapa ongkos angkut masuk ke harga pokok
PSAK 202 Persediaan (dahulu PSAK 14) paragraf 11 menyebut biaya pembelian persediaan meliputi harga beli, bea impor, pajak lainnya selain yang dapat ditagih kembali dari otoritas pajak, biaya pengangkutan, biaya penanganan, dan biaya lain yang secara langsung dapat diatribusikan pada perolehannya. Sebaliknya, paragraf 16 mengeluarkan biaya penjualan dari biaya persediaan dan mengakuinya sebagai beban pada periode terjadinya.
Jadi biaya angkut pembelian adalah ongkos yang dikeluarkan pembeli untuk membawa barang dari pemasok sampai siap di gudangnya sendiri. Ongkos ini tidak langsung menjadi beban bulan berjalan. Ia melekat pada barang, ikut tercatat di neraca selama barang belum laku, dan baru muncul di laba rugi sebagai HPP saat barang itu terjual.
Contoh jurnal metode perpetual dan periodik
Misalnya sebuah distributor suku cadang di Jakarta membeli tiga jenis barang dari pemasok di Surabaya senilai Rp 20.000.000 secara kredit dengan syarat FOB shipping point. Perusahaan truk menagih ongkos Rp 1.500.000 secara terpisah dan dibayar dua minggu kemudian. Agar alurnya jelas, contoh ini belum memuat PPN dan PPh; keduanya dibahas di bagian pajak.
Pelunasan truk pada metode periodik sama dengan perpetual. Akun Biaya Angkut Pembelian bersaldo normal debit, seperti akun Pembelian, dan di akhir periode saldonya ditambahkan ke pembelian. Sebagian buku menyebut pembelian ditambah ongkos angkut sebagai harga pokok pembelian; istilahnya berbeda, hitungannya sama.
Lanjutkan contohnya: persediaan awal Rp 8.000.000, tidak ada retur atau potongan, dan stok opname akhir bulan bernilai Rp 12.900.000 termasuk bagian ongkosnya. Pembelian bersih Rp 21.500.000, barang tersedia untuk dijual Rp 29.500.000, dan HPP bulan itu Rp 16.600.000. Setelah jurnal penutup, saldo Biaya Angkut Pembelian kembali nol.
Untuk pertanyaan debit atau kredit: biaya angkut pembelian dicatat di sisi debit saat terjadi. Sisi kredit akun ini hanya muncul ketika ditutup di akhir periode atau saat ada koreksi, misalnya ekspedisi mengembalikan kelebihan tagihan.
Beda dengan beban angkut penjualan
Misalnya distributor yang sama mengirim pesanan ke pelanggan di Bandung dengan syarat FOB destination dan membayar truk Rp 400.000. Jurnalnya debit Beban Angkut Penjualan Rp 400.000 dan kredit Kas Rp 400.000. Ongkos ini tidak menambah HPP barang yang dijual.
Kekeliruan arah ini punya akibat nyata. Jika ongkos barang masuk dicatat sebagai beban, persediaan di neraca terlalu kecil, laba bulan pembelian terlalu rendah bila barangnya belum laku, dan saat barang terjual laba kotornya tampak lebih tebal dari kenyataan. Harga jual yang dihitung dari HPP seperti itu ikut terlalu murah; rumusnya ada di cara menghitung harga jual dari HPP.
FOB shipping point, FOB destination, dan ongkos talangan
Syarat FOB menentukan kapan kepemilikan berpindah dan siapa menanggung ongkos. Pada FOB shipping point, barang menjadi milik pembeli sejak meninggalkan gudang penjual, sehingga pembeli menanggung ongkos dan risiko di perjalanan. Pada FOB destination, barang masih milik penjual sampai tiba di tempat pembeli, sehingga ongkosnya menjadi beban angkut penjualan milik penjual.
Misalnya pemasok Surabaya menalangi ongkos Rp 1.500.000 dan menagihkannya di faktur yang sama, sehingga totalnya Rp 21.500.000. Pada perpetual, pembeli mendebit Persediaan Rp 21.500.000 dan mengkredit Utang Usaha dengan jumlah yang sama. Pada periodik, debitnya dipecah menjadi Pembelian Rp 20.000.000 dan Biaya Angkut Pembelian Rp 1.500.000. Penjual mencatat talangan itu sebagai piutang, bukan beban miliknya.
Bila pemasok memberi potongan tunai 2%, hitung dari harga barang saja, yaitu Rp 400.000, bukan 2% dari Rp 21.500.000 atau Rp 430.000, kecuali perjanjiannya menyatakan lain. Ongkos yang sekadar diteruskan ke pembeli lazimnya tidak ikut didiskon.
Ongkos di faktur pemasok atau tagihan ekspedisi terpisah
Bila ongkos tercantum di faktur pemasok, Anda hanya punya satu utang dan satu dokumen. Bila perusahaan truk atau ekspedisi menagih sendiri, ada dua lawan transaksi: utang kepada pemasok untuk barang dan utang kepada ekspedisi untuk jasa angkut. Utang ekspedisi tetap terbuka sampai dibayar dan sebaiknya dicocokkan per resi atau surat jalan, bukan hanya per bulan.
Barang sering tiba lebih dulu daripada tagihan ongkosnya. Bila tarifnya sudah disepakati, sebagian perusahaan mencatat estimasi ongkos saat barang diterima, dengan debit Persediaan dan kredit akun biaya angkut yang masih harus dibayar, lalu menyesuaikan selisihnya saat tagihan asli datang. Bila ekspedisi meminta bayar di muka, perlakukan pembayaran itu seperti uang muka pembelian sampai jasa angkutnya selesai.
Cara menghitung alokasi biaya angkut ke tiap barang
Satu tagihan truk biasanya mengangkut beberapa barang, padahal kartu stok membutuhkan harga pokok per barang. PSAK 202 tidak menetapkan dasar pembagiannya. Pilih dasar yang paling dekat dengan cara ekspedisi menghitung tarif, tuliskan sebagai kebijakan, lalu pakai secara konsisten. Ini rincian kiriman contoh tadi.
Perusahaan truk dalam contoh ini menagih berdasarkan berat muatan, jadi berat adalah dasar yang paling masuk akal. Tarif alokasinya Rp 1.500.000 ÷ 400 kg = Rp 3.750 per kg.
Cek totalnya: 200 × Rp 26.500 + 100 × Rp 42.250 + 20 × Rp 598.750 = Rp 21.500.000, sama dengan nilai barang ditambah ongkos. Jika pembagian menghasilkan pecahan rupiah, bulatkan lalu taruh selisih pembulatan pada barang terakhir agar jumlahnya tetap sama dengan tagihan.
Dasar nilai membebani setiap barang 7,5% dari harga belinya. Dasar kuantitas membebani bearing seharga Rp 25.000 dengan ongkos 18,75%, sementara aki seberat 13 kg per unit mendapat kurang dari 1%. Untuk kiriman campuran seperti ini, hasil dasar kuantitas jelas menyesatkan.
- Berat atau volume: tarif dihitung per kg, per ton, atau per meter kubik, dan barang dalam satu kiriman berbeda jauh berat atau ukurannya. Pakai volume untuk barang ringan yang memakan banyak ruang di bak truk.
- Nilai: harga dan berat barang relatif sebanding, data berat tidak tersedia, atau ongkos digabung dengan asuransi yang dihitung dari nilai barang.
- Kuantitas: isi kiriman seragam, misalnya satu jenis oli dalam dus berukuran sama.
Jika tagihan ongkos datang setelah sebagian barang terjual
Misalnya tagihan truk baru datang tanggal 20, ketika 8 dari 20 aki sudah terjual dengan HPP Rp 550.000 per unit tanpa ongkos, sementara bearing dan filter oli masih utuh. Bagian ongkos aki Rp 975.000 setara Rp 48.750 per unit: 8 unit yang sudah laku menanggung Rp 390.000 dan 12 unit yang tersisa Rp 585.000.
PSAK 202 tidak memuat aturan khusus untuk tagihan ongkos yang terlambat. Pendekatan di atas mengikuti paragraf 34: jumlah tercatat persediaan yang dijual diakui sebagai beban pada periode pendapatannya diakui. Pada FIFO, periksa dulu lapisan mana yang terpakai. Bila 8 aki itu diambil dari lapisan pembelian sebelumnya, seluruh Rp 975.000 masih melekat pada stok baru. Cara lapisan bekerja dijelaskan di cara menghitung HPP FIFO.
Bila penjualannya jatuh di periode yang sudah ditutup, atau jumlahnya material, putuskan perlakuannya bersama akuntan Anda. Hindari mengubah tanggal atau angka dokumen lama tanpa jejak koreksi.
Pajak atas ongkos angkut yang perlu dicek
PMK 141/PMK.03/2015 Pasal 1 ayat (6) huruf ba memasukkan jasa pengangkutan/ekspedisi ke dalam jasa lain yang dipotong PPh Pasal 23, kecuali yang telah diatur dalam Pasal 15 UU PPh, yang antara lain berlaku bagi perusahaan pelayaran dan penerbangan. Tarifnya 2% dari jumlah bruto tidak termasuk PPN, dan 100% lebih tinggi bila penyedia jasa tidak memiliki NPWP. Pemotongnya antara lain subjek pajak badan dalam negeri seperti PT atau CV.
Misalnya PT pembeli membayar ongkos Rp 1.500.000 kepada ekspedisi darat yang memiliki NPWP. PPh 23-nya 2% × Rp 1.500.000 = Rp 30.000, sehingga yang ditransfer Rp 1.470.000. Jurnal pembayarannya debit Utang Usaha - ekspedisi Rp 1.500.000, kredit Bank Rp 1.470.000, dan kredit Utang PPh Pasal 23 Rp 30.000. Harga pokok barang tetap memakai Rp 1.500.000 karena potongan itu bagian dari imbalan bruto.
Perlakuan PPN atas jasa angkut tidak seragam. PP 49 Tahun 2022 membebaskan PPN atas jasa angkutan umum di darat, termasuk angkutan barang umum di jalan sepanjang memenuhi ketentuan angkutan jalan. PMK 71/PMK.03/2022 memakai PPN besaran tertentu untuk freight forwarding yang tagihannya mencakup biaya transportasi dan untuk jasa pengiriman paket sesuai ketentuan pos. Jasa angkut lain dapat dikenai PPN biasa.
Dari sisi pembukuan, PPN masukan yang dapat dikreditkan dicatat terpisah dan tidak menambah persediaan, sedangkan pajak yang tidak dapat ditagih kembali ikut menjadi biaya perolehan sesuai PSAK 202 paragraf 11. Status pengkreditan setiap faktur pajak dari ekspedisi sebaiknya Anda konfirmasi dengan konsultan pajak.
Cek sebelum tutup buku
- Total ongkos yang dialokasikan ke barang sama dengan total tagihan ekspedisi dan talangan pemasok bulan ini.
- Setiap tagihan ekspedisi punya pasangan dokumen penerimaan barang, dan penerimaan yang tagihannya belum datang sudah diestimasi atau masuk daftar tunggu.
- Saldo utang per ekspedisi cocok dengan rekap tagihan dari ekspedisi tersebut.
- Tidak ada ongkos kirim ke pelanggan yang masuk persediaan, dan tidak ada ongkos barang masuk yang tercatat sebagai beban angkut penjualan.
- Pada metode periodik, saldo Biaya Angkut Pembelian sudah nol setelah jurnal penutup.
- Harga pokok per unit barang yang baru dibeli di kartu stok sudah naik sebesar tambahan ongkosnya.
Langkah berikutnya
Di Sparta, faktur pembelian yang diposting otomatis membuat jurnal yang seimbang dan menambah stok gudang, dan harga pokok dihitung sistem dengan FIFO atau rata-rata bergerak dari dokumen pembelian dan penjualan. Kartu stok tertaut ke dokumen sumbernya, jadi bila harga pokok sebuah barang tampak janggal, Anda bisa meminta agen Sparta lewat Tanya Sparta menelusuri dokumen yang membentuk angka itu. Prinsip jurnal dari dokumen ini dibahas di jurnal otomatis.
Ambil satu tagihan ekspedisi bulan lalu, alokasikan dengan dasar yang sesuai tarifnya, lalu bandingkan harga pokok per unit hasil hitungan Anda dengan angka di sistem sekarang. Untuk mencoba alur pembelian dan HPP dengan data Anda sendiri, minta akses awal Sparta; selama akses awal Sparta bisa dicoba gratis, termasuk simulasi migrasi dari Accurate.