Pembayaran Parsial: Pisahkan Biaya Transfer
Pembayaran parsial pemasok perlu memisahkan alokasi invoice dan biaya transfer. Gunakan contoh dua cicilan untuk membuktikan sisa hutang.

 Tim Sparta5 menit baca
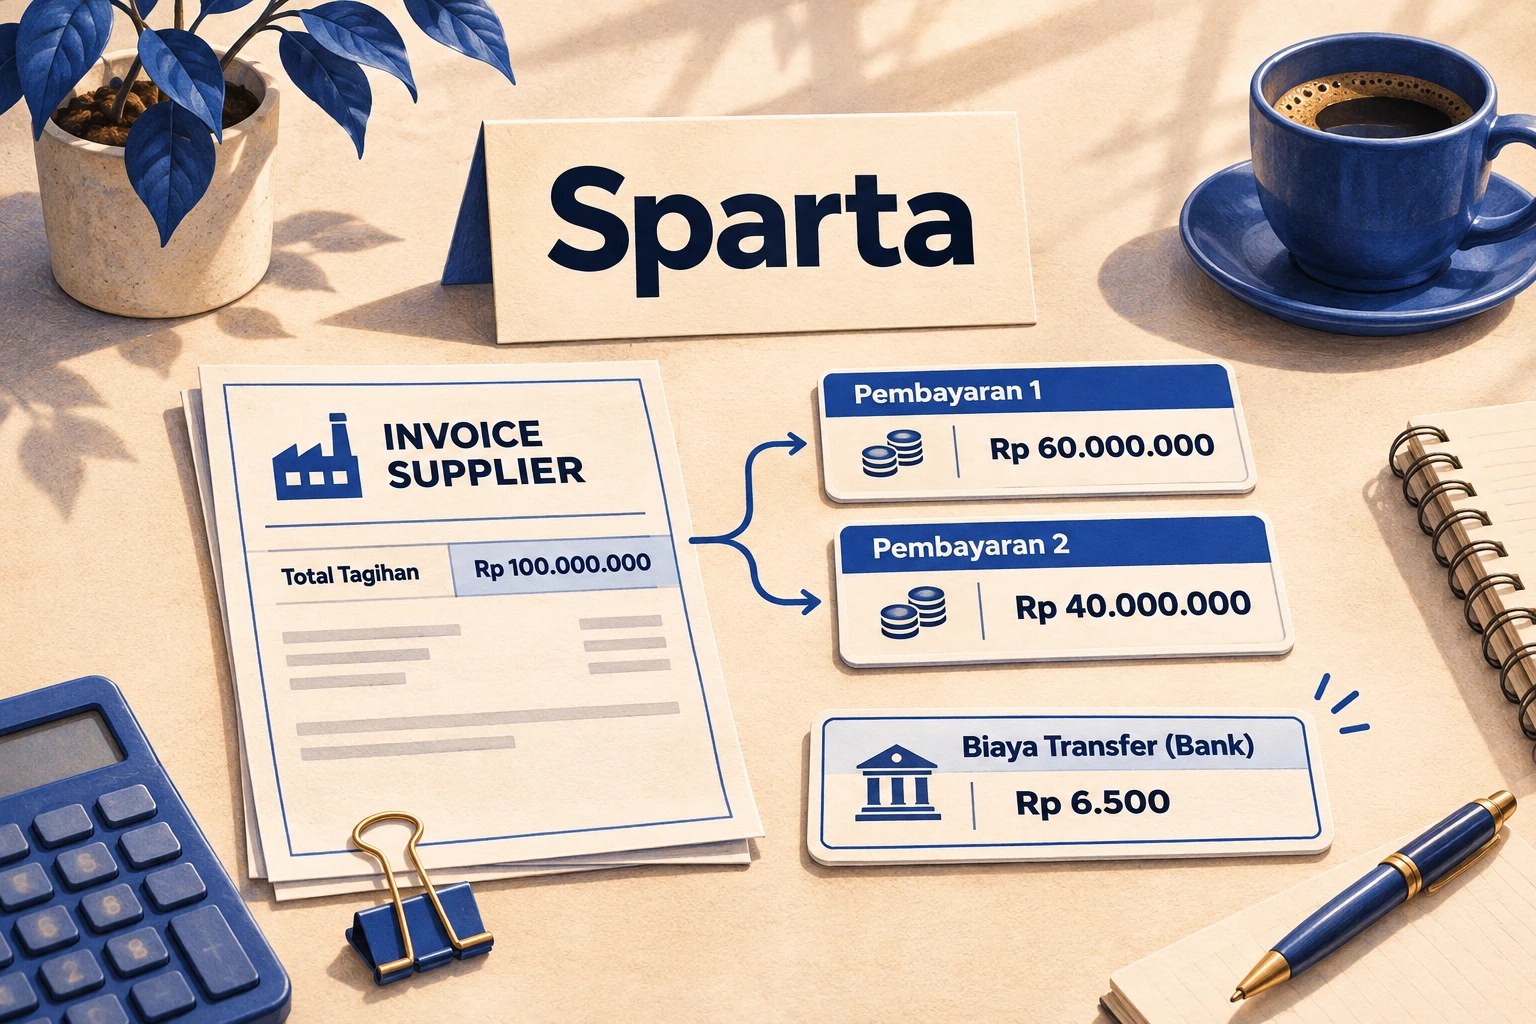
Pembayaran parsial pemasok harus menunjukkan berapa uang yang dialokasikan ke invoice dan berapa biaya transfer yang ditanggung perusahaan. Jika invoice Rp12.000.000 dibayar Rp5.000.000 lalu Rp7.000.000 tanpa potongan, sisa kewajiban setelah pembayaran pertama Rp7.000.000 dan setelah kedua nol. Biaya bank di luar pembayaran tersebut perlu ditelusuri terpisah agar mutasi rekening dan rincian hutang sama-sama dapat dijelaskan.
Mengapa nominal debit bank tidak selalu sama dengan alokasi?
Debit bank dapat mencakup uang kepada pemasok serta biaya layanan. Karena itu, jumlah yang keluar dari rekening tidak selalu menjadi jumlah yang melunasi invoice. Gunakan bukti transfer dan kesepakatan pembayaran untuk mengetahui bagian yang diterima atau diakui pemasok, lalu mintalah finance menetapkan pencatatan biaya sesuai kebijakan perusahaan.
Contoh artikel ini hipotetis, tanpa pajak, diskon, selisih kurs, retur, atau perlakuan biaya lintas pihak. Tujuannya menguji hubungan angka dalam software, bukan memberi penetapan jurnal untuk setiap transaksi. Bila pemasok menerima uang setelah potongan tertentu atau ada kesepakatan biaya ditanggung penerima, perhitungan perlu mengikuti bukti serta kesepakatan tersebut. Jangan menggunakan contoh sederhana untuk memaksakan sisa hutang nol.
Kebiasaan menyalin angka debit bank ke kolom pembayaran dapat membuat rincian invoice sulit dijelaskan. Sebaliknya, mencatat pembayaran invoice saja tanpa menangani biaya dapat meninggalkan selisih rekening. Dua daftar harus diperiksa bersama: rincian kewajiban pemasok dan mutasi bank. Salah satu yang cocok belum membuktikan seluruh transaksi benar.
Bagaimana contoh dua cicilan diperiksa?
Buat satu invoice latihan Rp12.000.000 dan dua pembayaran pada hari berbeda. Pada pembayaran pertama, pemasok menerima Rp5.000.000 dan bank membebankan biaya terpisah Rp6.500. Total debit contoh Rp5.006.500. Sisa invoice aritmetis Rp7.000.000 bila seluruh Rp5.000.000 diakui sebagai pelunasan dan tidak ada perubahan lain.
Pada pembayaran kedua, pemasok menerima Rp7.000.000 dan biaya bank Rp6.500. Total debit kedua Rp7.006.500. Dengan demikian uang yang dialokasikan ke invoice berjumlah Rp12.000.000, biaya bank Rp13.000, dan total uang keluar Rp12.013.000. Jika software menunjukkan invoice lebih bayar Rp13.000, periksa apakah biaya ikut dimasukkan sebagai pembayaran kewajiban pemasok.
Minta petugas membuka invoice setelah setiap cicilan, bukan hanya sesudah seluruhnya selesai. Saldo akhir nol dapat menyembunyikan kesalahan antara cicilan pertama dan kedua. Simpan nomor referensi kedua transfer, tanggal, rekening sumber, serta nomor invoice. Kemudian minta petugas lain menjelaskan hubungan semuanya tanpa melihat catatan pribadi pembuat transaksi.
Bagaimana jika satu transfer mencakup beberapa invoice?
Pisahkan pembagian nilai per invoice dari total transfer. Misalnya pemasok mempunyai invoice A Rp8.000.000 dan B Rp4.000.000, lalu transfer pertama Rp5.000.000 seluruhnya disepakati untuk A. Setelah itu sisa A Rp3.000.000 dan B tetap Rp4.000.000. Total sisa Rp7.000.000 benar, tetapi rincian alokasinya masih harus diperiksa.
Jika software membagi otomatis menurut urutan tertentu, minta penjelasan dan periksa kesesuaiannya dengan instruksi pembayaran perusahaan. Jangan menganggap alokasi otomatis salah hanya karena berbeda dari kebiasaan staf; bandingkan dengan kesepakatan yang benar. Bila perlu diubah, tanyakan siapa yang berhak mengubah serta bagaimana riwayat perubahan disimpan agar pemasok dan finance dapat menelusurinya kemudian.
Gunakan pemberitahuan pembayaran yang menyebut nomor invoice dan nominal alokasi, lalu minta konfirmasi pemasok bila ada ketidakjelasan. Bukti transfer membuktikan perpindahan uang, sedangkan pemberitahuan alokasi menjelaskan tujuan penyelesaiannya. Keduanya saling melengkapi. Jangan menunggu akhir bulan untuk mencari alasan mengapa pemasok masih menagih satu invoice ketika total transfer perusahaan tampak sudah cukup.
Apa yang dilakukan bila biaya sudah terlanjur masuk alokasi?
Telusuri dokumen pembayaran dan mutasi asal, lalu minta finance meninjau koreksi yang sesuai kewenangan serta status periode. Jangan menghapus bukti bank atau mengganti harga invoice hanya supaya sisa berubah nol. Harga pembelian dan biaya transfer merupakan pertanyaan sumber yang berbeda pada contoh ini.
Simpan keadaan sebelum koreksi, alasan perubahan, bukti biaya, dan persetujuan yang diperlukan. Setelah koreksi, buka kembali invoice, rincian pembayaran, saldo pemasok, serta rekening. Jika pembayaran berkaitan dengan beberapa invoice, periksa semuanya agar pembetulan satu alokasi tidak menggeser masalah ke dokumen lain. Artikel ini tidak memberi instruksi menembus periode terkunci atau mengubah transaksi historis yang dibatasi.
Jalankan juga pemeriksaan pengulangan pada data latihan. Ketika petugas menerima pemberitahuan bank yang sama dua kali, ia harus dapat mengetahui bahwa transfer sudah dicatat. Identitas transfer dan referensi dokumen lebih kuat daripada nominal semata. Dua cicilan yang kebetulan sama besar tetap bisa merupakan kejadian berbeda, sehingga pemeriksaan perlu memperhatikan tanggal dan bukti sumbernya.
Apa yang harus dibuktikan saat memilih software?
Minta demonstrasi pembayaran sebagian, alokasi satu transfer ke beberapa invoice, biaya bank, dan pembetulan alokasi. Tulis hasil yang diharapkan sebelum demo. Jangan memberikan nilai lulus hanya karena menu pembayaran tersedia; rincian sisa dan hubungan dokumen harus dapat dibuka kembali menggunakan akun finance yang akan bekerja sehari-hari.
Sumber produk Sparta menjelaskan faktur pembelian, pembayaran pemasok, pengelolaan hutang, kas dan bank, serta jurnal yang terkait transaksi. Gunakan kemampuan itu sebagai dasar meminta uji, bukan janji bahwa seluruh skenario biaya khusus sudah dikonfirmasi. Data latihan Rp12.000.000 memberi titik pembanding yang jelas untuk melihat kebutuhan yang telah terpenuhi dan yang masih memerlukan penjelasan.
Apa langkah praktis untuk admin pembayaran?
Tambahkan pemeriksaan rekening tujuan saat menyusun alokasi, khususnya bila pemasok mengirim perubahan instruksi pembayaran. Konfirmasi melalui prosedur perusahaan yang telah disepakati dan simpan bukti keputusan. Sisa invoice yang benar tidak membuktikan uang dikirim ke rekening yang benar. Bedakan pemeriksaan penerima transfer dari pemeriksaan hitungan alokasi agar kedua tanggung jawab tersebut tetap mempunyai petugas dan bukti masing-masing.
Sebelum transfer, siapkan invoice yang akan diselesaikan, jumlah alokasi, pihak penanggung biaya, dan rekening tujuan yang telah diverifikasi sesuai prosedur perusahaan. Setelah transfer, hubungkan bukti dengan dokumen pembayaran dan periksa sisa per invoice. Saat rekonsiliasi, cocokkan total debit beserta biaya terpisah, bukan mengubah alokasi pemasok agar sama dengan rekening.
Baca remittance advice untuk format pemberitahuan alokasi dan rekonsiliasi hutang pemasok untuk pencocokan pernyataan saldo. Untuk hubungan dokumen, lihat aplikasi faktur penjualan sebagai konteks penilaian sistem. Anda dapat meminta akses awal Sparta dengan invoice dan bukti transfer yang disamarkan. Sparta belum mempunyai harga publik final dan gratis dicoba dengan data sendiri selama akses awal, termasuk simulasi migrasi Accurate.