Cara Menghitung Harga Jual dari HPP: Margin vs Markup
Hitung harga jual dari HPP dengan rumus margin dan markup: HPP Rp 80.000 jadi Rp 100.000 untuk margin 20%. Lengkap dengan biaya, diskon, PPN, dan rumus Excel.

 Tim Sparta5 menit baca
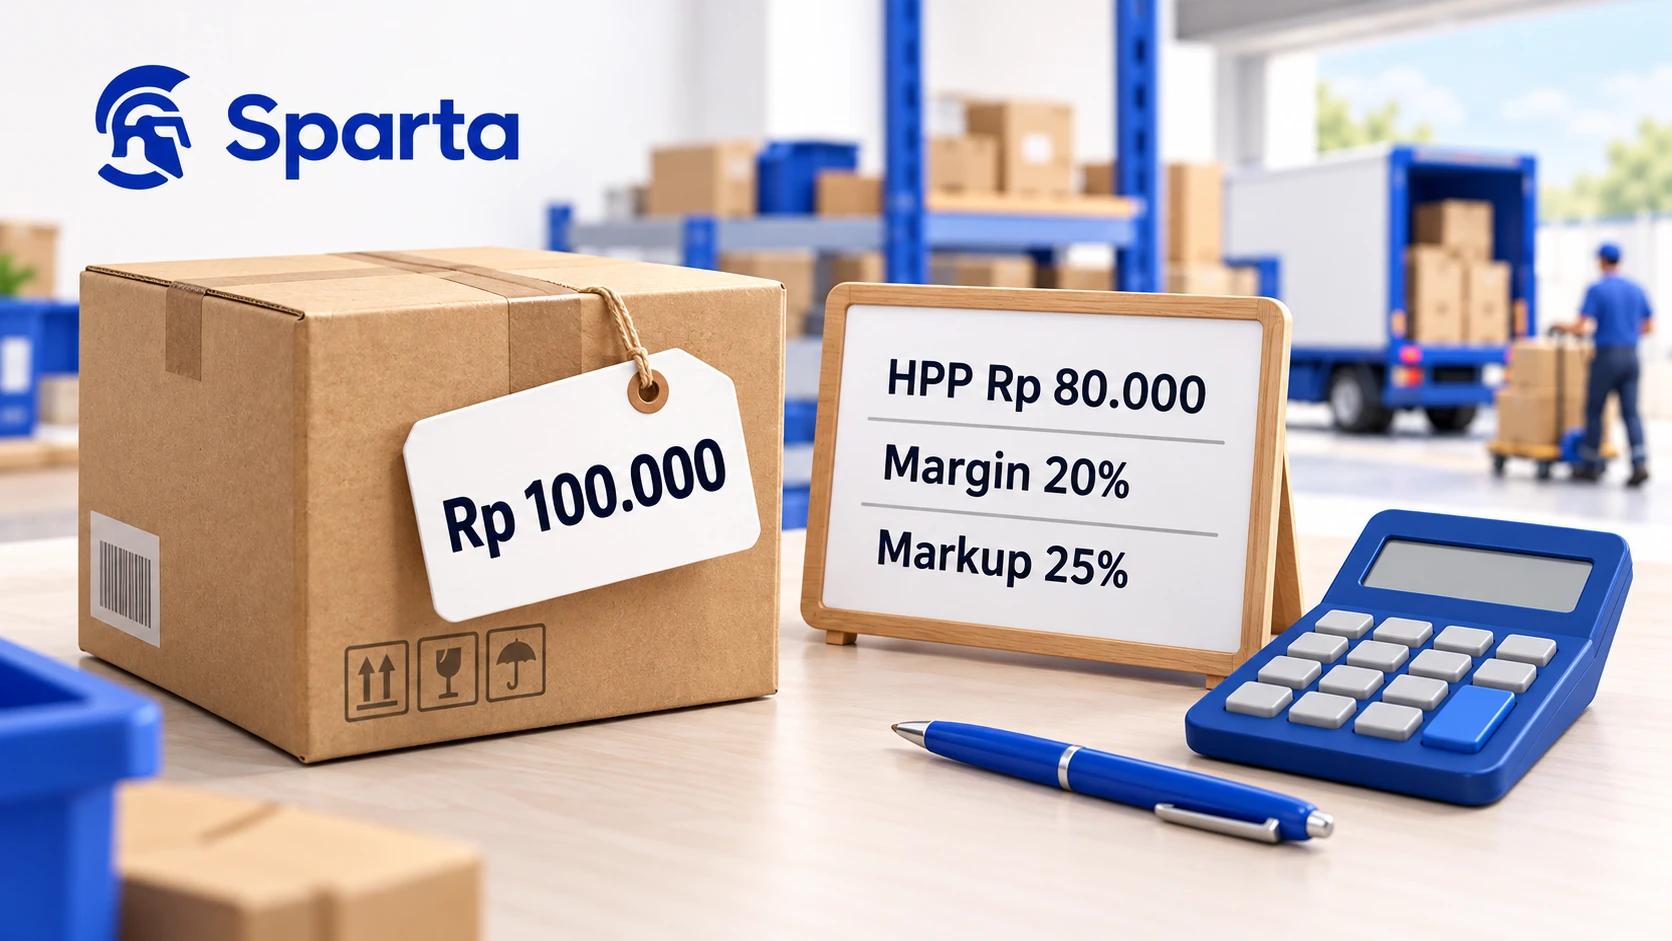
Untuk menghitung harga jual dari HPP, tentukan dulu apakah target Anda margin atau markup. Dengan target margin, harga jual = HPP ÷ (1 - margin). Dengan markup, harga jual = HPP × (1 + markup). Misalnya HPP Rp 80.000 dengan target margin 20% menghasilkan Rp 100.000, setara markup 25%. Jika Anda memakai markup 20%, harga hanya Rp 96.000 dan marginnya 16,7%.
Setelah menentukan margin per unit, uji break even point distributor untuk melihat jumlah penjualan yang menutup biaya tetap.
Panduan ini untuk pemilik dan admin harga di usaha dagang atau distribusi. Kita mulai dari perbedaan kedua rumus, lalu memilih HPP yang tepat, menghitung contoh lengkap dengan ongkos kirim, komisi, diskon, dan PPN, dan menutupnya dengan rumus Excel yang bisa langsung dipakai.
Margin dan markup menjawab pertanyaan berbeda
Keduanya memakai laba kotor yang sama, yaitu harga jual dikurangi HPP. Bedanya ada pada pembagi. Margin membagi laba dengan harga jual, jadi menjawab berapa bagian dari setiap rupiah penjualan yang tersisa. Markup membagi laba dengan HPP, jadi menjawab berapa persen harga dinaikkan dari modal barang.
Rumus konversinya: markup = margin ÷ (1 - margin), dan margin = markup ÷ (1 + markup). Tabel berikut berguna saat pemilik bicara dalam margin, sementara tim penjualan terbiasa menaikkan harga dengan markup.
Semakin tinggi targetnya, semakin jauh jarak kedua angka. Kesalahan menyamakan margin 30% dengan markup 30% membuat harga Rp 104.000 untuk HPP Rp 80.000, padahal margin 30% memerlukan harga sekitar Rp 114.286.
Pastikan HPP yang dipakai sudah benar
Harga jual hanya bisa setepat HPP yang menjadi dasarnya. PSAK 202 Persediaan paragraf 11 memasukkan harga beli, bea impor, pajak yang tidak dapat ditagih kembali, biaya angkut, biaya penanganan, dan biaya lain yang langsung terkait perolehan ke dalam biaya pembelian persediaan. PPN masukan yang dapat dikreditkan tidak menambah HPP karena bisa ditagih kembali melalui pengkreditan.
Perhatikan juga waktu. Jika HPP menurut FIFO masih Rp 80.000 tetapi harga beli terakhir sudah Rp 86.000, harga yang dihitung dari Rp 80.000 bisa terasa untung hari ini, lalu menipis saat stok harus dibeli lagi. Untuk barang yang harga belinya sedang naik, bandingkan hasilnya dengan harga beli terakhir sebelum memasang harga. Cara HPP dihitung per lapisan dijelaskan di cara menghitung HPP FIFO.
Contoh lengkap: biaya, komisi, diskon, lalu PPN
Misalnya sebuah distributor menjual pompa kecil dengan HPP Rp 80.000 per unit, sudah termasuk ongkos angkut pembelian. Setiap penjualan memerlukan ongkos kirim ke pelanggan Rp 3.000 per unit dan komisi sales 2% dari harga jual bersih. Pemilik menargetkan laba 15% dari harga jual bersih setelah semua biaya itu, dan pelanggan grosir biasa mendapat diskon 5% dari harga daftar.
Komisi ikut menjadi pembagi karena nilainya persentase dari harga jual, bukan rupiah tetap. Periksa hasil akhirnya: harga bersih Rp 100.225 dikurangi HPP Rp 80.000, ongkos kirim Rp 3.000, dan komisi 2% sebesar Rp 2.004,50 menyisakan Rp 15.220,50. Angka itu sekitar 15,2% dari harga bersih, sedikit di atas target karena pembulatan ke atas.
Jika Anda PKP dan barangnya bukan barang mewah, PPN dihitung di atas harga itu. Berdasarkan PMK 131 Tahun 2024, PPN 12% dikenakan atas DPP nilai lain sebesar 11/12 dari harga jual, sehingga bebannya setara 11% dari harga jual. Untuk Rp 100.225, PPN-nya sekitar Rp 11.025 per unit, walaupun dalam faktur PPN dihitung dari total transaksi. PPN tidak termasuk margin karena dipungut untuk negara.
Kesalahan yang paling sering menggerus margin
- Menambahkan persentase target ke HPP. Target margin 20% dengan cara HPP × 1,2 hanya menghasilkan Rp 96.000 dan margin 16,7%.
- Lupa biaya yang selalu ikut setiap penjualan, seperti komisi, ongkos kirim, dan biaya penagihan.
- Membandingkan harga termasuk PPN dengan HPP, sehingga margin terlihat lebih tebal dari kenyataannya.
- Memberi diskon tambahan dari harga daftar tanpa menghitung ulang marginnya. Cara menghitung potongan berlapis ada di diskon bertingkat.
- Memakai satu persentase untuk semua barang, padahal biaya kirim, perputaran, dan risiko tiap barang berbeda.
- Tidak memperbarui HPP dasar saat harga beli naik.
Rumus Excel untuk daftar harga
Siapkan kolom A untuk HPP, B untuk biaya per unit, C untuk target margin, D untuk komisi, dan E untuk diskon rencana. Isi persentase sebagai 15% atau 0,15. Rumus di bawah memakai titik koma sebagai pemisah argumen, yang umum pada pengaturan regional Indonesia. Jika Excel Anda memakai koma, ganti titik koma dengan koma.
- Harga bersih di F2: =(A2+B2)/(1-C2-D2)
- Harga daftar dibulatkan ke atas kelipatan 500 di G2: =CEILING(F2/(1-E2);500)
- Harga setelah diskon di H2: =G2*(1-E2)
- Margin kotor terhadap harga di I2: =(H2-A2)/H2
- Markup terhadap HPP di J2: =(H2-A2)/A2
- Margin bersih setelah ongkos kirim dan komisi di K2: =(H2-A2-B2-H2*D2)/H2
Jalankan rumus ini pada data sebenarnya, lalu urutkan kolom K dari yang terkecil. Barang dengan margin di bawah batas yang Anda tetapkan adalah kandidat pertama untuk dinaikkan harganya, dinegosiasikan ulang dengan pemasok, atau dihentikan dari promosi.
Menjaga harga tetap sehat setelah dipasang
Harga yang benar hari ini bisa salah bulan depan karena HPP, ongkos kirim, dan diskon terus berubah. Bandingkan setiap bulan laba kotor dari laporan laba rugi dengan target yang Anda pakai saat menyusun harga. Jika selisihnya besar, telusuri barang mana yang HPP-nya naik atau mana yang sering didiskon di luar kebijakan.
Di Sparta, HPP dihitung sistem dengan FIFO atau rata-rata bergerak dari dokumen pembelian dan penjualan, dan laporan laba rugi serta nilai persediaan tersambung ke dokumen tersebut. Peran Penjualan (Sales) tidak melihat harga pokok barang. Langkah berikutnya: hitung ulang harga sepuluh barang terlaris Anda dengan tabel di atas. Untuk mencobanya dengan data sendiri, minta akses awal Sparta.