Remittance Advice: Satu Transfer, Banyak Invoice
Pahami remittance advice dan cara membagi satu transfer ke beberapa invoice dengan contoh Rp12 juta, sisa belum teralokasi, dan pemeriksaan ulang.

 Tim Sparta5 menit baca
Untuk pemeriksaan yang lebih khusus, baca Pembayaran Parsial: Pisahkan Biaya Transfer. Pembahasan tersebut membantu menjawab: Bagaimana menguji alokasi pembayaran sebagian dengan biaya bank?
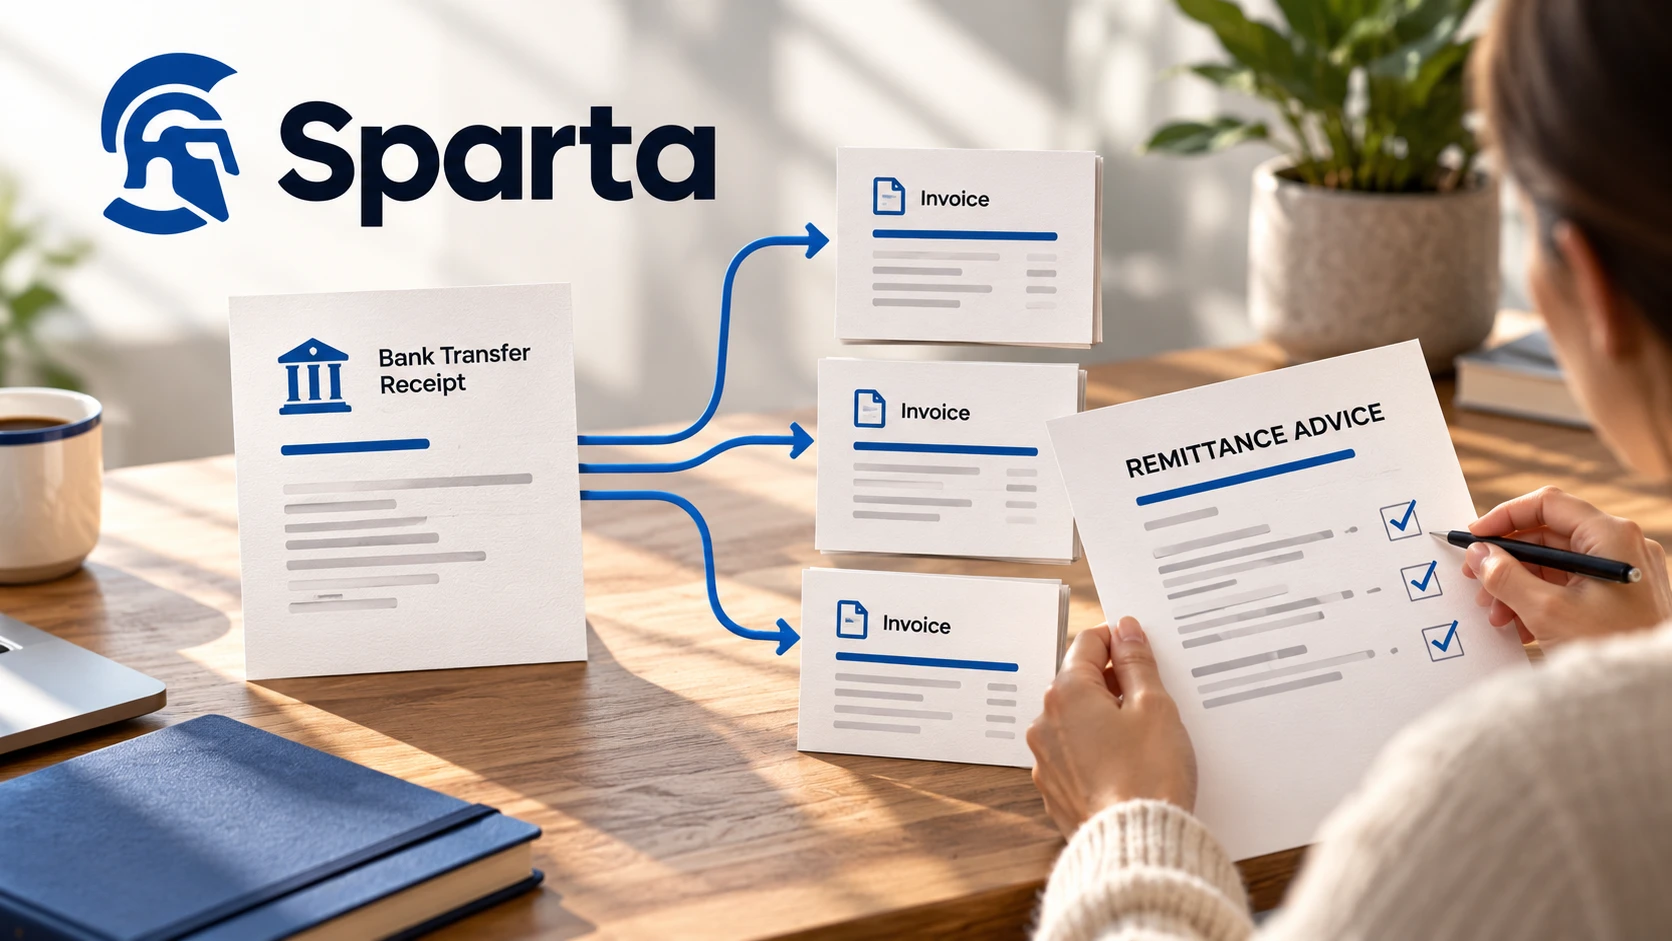
Remittance advice adalah pemberitahuan rincian pembayaran yang membantu penerima mengetahui tagihan mana yang dimaksud pembayar. Jika pelanggan mentransfer satu nominal untuk beberapa invoice, mintalah daftar nomor invoice dan alokasi rupiahnya, lalu cocokkan dengan dana yang benar-benar masuk. Pemberitahuan itu membantu pencocokan, tetapi Anda tetap perlu memverifikasi transaksi bank dan saldo tiap invoice sebelum menandai pembayaran selesai.
Untuk pemeriksaan lanjutan, baca Rekonsiliasi Marketplace: Buktikan Dana Bersih.
Tiga bukti yang perlu dibaca bersama
Mutasi rekening menjawab apakah dana masuk ke rekening perusahaan, pada tanggal berapa, dan berapa nominalnya. Remittance advice menjelaskan maksud pembayar: invoice mana yang hendak dilunasi atau dibayar sebagian. Daftar invoice terbuka menunjukkan tagihan mana yang masih mempunyai saldo. Ketiganya dapat berbeda sementara waktu, misalnya pelanggan mengirim rincian pembayaran hari ini tetapi transfer baru masuk pada hari kerja berikutnya.
Dokumentasi remittance advice Xero memberi contoh pemberitahuan pembayaran kepada pemasok berdasarkan satu tagihan atau pembayaran gabungan. Ini contoh fungsi dokumen, bukan ketentuan bahwa semua perusahaan harus memakai format Xero. Dalam hubungan distributor dan pelanggan, Anda dapat meminta rincian serupa agar satu transfer tidak dialokasikan hanya berdasarkan perkiraan admin.
Foto bukti transfer tanpa nomor invoice sering menyisakan pekerjaan. Sebaliknya, email berisi nomor invoice tanpa identitas transfer belum membuktikan dana sudah diterima. Hindari langsung menandai seluruh tagihan di email sebagai lunas. Catat nomor referensi pembayaran dan status pemeriksaannya, lalu berikan jawaban yang jelas kepada pelanggan jika rincian belum cukup untuk dipakai.
Minta rincian yang bisa dicocokkan per invoice
Tidak perlu meminta seluruh saldo rekening atau data pribadi yang tidak berkaitan dengan pembayaran. Pelanggan cukup memberi informasi yang relevan untuk mencocokkan transaksi. Gunakan jalur komunikasi yang sudah dikenal perusahaan. Jika nama pengirim dana berbeda dari pelanggan, minta konfirmasi hubungan dan tujuan pembayaran sebelum memasangkannya dengan tagihan. Nama yang mirip bukan bukti bahwa dua badan usaha adalah pelanggan yang sama.
Untuk invoice yang nomornya mirip, tulis juga tanggal atau nilai awalnya pada lembar kerja internal. Pastikan nomor berasal dari dokumen yang diterbitkan perusahaan Anda, sebab pelanggan mungkin memakai nomor pencatatan internal sendiri. Simpan pemetaan dua nomor itu agar klarifikasi berikutnya tidak dimulai dari awal. Bila satu transfer membayar tagihan dua perusahaan dalam satu grup, pisahkan penanganannya sesuai rekening dan entitas pemilik tagihan.
Contoh Rp12 juta untuk tiga invoice
Misalnya pelanggan memiliki invoice A bersaldo Rp5.000.000, invoice B Rp4.500.000, dan invoice C Rp6.000.000. Semua angka ini ilustrasi nominal administrasi; tidak ada perhitungan pajak atau usulan jurnal. Pelanggan mentransfer Rp12.000.000 dan menyatakan pembayaran untuk A sebesar Rp5.000.000, B sebesar Rp4.500.000, serta C sebesar Rp2.000.000. Total rincian baru Rp11.500.000.
Selisih Rp500.000 tidak boleh diam-diam dipaksakan ke C hanya agar seluruh penerimaan terlihat terpakai. Pelanggan mungkin berniat membayar lebih banyak untuk C, mungkin mempunyai pesanan lain, atau mungkin salah menulis rincian. Tanyakan maksudnya dan simpan jawabannya. Sampai jelas, tandai nilai itu sebagai belum teralokasi pada lembar pemeriksaan. Penanganan pencatatan di aplikasi mengikuti kebijakan dan persetujuan keuangan perusahaan.
Jika pelanggan kemudian mengonfirmasi tambahan Rp500.000 memang untuk C, alokasi C menjadi Rp2.500.000 dan sisanya Rp3.500.000. Jumlah alokasi akhir adalah Rp5.000.000 + Rp4.500.000 + Rp2.500.000 = Rp12.000.000. Sisa ketiga invoice kini Rp3.500.000. Kesimpulan itu baru tepat setelah saldo awal, dana masuk, dan konfirmasi tujuan pembayaran diperiksa.
Urutan kerja agar transfer tidak dihitung dua kali
- Temukan transaksi bank yang benar. Periksa rekening penerima, tanggal, nominal, dan referensi; jangan memakai tangkapan layar pelanggan sebagai satu-satunya verifikasi.
- Cari apakah referensi transfer tersebut sudah dipakai pada penerimaan sebelumnya. Telusuri pula nominal dan tanggal bila referensinya tidak lengkap.
- Buka saldo invoice yang disebut pelanggan. Pastikan invoice tidak dibatalkan, sudah dibayar melalui transaksi lain, atau berada di perusahaan berbeda.
- Bandingkan jumlah rincian dengan dana masuk. Catat bagian yang belum terjelaskan dan hentikan finalisasi bagian yang masih ambigu.
- Setelah konfirmasi, simpan rujukan penerimaan dan alokasi per invoice. Buka ulang daftar pembayaran untuk memastikan satu transfer muncul sekali.
- Kirim konfirmasi administratif yang menyebut invoice dan nominal yang dipasangkan, serta sisa yang masih perlu diselesaikan.
Jika invoice telah dibayar sebagian sebelumnya, gunakan saldo terakhir sebagai batas pemeriksaan. Misalnya invoice B awalnya Rp4.500.000, tetapi sudah menerima Rp1.000.000 dari transfer lain, saldo terbukanya Rp3.500.000. Rincian pelanggan yang masih menulis Rp4.500.000 perlu diklarifikasi. Memasangkan lagi seluruh nominal awal dapat menciptakan pembayaran ganda atau saldo yang kelihatannya berlebih tanpa alasan yang benar.
Tangani potongan dan perubahan tujuan secara terpisah
Ketika nominal masuk lebih kecil daripada rincian, jangan langsung menganggap selisih sebagai biaya bank atau diskon. Minta bukti dan persetujuan atas penyebabnya. Pembahasan artikel ini berhenti pada penelusuran operasional; penentuan akun, pajak, potongan, dan penghapusan saldo memerlukan dasar serta pihak yang berwenang di perusahaan. Label lunas tidak boleh dipakai untuk menyembunyikan selisih yang belum diselesaikan.
Jika tujuan pembayaran berubah setelah alokasi disimpan, catat pasangan awal, alasan perubahan, pihak yang mengonfirmasi, serta pasangan pengganti. Pastikan pelepasan alokasi lama dan pemasangan baru tidak menyebabkan penerimaan tercatat dua kali. Periksa ulang kedua invoice yang terkena perubahan. Invoice yang semula lunas dapat kembali mempunyai saldo, dan pelanggan perlu memperoleh penjelasan yang sama dengan catatan internal.
Pekerjaan ini berbeda dari menyusun laporan umur piutang, yang mengelompokkan saldo terbuka menurut waktunya. Perbaiki alokasi terlebih dahulu agar laporan umur tidak terus menagih invoice yang sebenarnya dibayar. Untuk memastikan penerimaan perusahaan cocok dengan bank, gunakan pula contoh rekonsiliasi bank. Rekonsiliasi rekening dan alokasi per invoice saling membantu, tetapi bukan pemeriksaan yang identik.
Uji dengan satu pembayaran gabungan
Ambil satu transfer yang menyentuh sedikitnya dua invoice. Buat daftar alokasi, cocokkan total dengan rekening, lalu minta petugas lain membaca hasilnya tanpa penjelasan lisan. Anda sudah mempunyai bahan demo yang lebih berguna daripada sekadar bertanya apakah aplikasi bisa mencatat pembayaran. Coba akses awal Sparta dengan contoh tersebut untuk memeriksa hubungan faktur dan penerimaan pembayaran. Pastikan kebutuhan rincian remittance serta koreksi alokasi diperlihatkan sebelum Anda menetapkan alur tim.