Rekonsiliasi Hutang: Cocokkan Saldo Pemasok
Contoh rekonsiliasi hutang pemasok dari saldo Rp18 juta ke Rp15 juta. Telusuri invoice, transfer, dan pengurang dengan periode serta bukti yang sama.

 Tim Sparta5 menit baca
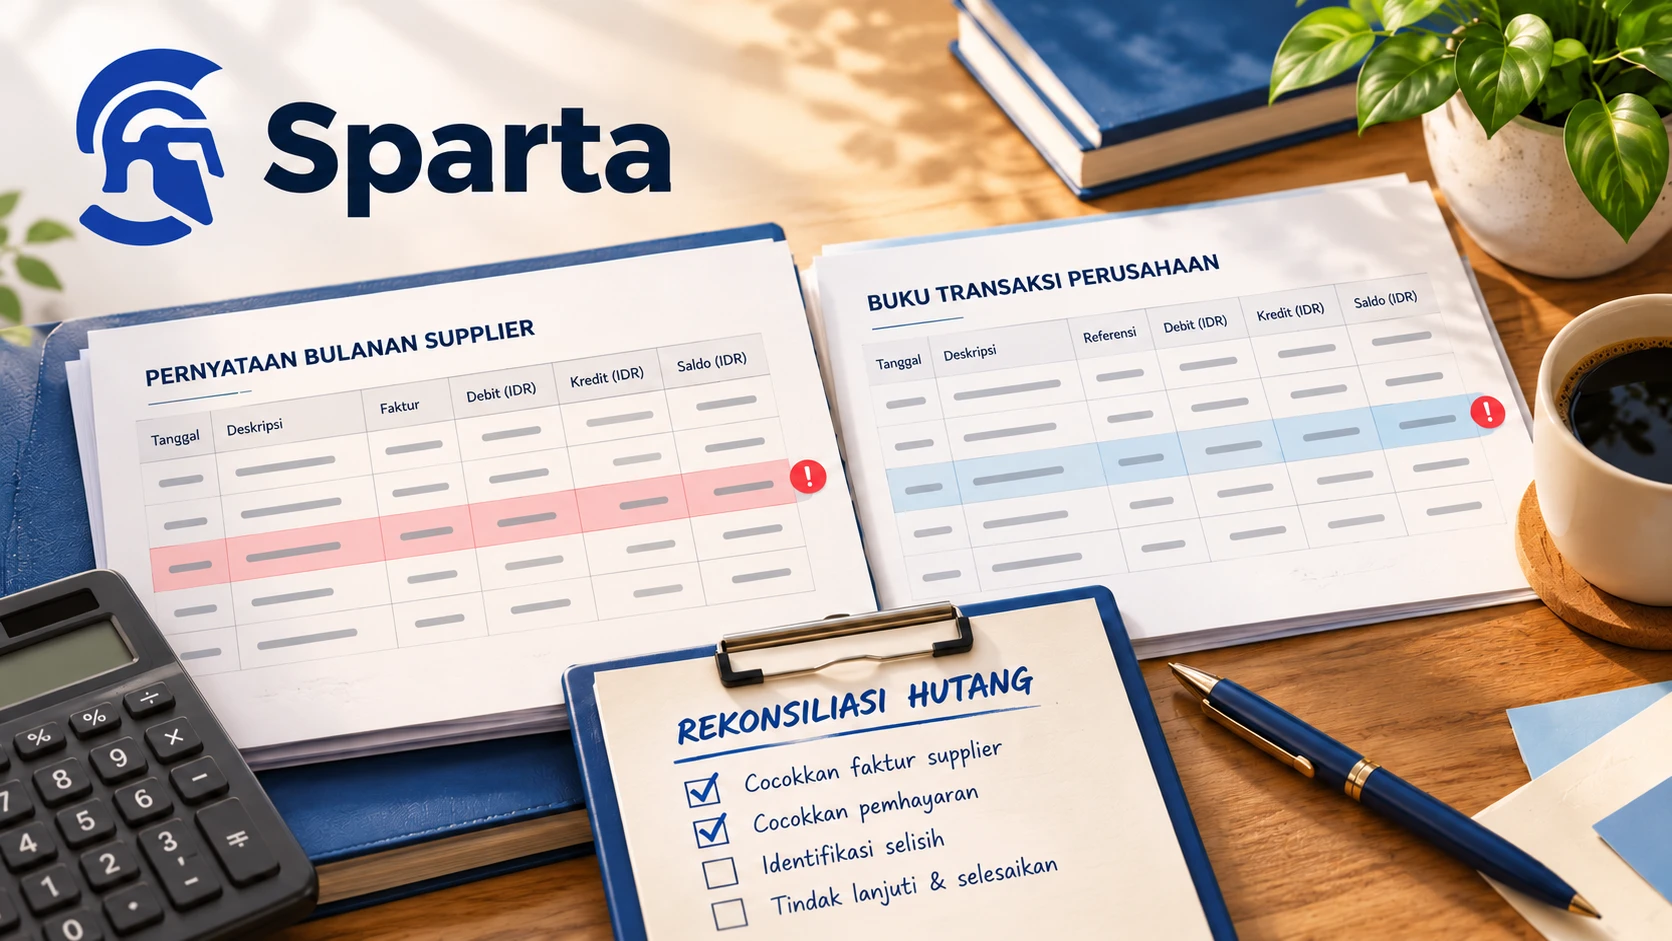
Rekonsiliasi hutang pemasok adalah pemeriksaan antara rincian tagihan dan pembayaran dalam catatan Anda dengan pernyataan saldo dari pemasok pada tanggal yang sama. Cocokkan setiap invoice, pembayaran, dan dokumen pengurang, lalu jelaskan perbedaannya satu per satu. Tujuannya bukan memaksa total menjadi sama, melainkan menghasilkan saldo yang dapat ditelusuri dan daftar perbedaan yang memiliki bukti, penanggung jawab, serta tindak lanjut.
Untuk pemeriksaan lanjutan, baca Retur Pembelian Lunas: Cek Barang dan Refund.
Untuk selisih yang sedang diklaim, telusuri debit note dan credit note hingga nilai yang disetujui benar-benar diterapkan.
Untuk pembahasan terkait yang lebih spesifik, lihat Rekonsiliasi Antar Perusahaan: Cocokkan Dua Buku.
Minta rincian pemasok, bukan hanya angka terakhir
Pernyataan saldo atau supplier statement adalah pandangan pemasok tentang akun perusahaan Anda. Untuk dicocokkan, minta nomor invoice, tanggal, nilai, pembayaran yang telah mereka terima, dokumen pengurang, dan saldo akhirnya. Angka tunggal yang dikirim melalui chat sulit diperiksa karena Anda tidak tahu transaksi pembentuknya. Simpan tanggal pernyataan dan periode yang dicakup; berkas terbaru belum tentu memakai batas tanggal terbaru.
Panduan prosedur pengeluaran University of Cambridge menyarankan pencocokan berkala atas pernyataan pemasok untuk memastikan invoice serta credit note tercatat. Ini referensi kontrol operasional, bukan aturan pelaporan Indonesia. Artikel ini membatasi pembahasan pada pencocokan dokumen dan hitungan saldo; keputusan jurnal, pengakuan kewajiban, serta perlakuan pajak tetap memerlukan penilaian pihak yang berwenang.
Pilih satu pemasok dan satu perusahaan dalam pemeriksaan pertama. Jika pemasok menjual kepada dua perusahaan milik Anda, minta statement terpisah. Periksa pula mata uangnya. Jangan menjumlahkan Rupiah dan mata uang lain seolah merupakan satu nilai. Ketika identitas atau cakupannya berbeda, selisih yang muncul tidak dapat diselesaikan hanya dengan menambah atau mengurangi satu transaksi.
Bekukan tanggal pembanding dan simpan dua versi
Misalnya Anda memeriksa posisi sampai 31 Oktober. Simpan salinan statement pemasok dan rincian internal yang dipakai pada pemeriksaan itu. Tagihan yang dilunasi 2 November masih memerlukan penjelasan sesuai posisi 31 Oktober. Jika laporan internal selalu menampilkan sisa hari ini, telusuri transaksi setelah batas tanggal untuk memahami posisi pada tanggal pemeriksaan. Jangan mengubah tanggal pembayaran agar terlihat sudah terjadi lebih awal.
Pisahkan daftar transaksi selama periode dan daftar tagihan yang masih terbuka. Statement yang hanya memuat invoice belum lunas tidak sama formatnya dengan daftar semua aktivitas. Pahami apakah saldo awal ditampilkan dan apakah pembayaran tercatat sebagai baris tersendiri. Pengurangan dapat muncul sebagai angka negatif atau pada kolom terpisah. Tuliskan konvensinya sebelum menghitung agar sebuah pembayaran tidak justru ditambahkan sebagai tagihan.
Contoh selisih Rp3 juta yang terdiri dari tiga masalah
Misalnya statement pemasok menunjukkan Rp18.000.000, sementara daftar internal menunjukkan Rp15.000.000 pada tanggal pembanding yang sama. Angka ini contoh hipotetis, bukan laporan pelanggan. Setelah diperiksa, Anda menemukan tiga perbedaan: transfer Rp4.000.000 belum masuk statement, invoice Rp2.000.000 tercatat internal tetapi belum muncul pada statement, dan dokumen pengurang Rp1.000.000 sudah diterapkan internal tetapi belum ditampilkan pemasok.
Jangan menganggap selisih Rp3.000.000 cukup dijelaskan oleh satu pembayaran Rp3.000.000 yang kebetulan ada. Dengan tiga bukti tersebut, jembatan hitungnya adalah Rp18.000.000 dikurangi transfer Rp4.000.000 menjadi Rp14.000.000; dikurangi pengurang Rp1.000.000 menjadi Rp13.000.000; lalu ditambah Rp2.000.000 untuk menjelaskan invoice internal yang belum masuk statement menjadi Rp15.000.000. Arah penyesuaian di sini hanya untuk menjembatani dua daftar, bukan instruksi membukukan transaksi.
Invoice Rp2.000.000 perlu ditunjukkan kepada pemasok agar mereka memeriksa mengapa belum muncul dalam statement. Jembatan aritmetika yang cocok tidak membuktikan bahwa invoice itu sah, barang sudah diterima, atau pengurang telah disetujui. Bukti transfer perlu diperiksa penerima dan statusnya. Dokumen pengurang perlu memiliki rujukan yang dapat diterima kedua pihak. Tiga pekerjaan ini tetap terbuka sampai masing-masing buktinya lengkap.
Cocokkan baris dengan hubungan satu ke banyak
Mulai dari nomor sumber dan nilai yang cocok persis. Sesudah pasangan mudah selesai, telusuri sisanya. Satu transfer dapat melunasi beberapa invoice, sedangkan satu invoice bisa dibayar beberapa kali. Buat daftar alokasi yang menjelaskan keduanya. Jika transfer Rp6.000.000 dialokasikan Rp2.500.000 ke invoice A dan Rp3.500.000 ke invoice B, simpan dua rujukan itu tanpa membuat seolah ada dua uang keluar terpisah.
Sebaliknya, jika invoice Rp6.000.000 dibayar Rp2.000.000 dan Rp4.000.000 pada hari berbeda, telusuri dua bukti transfer sebelum menyebut lunas. Bukti transfer pertama tidak boleh ditempel ulang sebagai bukti pembayaran kedua. Pemeriksaan uang pada rekening dapat dibantu dengan contoh rekonsiliasi bank, tetapi rekonsiliasi bank saja belum menjelaskan invoice mana yang dianggap selesai oleh pemasok.
Perhatikan invoice yang dikirim ulang dengan perubahan nama berkas atau format nomor. Cari berdasarkan isi serta referensi, bukan nomor internal Anda saja. Jika masalah ternyata mengenai kesesuaian pesanan dan penerimaan, pindahkan pemeriksaan rinci ke paket dokumennya. Panduan perbedaan purchase order dan invoice membantu memisahkan masalah barang dari masalah alokasi pembayaran atau pernyataan saldo.
Gunakan daftar selisih dengan status yang bermakna
- Tulis perbedaan sebagai fakta terukur: invoice tertentu belum ditemukan, transfer tertentu belum tampil, atau nilai berbeda pada referensi yang sama.
- Lampirkan bukti yang sudah tersedia dan sebutkan bukti yang masih diminta. Jangan memberi status selesai hanya karena email telah dikirim.
- Tentukan pihak yang menjawab: pembelian untuk referensi barang, keuangan untuk pembayaran, atau pemasok untuk statement serta dokumen sumber.
- Catat jawaban, keputusan, tanggal, dan nomor dokumen tindak lanjut. Pisahkan jawaban lisan yang belum dikonfirmasi.
- Periksa ulang daftar setelah koreksi atau pembaruan diterima. Simpan versi sebelum dan sesudah beserta penjelasannya.
Pilih status sederhana: menunggu dokumen, menunggu konfirmasi, telah dijelaskan karena perbedaan waktu, atau selesai diverifikasi. Status dijelaskan bukan selalu berarti perlu koreksi. Transfer yang sah tetapi belum masuk statement mungkin cukup menunggu pembaruan pemasok. Invoice yang belum muncul pada statement memerlukan verifikasi lebih lanjut dengan pemasok. Hindari status selisih kecil diabaikan tanpa keputusan yang jelas dari penanggung jawab.
Jadikan hasil pemeriksaan sebagai paket kerja
Hasil akhir yang berguna terdiri dari dua daftar sumber, jembatan selisih, bukti per perbedaan, dan daftar pekerjaan terbuka. Berikan paket itu kepada pemeriksa berikutnya dan minta ia mengulang hitungan tanpa penjelasan tambahan. Jika ia hanya dapat memahami hasilnya setelah membaca chat pribadi, arsip pemeriksaan belum lengkap. Ketika statement baru datang, bawa item terbuka yang sama agar masalah lama tidak terus dianggap temuan baru.
Sparta memiliki master pemasok, faktur pembelian, pembayaran pemasok, serta retur pembelian. Siapkan satu statement yang telah disamarkan dan contoh alokasi pembayaran untuk mencoba akses awal Sparta. Periksa bersama tim bagaimana dokumen sumber Anda ditelusuri; jangan mengasumsikan pencocokan statement otomatis tersedia. Selama akses awal Sparta gratis dicoba dengan data sendiri dan harga final belum dipublikasikan. Mulailah dari satu pemasok sampai setiap selisih dapat dijelaskan.