Analisis ABC Persediaan: Contoh dan Prioritas Kontrol
Susun analisis ABC persediaan dari nilai pemakaian, hitung kontribusi kumulatif, lalu tetapkan kontrol barang tanpa mengabaikan komponen kritis.

 Tim Sparta5 menit baca
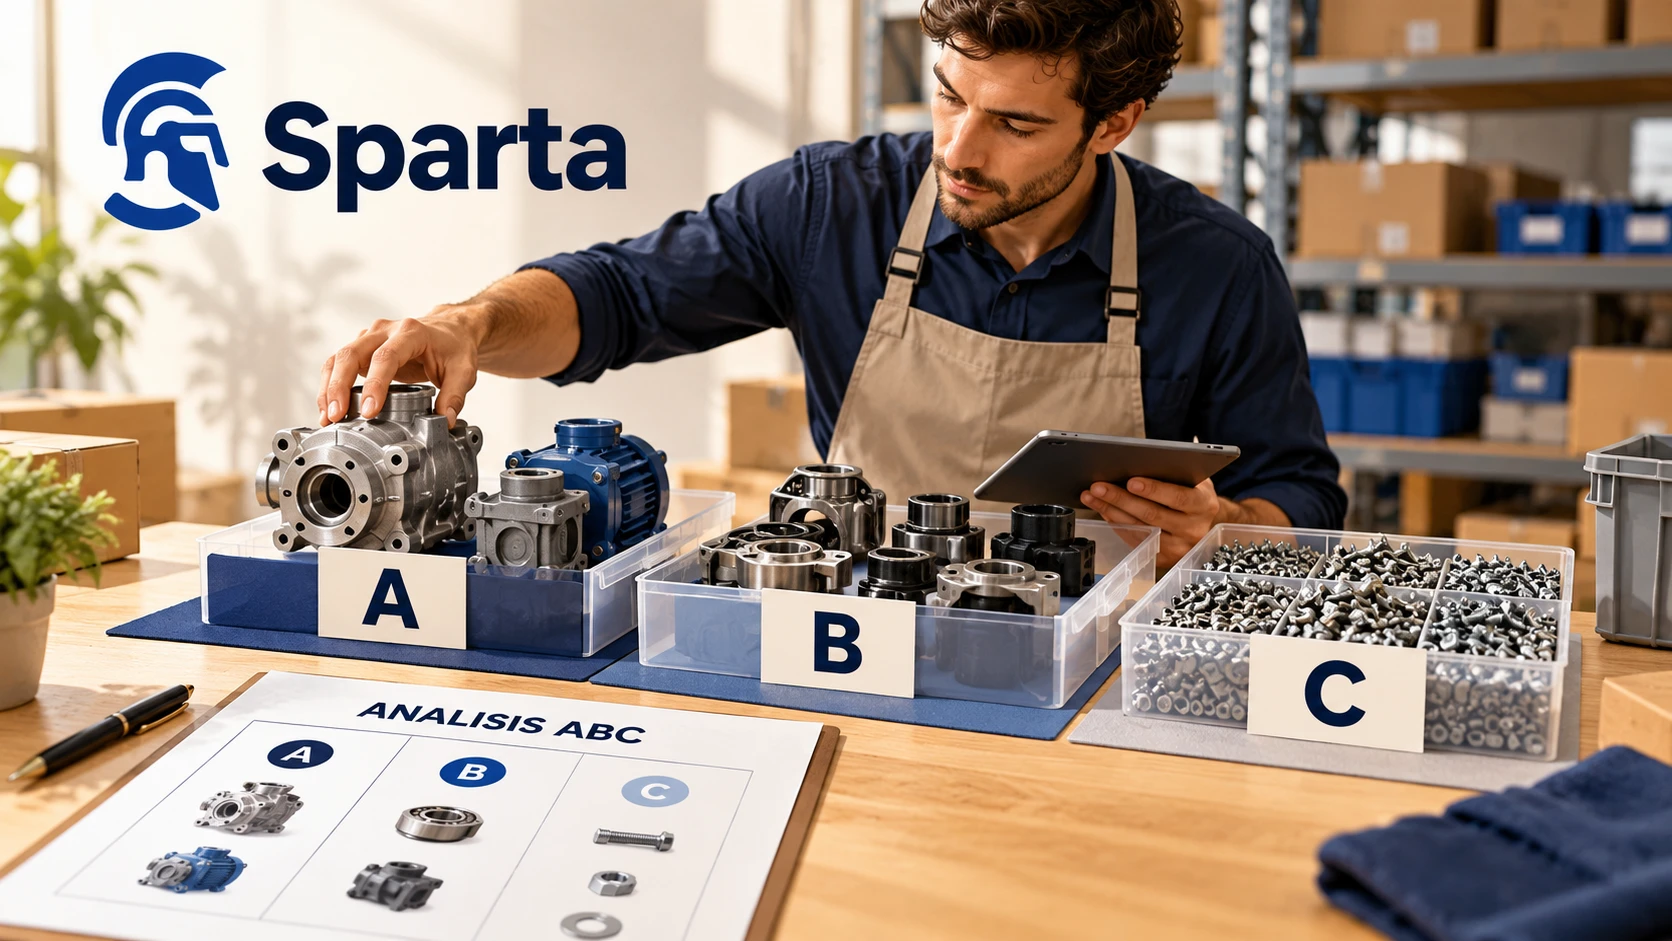
Analisis ABC persediaan mengurutkan barang menurut kontribusi nilainya dalam periode tertentu, lalu membaginya menjadi kelompok A, B, dan C untuk menentukan prioritas pengawasan. Mulailah dengan nilai pemakaian, urutkan terbesar, hitung persentase kumulatif, dan tetapkan batas kelompok. Hasilnya membantu memilih barang yang diperiksa lebih dahulu; label C tetap perlu mendapat pengecualian jika barang murah tersebut penting untuk memenuhi pesanan pelanggan.
Barang yang tidak layak jual memerlukan karantina dan penanganan barang rusak, terpisah dari keputusan prioritas penghitungan.
Tentukan nilai yang sedang Anda prioritaskan
Untuk distributor dengan ribuan barang, pertanyaan awalnya bukan berapa persen barang harus masuk A, melainkan keputusan apa yang ingin dibantu. Jika tujuannya mengawasi pembelian rutin, nilai pemakaian selama periode dapat menjadi dasar. Jika tujuannya meninjau uang yang masih tertahan di rak, nilai saldo persediaan pada satu tanggal menjawab pertanyaan berbeda. Jangan mencampur dua dasar itu dalam satu peringkat tanpa menjelaskannya kepada pembaca laporan.
Dokumentasi klasifikasi ABC SAP menjelaskan pengurutan berdasarkan nilai barang keluar selama interval tertentu dan pengelompokan dengan ambang yang ditentukan. Artinya harga satuan dan jumlah pergerakan sama-sama berpengaruh. Dasar tersebut berbeda dari inventory turnover, yang membandingkan HPP periode dengan persediaan rata-rata untuk menilai putaran. ABC menyusun prioritas antartipe barang, bukan mengukur berapa kali stok berputar.
Siapkan satu lembar yang bisa diulang
Usulan lembar kerja di artikel ini memakai jumlah pemakaian bersih selama dua belas bulan dikali biaya unit referensi yang disepakati. Ini alat perencanaan internal, bukan metode menghitung ulang HPP atau mengubah nilai buku. Bila biaya berubah besar sepanjang periode, Anda dapat memakai nilai pergerakan aktual yang telah diverifikasi tim keuangan. Tuliskan pilihan dasarnya supaya hasil tahun berikutnya tidak dibandingkan dengan ukuran berbeda.
- Tentukan perusahaan, gudang atau lingkup seluruh perusahaan, tanggal awal, tanggal akhir, dan satuan dasar.
- Ambil daftar barang beserta jumlah keluar untuk pelanggan. Pisahkan transfer gudang, koreksi, dan retur agar definisi pemakaian tidak berubah diam-diam.
- Satukan barang yang sama pada kode yang benar. Jangan menjumlahkan dus dan unit sebelum konversinya diperiksa.
- Tambahkan biaya referensi, sumber biaya, nilai pemakaian, kontribusi, kontribusi kumulatif, kelas, dan alasan pengecualian.
- Simpan salinan data sumber serta tanggal penarikan. Orang lain harus dapat mengulang angka tanpa mengandalkan ingatan penyusunnya.
Bila data retur belum rapi, tandai baris yang menunggu pemeriksaan sebelum menentukan kelas final. Barang yang baru diluncurkan tiga bulan lalu juga jangan langsung dinilai lemah karena periode pengamatannya lebih pendek. Tempatkan dalam daftar tinjauan barang baru dengan catatan tanggal mulai dijual. Tidak ada manfaatnya menghasilkan tiga label yang terlihat rapi jika dasar pembandingnya tidak setara.
Contoh lima barang dengan total Rp100 juta
Misalnya, data hipotetis sebuah distributor menunjukkan nilai pemakaian filter Rp50 juta, bearing Rp25 juta, seal Rp15 juta, selang Rp7 juta, dan baut Rp3 juta. Totalnya Rp100 juta. Nilai filter, misalnya, berasal dari 500 unit dikali biaya referensi Rp100.000. Contoh ini sengaja sederhana agar pemeriksaan kontribusi mudah dilakukan, bukan data pelanggan Sparta atau gambaran komposisi wajib sebuah usaha.
Dalam contoh kebijakan ini, kelompok A berakhir pada kumulatif 75%, B sampai 90%, dan sisanya C. Filter serta bearing masuk A, seal masuk B, selang serta baut masuk C. Batas tersebut adalah asumsi latihan. SAP menampilkan contoh ambang lain; tidak ada keharusan semua bisnis menghasilkan komposisi yang persis sama. Hindari memaksakan peringkat agar cocok dengan slogan 80/20 jika data Anda menunjukkan sebaliknya.
Di Excel, tempatkan nilai pemakaian pada kolom D, persentase kontribusi pada E, dan kumulatif pada F. Untuk lima baris data, E2 dapat dihitung dengan =D2/SUM($D$2:$D$6), lalu F2 dengan =SUM($E$2:E2). Salin ke bawah setelah baris diurutkan menurut D terbesar. Periksa bahwa E berjumlah 100% dan F terakhir juga 100%. Pemisah argumen rumus mengikuti pengaturan Excel Anda.
Putuskan cara menangani barang di batas kelas
Masalah muncul bila target A 75%, tetapi dua barang pertama sudah membawa kumulatif dari 60% ke 82%. Anda perlu aturan tertulis: apakah barang yang melewati batas tetap masuk A, atau masuk kelompok berikutnya? Keduanya dapat menghasilkan daftar berbeda. Pilih satu aturan, tampilkan dampaknya, dan gunakan secara konsisten. Jangan membelah satu kode barang menjadi dua kelas hanya untuk mengejar persentase cantik.
Untuk barang dengan nilai sama, gunakan urutan kedua yang tetap, misalnya kode barang. Kebijakan ini membantu hasil pengulangan tidak berubah hanya karena urutan ekspor berbeda. Tandai pula barang tanpa pemakaian pada daftar terpisah. Nilai pemakaian nol belum menjelaskan apakah barang tersebut usang, baru datang, cadangan proyek, atau memang wajib tersedia. Keputusan penanganannya membutuhkan informasi tambahan dari pembelian dan penjualan.
Ubah kelas menjadi tindakan yang masuk akal
Manfaat ABC baru terlihat setelah ada tindakan berbeda. Usulan awalnya, barang A diperiksa lebih sering untuk ketepatan catatan dan pesanan pemasok terbuka. Barang B ditinjau dalam kelompok terjadwal. Barang C memakai pemeriksaan yang lebih sederhana dengan pengecualian untuk barang penting. Frekuensi persisnya perlu disesuaikan dengan kemampuan tim; artikel ini tidak menetapkan jadwal wajib mingguan atau bulanan untuk setiap perusahaan.
Misalnya baut khusus senilai kecil dipakai untuk melengkapi satu set yang tidak bisa dikirim tanpa baut tersebut. Label C tidak boleh membuatnya diabaikan. Tambahkan kolom kritis beserta alasannya, waktu pengadaan, serta alternatif yang telah disetujui. Oracle tentang ABC juga mengaitkan pengendalian dan penghitungan dengan pertimbangan seperti kekritisan serta lead time. Jangan membaca nilai rendah sebagai izin menghentikan pencatatan.
Evaluasi perubahan tanpa mengganti sejarah
Simpan versi klasifikasi beserta periode sumbernya. Bila filter turun dari A ke B, cari sebabnya: permintaan berkurang, biaya referensi berubah, atau transaksi belum lengkap. Catatan sebelum dan sesudah membantu tim memahami perubahan. Bandingkan pula daftar A terhadap daftar kejadian kosong atau selisih fisik. Jika masalah terbesar terus terjadi pada barang C yang kritis, perbaiki aturan pengecualian, bukan sekadar mengganti ambang semua kelas.
Klasifikasi ini tidak otomatis menentukan jumlah pembelian. Setelah memilih barang prioritas, gunakan rumus reorder point untuk meninjau waktu pemesanan berdasarkan kebutuhan dan waktu pengadaan. Untuk pembuktian jumlah fisik, gunakan berita acara stock opname. Ketiga pekerjaan saling membantu, tetapi masing-masing memiliki bukti dan keputusan yang berbeda.
Mulai dari satu daftar barang prioritas
Ambil lima puluh barang dengan data paling lengkap, susun lembar ABC, lalu minta gudang dan pembelian meninjau pengecualiannya bersama. Sparta menyediakan kartu stok serta laporan nilai persediaan yang dapat menjadi bahan pemeriksaan. Perhitungan dan lembar kerja di atas bukan klaim fitur klasifikasi ABC otomatis. Minta akses awal Sparta untuk mencoba alur persediaan dengan data Anda sendiri, lalu bawa daftar prioritas tersebut sebagai bahan uji. Selama akses awal, percobaan gratis tersedia dan harga final belum dipublikasikan.