Software FIFO: Uji Biaya Retur dan Urutan
Software FIFO perlu diuji dengan dua penerimaan dan retur bersumber jelas. Cocokkan jumlah, nilai dan HPP agar saldo stok tidak menutupi kesalahan.

 Tim Sparta5 menit baca
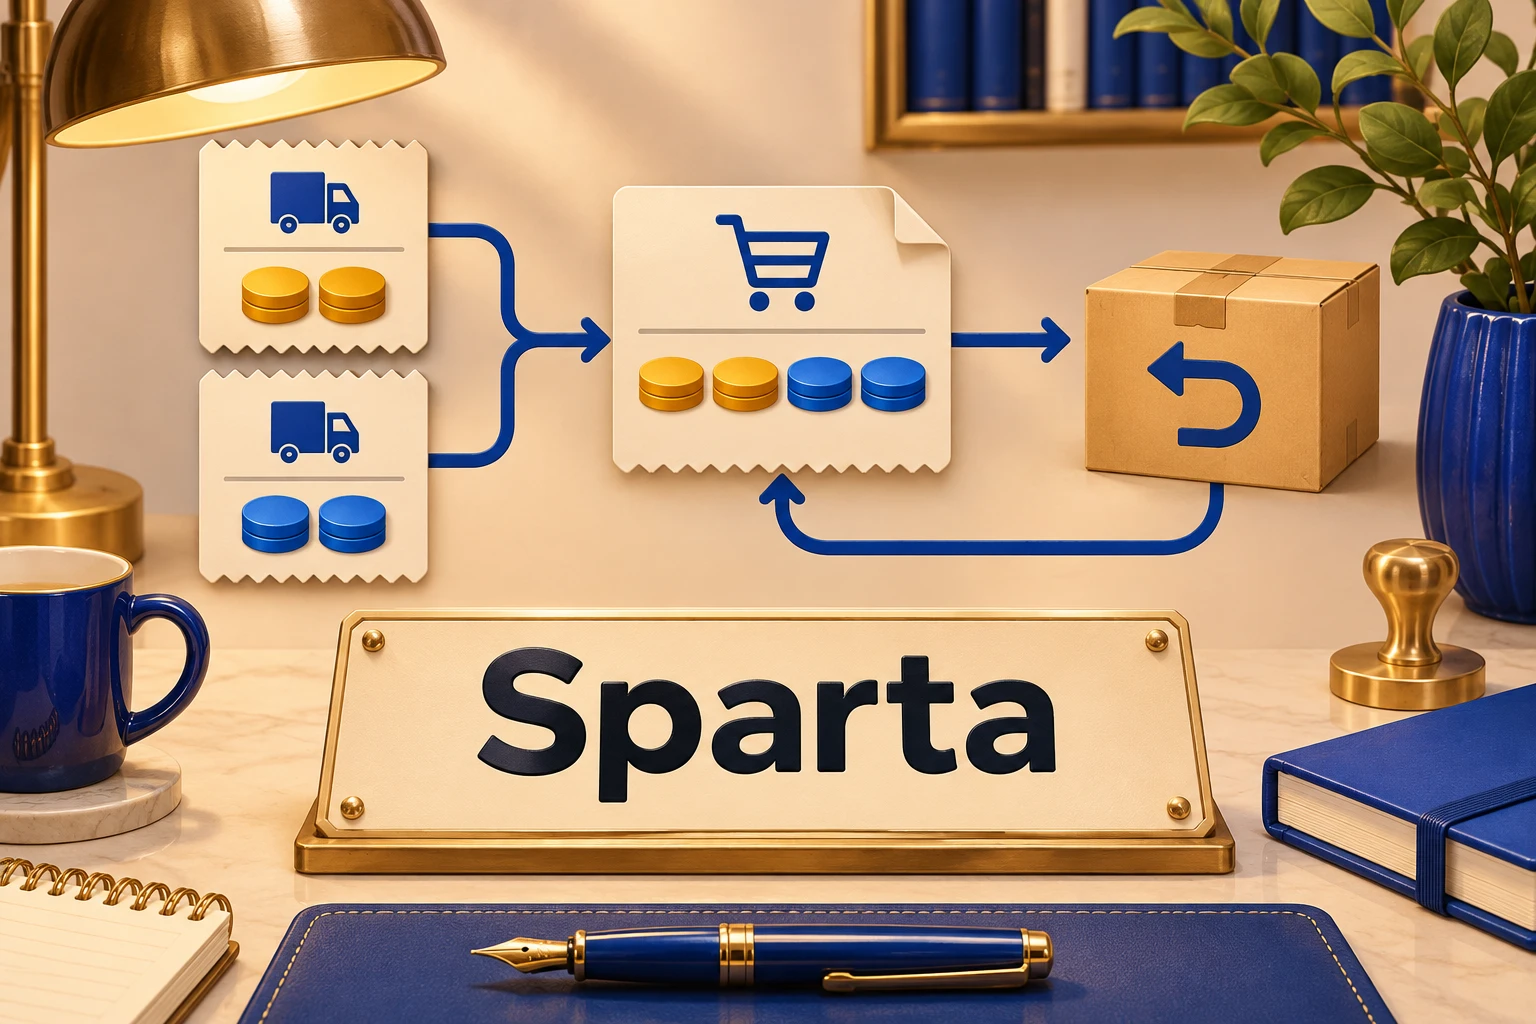
Software FIFO perlu diuji dengan urutan penerimaan, biaya barang keluar, dan retur yang dapat ditautkan ke transaksi asal. Gunakan dua penerimaan dengan biaya berbeda, lalu cocokkan kuantitas dan nilai setelah penjualan serta retur. Total unit yang benar belum membuktikan HPP benar; software harus dapat menunjukkan sumber biaya dan hasil pembalikan sesuai kebijakan yang disetujui penanggung jawab akuntansi perusahaan.
Mengapa pengujian FIFO tidak cukup dengan satu harga?
Jika semua penerimaan memakai biaya yang sama, kesalahan urutan sumber dapat tidak terlihat dalam nilai akhir. Dua biaya berbeda membuat hubungan biaya lebih mudah diperiksa. Tetapkan metode dan kebijakan retur sebelum demo, sehingga hasil tidak dinilai dari angka yang disukai setelah transaksi dijalankan.
IAS 2 dari IFRS Foundation menjelaskan FIFO serta rata-rata tertimbang sebagai formula biaya untuk persediaan yang dapat saling dipertukarkan. Rujukan itu memberi konteks konsep, bukan menetapkan kebijakan perusahaan Anda atau menyatakan setiap retur harus diproses dengan satu mekanisme aplikasi. Akuntan yang bertanggung jawab perlu meninjau kebijakan serta standar yang berlaku pada laporan usaha Anda.
Jangan menyamakan FIFO biaya dengan perintah fisik gudang yang selalu mengambil unit tertua. Kebijakan pengambilan fisik dapat mempertimbangkan kedaluwarsa atau identitas unit. Artikel ini menguji aliran biaya pada contoh barang yang dapat dipertukarkan, bukan menentukan keselamatan penyimpanan atau penanganan produk tertentu. Jika barang memakai nomor seri, batch, atau tanggal kedaluwarsa, masukkan kebutuhannya sebagai skenario tambahan tersendiri.
Bagaimana membuat dua penerimaan latihan?
Contoh hipotetis dimulai dari saldo nol. Penerimaan pertama sepuluh unit dengan biaya Rp100.000 per unit, kemudian penerimaan kedua sepuluh unit dengan biaya Rp120.000. Total contoh dua puluh unit bernilai Rp2.200.000, tanpa pajak, ongkir, diskon, atau biaya tambahan. Kedua penerimaan mempunyai tanggal dan referensi berbeda yang disepakati.
Jual dua belas unit setelah kedua penerimaan. Dengan asumsi FIFO sederhana tersebut, biaya keluar adalah sepuluh kali Rp100.000 ditambah dua kali Rp120.000, yaitu Rp1.240.000. Sisa delapan unit berasal dari penerimaan kedua dan bernilai Rp960.000. Minta petugas menunjukkan rincian sumber biaya, bukan hanya hasil HPP total yang kebetulan cocok.
Bandingkan daftar sumber dengan kartu stok dan hasil keuangan yang relevan. Jika kuantitas delapan unit benar tetapi nilainya Rp880.000, jangan langsung membuat penyesuaian Rp80.000. Telusuri metode, biaya sumber, urutan kejadian, serta cakupan laporan terlebih dahulu. Contoh dapat berbeda bila ada saldo awal, biaya tambahan, atau transaksi lain yang tanpa sengaja ikut masuk lingkungan latihan.
Bagaimana menambahkan retur yang dapat dibuktikan?
Tentukan dengan jelas bagian biaya yang dikembalikan dan kebijakan pembalikannya. Untuk latihan ini, anggap bukti sumber serta kebijakan yang disetujui menyatakan dua unit yang diretur terkait bagian biaya Rp120.000 per unit pada penjualan tadi. Nilai pembalikan ilustratifnya Rp240.000. Asumsi ini harus ditulis sebelum proses, bukan ditebak dari niat pelanggan.
Dengan asumsi tersebut, biaya penjualan bersih contoh menjadi Rp1.000.000, dan persediaan kembali menjadi sepuluh unit bernilai Rp1.200.000. Total tetap dapat dijelaskan dari sumber: Rp2.200.000 dikurangi biaya keluar bersih Rp1.000.000. Ini aritmetika skenario uji, bukan klaim bahwa semua software memilih dua unit yang sama atau aturan universal untuk retur tanpa bukti atribusi.
Jika perusahaan tidak dapat menentukan bagian biaya retur secara jelas, minta akuntan dan vendor menjelaskan kebijakan yang dipakai serta konsekuensinya. Jangan memaksakan Rp240.000 hanya agar contoh terlihat sederhana. Hasil yang dapat dijelaskan dengan kebijakan sah lebih penting daripada mengikuti angka latihan yang asumsi sumbernya tidak terpenuhi. Catat kebutuhan yang belum terbukti sebagai pengecualian.
Bagaimana menguji urutan dan pengulangan?
Jalankan kejadian sesuai tanggal yang disepakati, lalu buka kembali dokumen setelah reload. Simpan hasil setiap tahap: sebelum penjualan, sesudah penjualan, dan sesudah retur. Pengujian belum selesai jika angka benar hanya pada satu layar sementara laporan lain memakai penyaringan atau tanggal yang berbeda.
Tanyakan prosedur ketika petugas menemukan penerimaan terlambat dicatat atau tanggal transaksi salah. Artikel ini tidak meminta mengubah transaksi produksi maupun menembus periode terkunci. Gunakan lingkungan latihan untuk melihat apakah aplikasi memberikan penjelasan, mempertahankan jejak, dan menjaga hubungan dokumen. Koreksi biaya nyata memerlukan bukti sumber, kebijakan, serta kewenangan yang sesuai.
Uji membuka dan menyimpan kembali tanpa mengubah nilai jika vendor menyediakan alur tersebut pada dokumen latihan. Saldo seharusnya tidak bertambah hanya karena petugas mengulang tindakan yang tidak menambah penerimaan. Namun perilaku dokumen yang sudah diposting dapat berbeda menurut desain produk. Minta penjelasan batas edit dan cara pembatalan yang berlaku, kemudian catat hasilnya tanpa menganggap semua sistem memakai tombol yang sama.
Apa yang harus diminta dari kandidat software?
Minta hasil berupa kuantitas, nilai persediaan, sumber HPP, dan hubungan retur ke penjualan. Keempatnya perlu dapat direkonstruksi oleh petugas finance lain. Jika vendor hanya menunjukkan grafik margin, minta rincian yang menyusunnya. Grafik yang menarik belum menggantikan bukti bahwa dua belas unit keluar memakai sumber serta biaya yang benar.
Sumber produk Sparta menjelaskan FIFO atau rata-rata bergerak, kartu stok per gudang, serta transaksi yang terhubung ke jurnal. Jika Anda mempertimbangkan Sparta, nyatakan metode yang diperlukan dan bawa contoh dua penerimaan ini. Jangan mengubah metode perusahaan hanya agar hasil demo mudah. Tanyakan ruang lingkup migrasi layer biaya dan bagaimana saldo awal dibuktikan ketika data asal tidak dimulai dari nol.
Bagaimana mengambil keputusan setelah demo?
Simpan asumsi, data latihan, hasil tiap tahap, serta penjelasan pengecualian. Beri status lulus hanya pada kebutuhan yang sudah ditunjukkan. Bila atribusi retur belum dapat dibuktikan, catat secara spesifik daripada menyimpulkan seluruh fitur FIFO salah atau benar. Ini membantu membedakan kebutuhan kebijakan, kelengkapan data, dan kemampuan aplikasi.
Baca cara menghitung HPP FIFO untuk dasar perhitungan dan retur penjualan sudah dibayar untuk konteks penyelesaian lain. Untuk kandidat, gunakan panduan aplikasi stok. Anda dapat meminta akses awal Sparta dan menguji data yang disamarkan. Sparta belum memiliki harga publik final dan gratis dicoba dengan data sendiri selama akses awal, termasuk simulasi migrasi Accurate. Mintalah sumber biaya diperlihatkan, bukan hanya total unit.