Neraca Tidak Balance: Penyebab dan Urutan Mencarinya
Neraca tidak balance biasanya karena laba berjalan, saldo awal, atau jurnal sepihak. Ikuti urutan cek neraca saldo serta uji bagi 2 dan bagi 9 dengan contoh.

 Tim Sparta6 menit baca
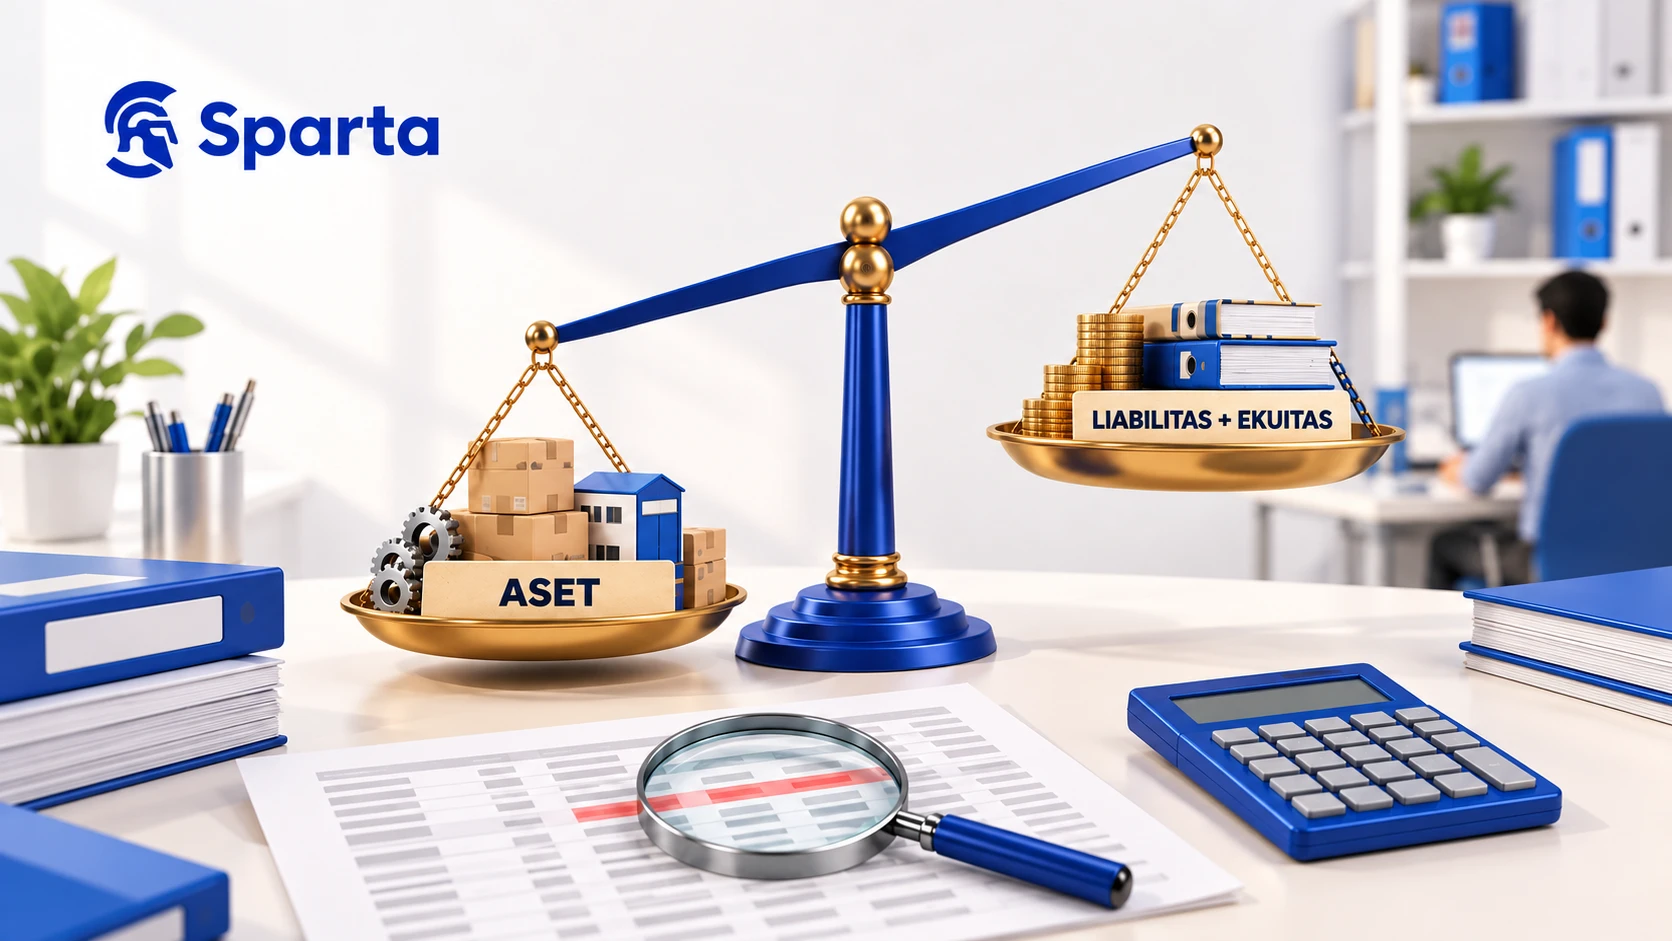
Neraca tidak balance berarti total aset tidak sama dengan total liabilitas ditambah ekuitas. Penyebab yang paling sering adalah laba tahun berjalan belum masuk ekuitas, saldo awal yang tidak seimbang, jurnal yang hanya tercatat di satu sisi, akun yang belum dipetakan ke laporan, atau angka tertukar saat disalin. Periksa neraca saldo lebih dulu: jika debit dan kredit sama, masalahnya ada di penyusunan laporan.
Panduan ini ditulis untuk admin keuangan dan pemilik usaha yang menyusun laporan dari Excel, dari software akuntansi, atau dari gabungan keduanya. Di bawah ada urutan pelacakan dari pemeriksaan tercepat, dua contoh angka, dan daftar kesalahan Excel yang membuat laporan terlihat tidak seimbang padahal pembukuannya benar.
Untuk pembahasan terkait yang lebih spesifik, lihat Tutup Buku Bulanan: Urutan Cek Sebelum Mengunci.
Bedakan neraca saldo, neraca lajur, dan neraca
Ketiga istilah ini sering dipakai bergantian, padahal arti tidak balance pada masing-masing berbeda. Menentukan laporan mana yang selisih akan mempersempit tempat Anda mencari.
Dalam pembukuan berpasangan, setiap jurnal punya debit dan kredit yang sama besar. Jika semua jurnal benar dan terposting utuh ke buku besar, neraca saldo pasti seimbang. Neraca yang tetap selisih padahal neraca saldonya seimbang hampir selalu menunjukkan masalah klasifikasi atau penyusunan laporan, bukan kesalahan transaksi.
Pada neraca lajur, periksa pasangan kolom secara berurutan: neraca saldo, penyesuaian, neraca saldo disesuaikan, lalu kolom laba rugi dan kolom neraca. Jika kolom neraca saldo disesuaikan sudah seimbang tetapi dua kolom terakhir tidak, kemungkinan ada akun yang dipindah ke kolom yang salah atau laba bersih belum dicatat sebagai baris penyeimbang di kedua kolom tersebut.
Urutan pelacakan dari yang paling cepat
- Tulis selisihnya dengan tepat: total aset dikurangi total liabilitas dan ekuitas, beserta tandanya.
- Buka neraca saldo pada tanggal yang sama dan bandingkan total debit dengan total kredit.
- Jika neraca saldo seimbang, bandingkan selisih neraca dengan laba bersih periode berjalan.
- Masih selisih? Cocokkan daftar akun di neraca saldo dengan baris di neraca dan laba rugi. Akun baru sering belum dipetakan ke laporan.
- Jika neraca saldo tidak seimbang, periksa apakah total saldo awal seimbang.
- Bagi selisih dengan 2 dan cari transaksi atau saldo akun yang nilainya sama dengan hasil bagi itu.
- Bagi selisih dengan 9. Jika habis dibagi, cari angka yang digitnya tertukar atau koma desimalnya bergeser.
- Jumlahkan debit dan kredit per nomor jurnal untuk menemukan jurnal yang tidak seimbang.
Uji bagi 2 dan bagi 9 mengikuti panduan neraca saldo di buku teks akuntansi keuangan Lumen Learning. Keduanya memberi petunjuk, bukan bukti. Kesalahan yang mengenai kedua sisi dengan nilai sama, misalnya transaksi memakai akun yang salah atau tidak tercatat sama sekali, tidak akan terlihat dari selisih apa pun.
Contoh 1: selisih sama dengan laba berjalan
Misalnya per 31 Oktober sebuah distributor menyusun neraca dengan total aset Rp 812.450.000. Sisi kanan berisi liabilitas Rp 301.200.000, modal disetor Rp 400.000.000, dan laba ditahan Rp 64.750.000, sehingga jumlahnya Rp 765.950.000. Selisihnya Rp 46.500.000, persis sama dengan laba bersih Januari sampai Oktober di laporan laba rugi.
Penyebabnya: akun pendapatan dan beban belum ditutup, tetapi neraca hanya mengambil akun aset, liabilitas, dan ekuitas. Sebelum tutup buku, laba atau rugi periode berjalan harus ditampilkan sebagai baris ekuitas tersendiri. Setelah jurnal penutup, saldonya pindah ke laba ditahan. Jika periode berjalan rugi, baris ini bernilai negatif dan mengurangi ekuitas.
Contoh 2: uji bagi 2 dan bagi 9
Misalnya neraca saldo menunjukkan total debit Rp 1.250.640.000 dan total kredit Rp 1.248.840.000. Selisihnya Rp 1.800.000, dan separuhnya Rp 900.000. Setelah dicari, ada penerimaan pelanggan Rp 900.000 yang mendebit kas dengan benar, tetapi piutang usaha juga terposting di debit, bukan kredit. Akibatnya debit kelebihan Rp 900.000 dan kredit kekurangan Rp 900.000.
Cara yang paling rapi adalah membuka jurnal asal dan memindahkan baris piutang ke kolom kredit, bukan membuat jurnal tambahan yang hanya berisi satu sisi. Jika jurnal asal sudah terkunci di periode yang ditutup, buat jurnal koreksi berpasangan sesuai kebijakan tutup buku Anda dan beri keterangan nomor jurnal yang dikoreksi.
Untuk uji bagi 9, misalnya selisihnya Rp 27.000. Angka 27.000 dibagi 9 menghasilkan 3.000, jadi kemungkinan ada dua digit bertetangga yang tertukar dengan beda 3. Ternyata biaya parkir Rp 58.000 tersalin sebagai Rp 85.000. Selisih 85.000 dikurangi 58.000 sama dengan 27.000. Pergeseran koma juga menghasilkan selisih kelipatan 9, misalnya Rp 250.000 tertulis Rp 25.000 dengan selisih Rp 225.000.
Saldo awal dan migrasi: sumber selisih yang sering terlupa
Saat pindah dari Excel atau dari software lain, saldo awal biasanya dimasukkan per akun: kas, bank, piutang, persediaan, aset tetap, utang, dan modal. Jika jumlah debit dan kredit saldo awal tidak sama, selisih itu terbawa ke semua laporan sesudahnya. Bila software Anda memakai akun penampung untuk saldo awal, saldo akun itu harus nol atau dijelaskan setelah seluruh saldo awal masuk.
Pemeriksaan kedua adalah kecocokan buku pembantu dengan akun kontrolnya. Total rincian piutang per pelanggan harus sama dengan akun piutang usaha, dan nilai persediaan per barang harus sama dengan akun persediaan. Ketidakcocokan ini tidak membuat neraca saldo selisih, tetapi menunjukkan ada transaksi yang hanya tercatat di satu tempat. Cara mencocokkan rekening bank dengan buku dibahas di contoh rekonsiliasi bank.
Kesalahan Excel yang membuat neraca tampak selisih
- Rumus SUM tidak mencakup baris akun yang baru ditambahkan.
- Angka hasil salinan tersimpan sebagai teks sehingga tidak ikut dijumlahkan.
- Tampilan dibulatkan ke ribuan, sedangkan total dijumlahkan dari angka asli. Pakai satu cara pembulatan yang sama, misalnya fungsi ROUND per baris, dan catat selisih pembulatan yang tersisa secara terbuka.
- Akumulasi penyusutan ditambahkan, padahal seharusnya mengurangi aset tetap. Aset jadi lebih besar dua kali nilai akumulasinya.
- Lembar neraca dan lembar laba rugi memakai tanggal atau periode yang berbeda.
Contoh akumulasi penyusutan: aset tetap Rp 120.000.000 dengan akumulasi Rp 30.000.000 seharusnya bernilai buku Rp 90.000.000. Jika akumulasi ikut dijumlah positif, aset tercatat Rp 150.000.000 dan neraca kelebihan Rp 60.000.000. Selisih ini habis dibagi 2, dan hasil baginya sama dengan saldo akumulasi penyusutan.
Jika selisih terkait akun aset tetap, cocokkan daftar aset dengan contoh penyusutan garis lurus bulanan.
Cegah selisih dari sumbernya
Software akuntansi berpasangan menolak jurnal yang debit dan kreditnya tidak sama, sehingga kesalahan seperti contoh piutang di atas tertahan sejak awal. Di Sparta, setiap dokumen yang diposting membuat jurnal seimbang secara otomatis, dan neraca, neraca saldo, laba rugi, serta buku besar bisa ditelusuri sampai ke dokumen sumbernya. Cara kerjanya dijelaskan di jurnal otomatis.
Sistem tetap tidak bisa menebak saldo awal yang salah atau akun yang dipilih keliru. Karena itu migrasi dari Accurate ke Sparta disertai laporan rekonsiliasi untuk membuktikan saldo baru cocok dengan saldo lama. Langkah Anda berikutnya: jalankan urutan pelacakan di atas pada laporan bulan ini. Jika ingin melihat neraca dan neraca saldo yang tersambung ke dokumen dengan data Anda sendiri, minta akses awal Sparta.