Cara Menghitung Penyusutan Garis Lurus per Bulan
Cara menghitung penyusutan garis lurus dengan contoh Rp120 juta, jurnal bulanan, kontrol nilai buku, dan perbedaan perlakuan nilai residu.

 Tim Sparta5 menit baca
Untuk pemeriksaan yang lebih khusus, baca Kledo Aset Tetap: Uji Saldo Lama Sebelum Pindah. Pembahasan tersebut membantu menjawab: Bagaimana membuktikan aset yang sudah disusutkan saat memilih Kledo?
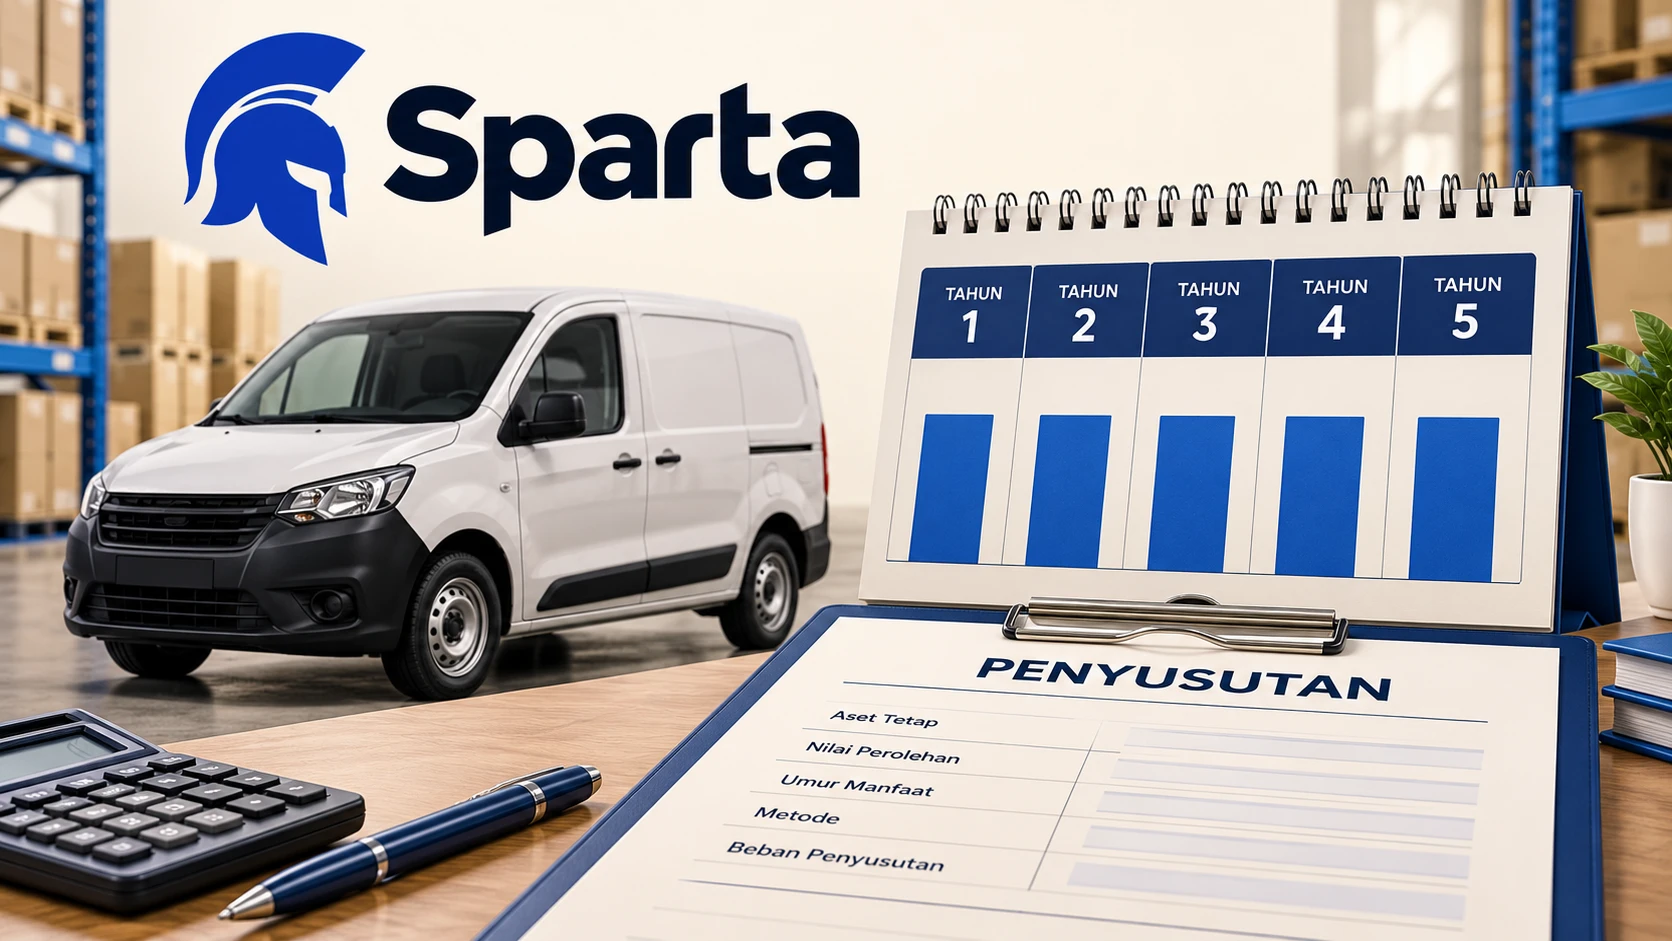
Cara menghitung penyusutan garis lurus adalah membagi dasar yang disusutkan dengan umur manfaat, lalu membaginya menjadi beban bulanan. Pada kerangka yang memperhitungkan residu, dasarnya adalah biaya perolehan dikurangi nilai residu; SAK EMKM memakai pendekatan tanpa residu. Misalnya aset Rp120 juta tanpa residu dan umur lima tahun menghasilkan beban Rp24 juta setahun atau Rp2 juta per bulan penuh.
Tentukan kerangka sebelum mengisi rumus
Jangan memulai dari tarif yang ditemukan di internet. Mulailah dari standar pelaporan yang dipakai perusahaan, kebijakan aset tetap, dan bukti kapan aset siap digunakan. Artikel ini membahas perhitungan komersial sederhana, bukan penetapan kelompok atau tarif penyusutan fiskal. Jangan langsung memakai angka contoh sebagai dasar penghitungan pajak perusahaan Anda.
IAS 16 paragraf 50, 55, dan 62 menjelaskan alokasi nilai yang disusutkan, awal penyusutan ketika siap digunakan, dan metode garis lurus. Sebaliknya, materi publik IAI tentang SAK EMKM, bagian 11.12-11.14, menjelaskan penyusutan tanpa nilai residu serta umur berdasarkan kegunaan yang diperkirakan entitas. Dokumen yang ditautkan berlabel exposure draft; cocokkan penerapan dengan naskah standar final yang digunakan perusahaan Anda.
Perbedaan tersebut penting. Kalkulator yang selalu meminta nilai sisa bisa memberi angka keliru untuk kebijakan yang tidak memperhitungkannya. Untuk pekerjaan nyata, tulis nama kerangka pada kartu aset dan minta penanggung jawab akuntansi mengesahkan dasar perhitungannya. Rumus baru berguna setelah asumsi yang dimasukkan sesuai dengan kerangka tersebut.
Contoh Rp120 juta dari Januari sampai Desember
Misalnya perusahaan mempunyai peralatan gudang dengan biaya perolehan yang sudah ditetapkan Rp120.000.000. Peralatan siap digunakan pada 1 Januari. Umur manfaat diperkirakan lima tahun, nilai residu nol, metode garis lurus, tanpa penurunan nilai, pelepasan, atau perubahan estimasi selama contoh. Semua bulan dihitung penuh sehingga contoh tidak membutuhkan aturan pembulatan bulan sebagian.
Dasar penyusutan Rp120.000.000 dibagi lima tahun menghasilkan Rp24.000.000 per tahun. Dibagi dua belas bulan, beban bulanannya Rp2.000.000. Setelah tiga bulan, akumulasi penyusutan Rp6.000.000 dan nilai buku Rp114.000.000. Nilai buku adalah biaya perolehan dikurangi akumulasi penyusutan dalam contoh ini; saldo bank tidak ikut berkurang setiap kali jurnal penyusutan dibuat.
Gunakan dua pemeriksaan yang terpisah: beban satu bulan harus Rp2 juta, dan saldo akumulasi akhir tahun harus Rp24 juta. Jika jurnal satu bulan hilang lalu bulan berikutnya dibukukan dua kali, total tahunan mungkin benar tetapi laba bulanan salah. Daftar aset perlu menunjukkan bulan mana yang sudah diposting, bukan hanya total akhirnya.
Jurnal bulanan dan hubungan dengan neraca
Untuk peralatan gudang yang bebannya langsung diakui di laba rugi dalam contoh ini, jurnal bulan Januari adalah debit Beban Penyusutan Peralatan Rp2.000.000 dan kredit Akumulasi Penyusutan Peralatan Rp2.000.000. Bulan Februari menggunakan nominal yang sama. Biaya perolehan tetap tersimpan pada akun peralatan; Anda tidak mengkredit bank lagi untuk beban tersebut.
Pisahkan jurnal pembelian dari jurnal penyusutan. Pembelian menjelaskan bagaimana aset diperoleh dan dibayar, sedangkan penyusutan mengalokasikan biaya selama masa penggunaannya. Jangan membuat pembelian ulang setiap bulan untuk memunculkan beban. Untuk memahami hubungan dokumen dan pencatatan, baca jurnal otomatis dalam akuntansi modern. Saat menelaah laporan, cocokkan akun akumulasi dengan daftar aset per tanggal yang sama.
Bagaimana jika aset baru siap pada Juli?
Ubah asumsi contoh: peralatan tetap Rp120 juta dan lima tahun, tetapi baru siap digunakan pada 1 Juli. Dengan asumsi enam bulan penuh sampai Desember, beban tahun pertama menjadi enam kali Rp2 juta, yaitu Rp12 juta. Nilai buku akhir Desember menjadi Rp108 juta. Jangan mengenakan dua belas bulan hanya karena pembelian terjadi dalam tahun yang sama.
Tanggal faktur, tanggal pembayaran, tanggal pengiriman, dan tanggal siap digunakan dapat berbeda. Simpan bukti pemasangan, pengujian, atau serah terima yang sesuai kondisi aset. Untuk tanggal di tengah bulan, perusahaan perlu menentukan kebijakan prorata yang konsisten dan sesuai kerangka pelaporannya. Artikel ini tidak menetapkan bahwa semua perusahaan wajib memakai pembulatan satu bulan penuh atau rumus harian tertentu.
Menguji pengaruh nilai residu dengan angka terpisah
Untuk kerangka yang memperhitungkan residu, misalnya biaya Rp120 juta, residu Rp20 juta, dan umur lima tahun, dasar yang disusutkan adalah Rp100 juta. Beban tahunan menjadi Rp20 juta. Pembagian dua belas menghasilkan sekitar Rp1.666.666,67 per bulan; simpan aturan pembulatan supaya total alokasi tidak melampaui Rp100 juta. Ini contoh terpisah, bukan pengganti contoh tanpa residu tadi.
Jangan menyalin residu Rp20 juta ke perhitungan SAK EMKM tanpa menelaah ketentuannya. Jangan pula menambahkan beban Rp20 juta pada akhir umur hanya untuk membuat nilai buku menjadi nol ketika model yang dipakai memang menyisakan residu. Titik akhir jadwal harus mengikuti dasar yang disahkan. Nilai residu adalah estimasi dalam kerangka yang menggunakannya, bukan harga jual yang dijamin akan diterima.
Lembar kontrol yang dapat dibuat admin
Buat satu baris per aset berisi kode internal, nama, lokasi yang mudah dikenali, biaya perolehan, tanggal siap digunakan, umur, metode, residu jika relevan, akumulasi awal, beban periode, dan akumulasi akhir. Lampirkan dokumen dasar. Kode internal membantu pencocokan, tetapi nama aset dan lokasi tetap perlu dibaca manusia agar petugas dapat menemukan barangnya.
- Cocokkan biaya aset dengan bukti dan persetujuan kapitalisasi. Tanyakan jika ada komponen yang seharusnya dipisah atau biaya yang belum jelas.
- Hitung beban bulan ini dari parameter yang disahkan. Jangan mengubah umur hanya untuk menyesuaikan target laba.
- Rekonsiliasi akumulasi awal ditambah beban dan perubahan terkait dengan akumulasi akhir. Telusuri selisih per aset.
- Periksa jurnal ganda, bulan terlewat, serta aset yang sudah dilepas. Dokumentasikan koreksi dan persetujuannya sebelum mengubah periode yang sudah ditutup.
Jika neraca tetap tampak janggal, gunakan urutan mencari neraca tidak balance untuk memisahkan masalah keseimbangan jurnal dari masalah klasifikasi. Jurnal yang debit-kreditnya seimbang masih dapat memakai akun atau periode yang salah. Karena itu kontrol daftar aset tidak digantikan oleh pemeriksaan total debit dan kredit saja.
Uji satu aset sebelum memindahkan seluruh daftar
Sparta memiliki modul aset tetap dan penyusutan otomatis. Bawa satu kartu aset beserta jadwal yang sudah Anda setujui, lalu minta akses awal untuk membandingkan perhitungan dan jurnalnya. Uji tanggal mulai, nilai buku, serta pembulatan sebelum memasukkan seluruh daftar. Percobaan dengan data perusahaan sendiri tersedia gratis selama akses awal; harga final belum dipublikasikan. Simpan jadwal pembanding sebagai bukti hasil uji.