Laporan Perubahan Modal: Contoh Usaha Perorangan
Hitung laporan perubahan modal usaha perorangan melalui contoh setoran, laba dan prive, lalu cocokkan sumbernya tanpa menyamakannya dengan kas.

 Tim Sparta5 menit baca
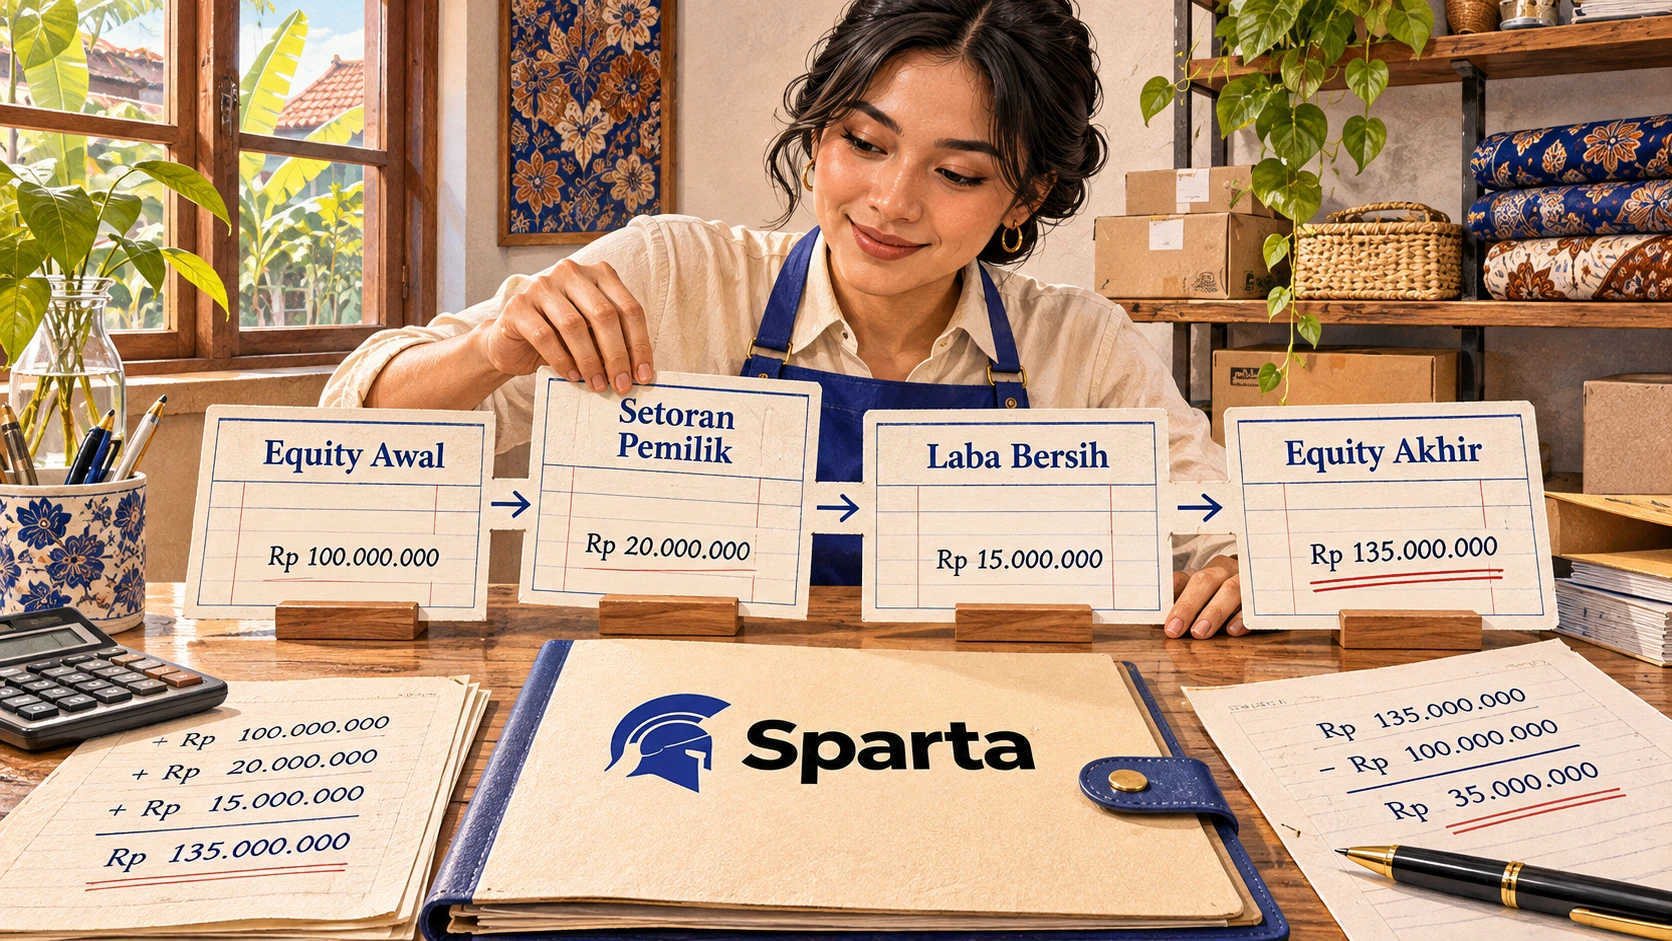
Laporan perubahan modal untuk usaha perorangan menjelaskan bagaimana modal awal berubah karena tambahan setoran, laba atau rugi, dan pengambilan pribadi pemilik selama satu periode. Rumus sederhana untuk contoh tanpa komponen lain adalah modal awal ditambah setoran dan laba, lalu dikurangi prive. Laporan ini menghubungkan hasil usaha dengan posisi modal, bukan menghitung uang yang bebas diambil dari rekening.
Apa saja yang masuk dalam contoh usaha perorangan?
Pisahkan modal awal, tambahan setoran, laba atau rugi periode, dan prive. Keempatnya mempunyai arti berbeda walaupun beberapa transaksi melewati rekening bank yang sama. Memasukkan semuanya sebagai penjualan atau beban akan membuat kinerja usaha sulit dibaca dan jembatan modal kehilangan fungsinya.
Materi laporan keuangan OpenStax menjelaskan hubungan laba, investasi pemilik dan pengambilan dalam perubahan ekuitas. Artikel ini memakai usaha perorangan sebagai contoh pendidikan. Jangan menerapkannya sebagai aturan pembagian dividen PT atau keputusan hukum dan pajak; bentuk badan usaha dan transaksi sesungguhnya memerlukan peninjauan yang sesuai.
Pertama, pastikan periode modal awal dan laba saling berhubungan. Modal awal pada awal November harus diteruskan dengan perubahan selama November jika Anda menyusun modal akhir November. Jangan mengambil laba satu tahun penuh lalu menambahkannya ke saldo modal yang sudah memuat sebagian laba tersebut, karena hasilnya dapat menghitung komponen dua kali.
Bagaimana contoh modal Rp80 juta menjadi Rp107 juta?
Dalam contoh hipotetis, pemilik memulai periode dengan modal Rp80 juta, menambah setoran Rp20 juta, memperoleh laba Rp15 juta, dan mengambil prive Rp8 juta. Modal akhirnya Rp107 juta. Asumsinya tidak ada komponen ekuitas atau koreksi lain selama periode tersebut.
Hasil ini tidak berarti saldo bank harus Rp107 juta. Modal dapat tertanam dalam barang, piutang, aset lain, dan hubungan kewajiban usaha. Untuk mengetahui kas yang tersedia, Anda perlu membaca rekening dan jadwal kebutuhan kas. Laporan modal menjawab perubahan hak residual pemilik dalam kerangka contoh, bukan lokasi seluruh uang perusahaan.
Jika periode menghasilkan rugi Rp5 juta, gunakan rugi sebagai pengurang pada simulasi yang sesuai. Dengan modal awal Rp80 juta, setoran Rp20 juta dan prive Rp8 juta, modal akhir menjadi Rp87 juta. Jangan menjumlahkan rugi sebagai angka positif hanya karena kolom berjudul laba/rugi. Nyatakan tanda dan maksud formula dengan jelas pada lembar kerja.
Mengapa prive berbeda dari beban usaha?
Pada contoh usaha perorangan, pengambilan pemilik untuk kepentingan pribadi mengurangi modal dan tidak diperlakukan sebagai beban operasional usaha. Beban berhubungan dengan kegiatan usaha. Namun penentuan suatu pembayaran tertentu tetap memerlukan bukti tujuan transaksi, sehingga transfer kepada pemilik tidak otomatis dapat diberi label prive.
Misalnya rekening usaha membayar Rp2 juta kepada pemilik. Bisa jadi itu pengambilan pribadi, penggantian pengeluaran usaha yang dibayar dahulu oleh pemilik, atau transaksi lain. Sebelum menentukan akun, minta kuitansi, rincian penggunaan dan persetujuan. Nama penerima transfer saja tidak membuktikan substansi pembayaran tersebut.
Buat daftar transaksi pemilik yang terpisah untuk diperiksa finance. Daftar ini membantu menemukan pembayaran yang belum mempunyai penjelasan tanpa langsung memindahkannya ke modal. Jika bukti menunjukkan penggantian biaya usaha, minta akuntan memastikan pencatatan yang tepat dan mencegah biaya yang sama diakui kembali ketika penggantian dibayar.
Bukti apa yang diperlukan untuk tambahan setoran?
Simpan bukti dana masuk atau aset yang diserahkan, tanggal, identitas pihak, dan penjelasan sifat transaksi. Dana dari pemilik bisa mempunyai maksud berbeda. Jangan menganggap setiap transfer masuk merupakan modal, sebab bisa saja terdapat pinjaman atau penyelesaian transaksi sebelumnya yang harus diperiksa secara terpisah.
Misalnya pemilik mentransfer Rp20 juta lalu menulis akan dikembalikan bulan depan. Keterangan tersebut perlu dibahas sebelum Anda memasukkannya sebagai setoran modal dalam contoh. Artikel ini tidak menetapkan klasifikasi finalnya. Penanggung jawab keuangan harus menilai dokumen dan kesepakatan yang sebenarnya, kemudian mencatat dasar keputusan agar bulan berikutnya tidak berubah tanpa penjelasan.
Untuk aset nonkas, jangan menetapkan nilai hanya dari perkiraan lisan. Siapkan bukti dan minta penilaian sesuai kebijakan serta standar yang berlaku. Contoh Rp20 juta pada tabel di atas sengaja menggunakan setoran kas sederhana agar perhitungan dasar dapat diperiksa, bukan memberikan prosedur lengkap penilaian aset yang disetor pemilik.
Bagaimana mencocokkan laba dan modal akhir?
Ambil laba dari laporan yang sudah diperiksa pada periode yang sama, kemudian cocokkan modal akhir dengan kelompok akun ekuitas yang relevan. Jika berbeda, telusuri transaksi dan cakupan laporan. Jangan membuat angka penyeimbang hanya agar tabel perubahan modal sama dengan neraca.
- Tetapkan tanggal awal dan akhir periode yang sedang diperiksa.
- Cocokkan modal awal dengan saldo akhir periode sebelumnya.
- Telusuri tambahan setoran berdasarkan dokumen yang disetujui.
- Ambil laba atau rugi dari laporan periode yang tepat.
- Periksa transaksi pemilik dan dasar klasifikasi pengambilannya.
- Hitung modal akhir lalu cocokkan dengan buku besar serta neraca.
Gunakan perbedaan gross profit dan net profit agar tidak mengambil laba kotor sebagai laba akhir contoh. Baca juga penyebab arus kas negatif saat usaha laba untuk memahami mengapa laba dan modal tidak otomatis menjadi uang tersedia. Ketiga laporan menjawab pertanyaan berbeda dan sebaiknya dibaca bersama.
Bagaimana memakai hasilnya dalam pembahasan usaha?
Simpan daftar perubahan modal bersama referensi jurnalnya agar perbandingan bulan berikutnya mempunyai dasar yang sama. Jika ada koreksi periode sebelumnya, jangan memasukkannya diam-diam sebagai setoran atau laba periode berjalan. Tandai sifat koreksi dan minta penanggung jawab menentukan penyajiannya. Dengan cara itu tabel sederhana tidak menjadi tempat menampung semua transaksi yang sulit diklasifikasikan, dan pemilik tetap dapat membedakan hasil usaha dari perubahan yang berasal dari keputusan pribadi.
Gunakan laporan ini untuk menjelaskan sumber perubahan modal secara terbuka. Jika modal naik terutama karena setoran, jangan mengklaim kenaikan itu seluruhnya hasil kinerja usaha. Jika modal turun karena pengambilan, pisahkan dari penurunan yang disebabkan rugi. Pembahasan menjadi lebih berguna ketika penyebabnya dapat ditelusuri.
Sparta menyediakan buku besar, neraca dan laba rugi untuk memeriksa sumber angka. Artikel ini tidak menjanjikan format laporan perubahan modal khusus yang otomatis tersedia. Untuk menguji sumber yang Anda perlukan, baca panduan software akuntansi, lalu minta akses awal Sparta dengan contoh anonim setoran, laba dan pengambilan. Sparta gratis dicoba menggunakan data sendiri selama akses awal, termasuk simulasi migrasi Accurate, dan belum mempunyai harga publik final.