Metode Average Perpetual: Contoh Kartu Persediaan
Pelajari metode average perpetual lewat empat transaksi, kartu kuantitas dan nilai, pemeriksaan HPP, serta perbedaannya dari average periodik.

 Tim Sparta5 menit baca
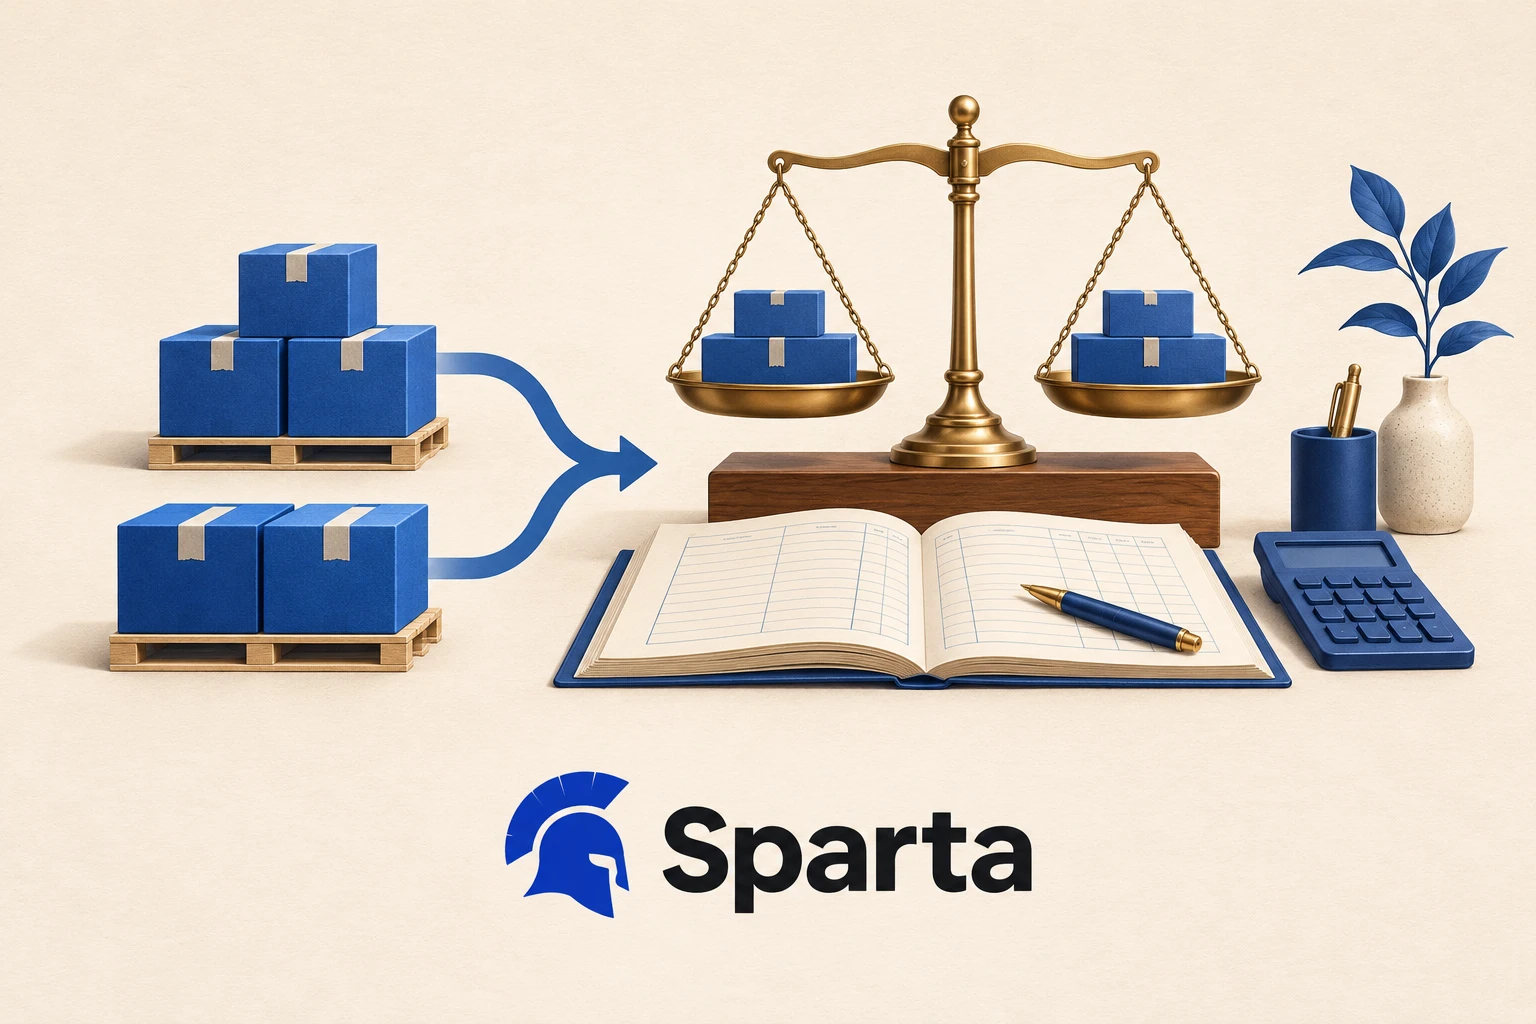
Metode average perpetual menghitung ulang biaya rata-rata per unit setiap kali persediaan masuk dengan biaya baru. Barang keluar memakai biaya rata-rata yang berlaku saat pengeluaran, sehingga pembelian setelah penjualan tidak mengubah hitungan contoh penjualan yang lebih dulu. Kunci pemeriksaannya adalah mencatat kuantitas dan nilai berjalan bersama, lalu membagi nilai saldo dengan kuantitas saldo sesudah penerimaan.
Untuk pemeriksaan lanjutan, baca HPP Penjualan Nol: Urutan Diagnosis per Faktur.
Apa rumus rata-rata bergerak yang digunakan?
Biaya rata-rata baru sama dengan nilai persediaan sebelum penerimaan ditambah biaya barang masuk, dibagi kuantitas sebelum penerimaan ditambah kuantitas masuk. Rumus ini berlaku pada contoh barang yang dapat saling dipertukarkan dan tidak mempunyai komplikasi transaksi lain. Jangan menghitung rata-rata sederhana dari dua harga bila jumlah unit pada masing-masing pembelian berbeda.
Ringkasan IAS 2 dari IFRS Foundation menjelaskan penggunaan FIFO atau rata-rata tertimbang untuk barang yang saling dapat dipertukarkan, serta pengukuran persediaan pada nilai lebih rendah antara biaya dan nilai realisasi neto. Itu konteks standar internasional; penetapan kebijakan entitas Indonesia perlu disesuaikan standar yang berlaku dan dikonfirmasi akuntan. Artikel ini menunjukkan aritmetika rata-rata bergerak, bukan menyarankan pergantian metode secara sepihak.
Bagaimana contoh kartu persediaan empat transaksi?
Misalnya saldo awal nol, lalu beli 10 unit seharga Rp100.000 per unit. Nilai masuk Rp1.000.000 dan rata-rata awal Rp100.000. Setelah menjual empat unit, biaya barang keluar Rp400.000. Sisa enam unit bernilai Rp600.000. Harga jual tidak diperlukan untuk menghitung nilai persediaan karena kartu ini memeriksa biaya, bukan pendapatan penjualan.
Kemudian beli enam unit seharga Rp120.000 per unit. Nilai masuk kedua Rp720.000. Saldo sesudah pembelian adalah 12 unit dengan nilai Rp1.320.000, sehingga rata-rata baru Rp110.000 per unit. Penjualan berikutnya lima unit memakai Rp110.000 dan mempunyai biaya Rp550.000. Saldo akhir tujuh unit bernilai Rp770.000. Contoh mengabaikan pajak, ongkir, diskon, retur, serta pembulatan pecahan Rupiah.
Mengapa rata-rata Rp110.000 tidak berlaku untuk penjualan pertama?
Pada penjualan pertama, penerimaan enam unit berharga Rp120.000 belum terjadi dalam urutan contoh. Biaya yang berlaku saat itu Rp100.000, sehingga empat unit keluar bernilai Rp400.000. Jika seluruh sembilan unit terjual diberi biaya Rp110.000, total biaya menjadi Rp990.000 dan hasilnya tidak mengikuti urutan rata-rata bergerak yang sedang diperagakan. Total yang benar untuk dua pengeluaran contoh adalah Rp950.000.
Pemeriksaan akhirnya sederhana: total biaya barang tersedia Rp1.720.000 sama dengan biaya keluar Rp950.000 ditambah nilai saldo Rp770.000. Jumlah unit juga cocok: total masuk 16 unit, keluar sembilan unit, tersisa tujuh unit. Gunakan dua persamaan tersebut bersama. Kuantitas yang cocok belum membuktikan nilainya cocok, dan saldo nilai yang tampak masuk akal belum membuktikan kartu mengikuti urutan transaksi yang sebenarnya.
Apa bedanya dengan average periodik dan FIFO?
Average periodik menghitung rata-rata untuk suatu periode, sedangkan rata-rata bergerak menghitung ulang pada penerimaan dalam sistem perpetual. Karena waktu pembelian dan penjualan berpengaruh pada rata-rata bergerak, keduanya dapat memberi hasil berbeda. FIFO memakai urutan sumber biaya yang berbeda lagi. Pilih pembandingan yang sesuai metode yang benar-benar ditetapkan perusahaan agar hasilnya tidak dianggap salah hanya karena diuji memakai rumus metode lain.
Jika contoh yang sama dihitung secara rata-rata periodik sederhana, total biaya Rp1.720.000 dibagi 16 unit menghasilkan Rp107.500 per unit. Dengan sembilan unit keluar, biaya Rp967.500 dan saldo tujuh unit Rp752.500. Ini ilustrasi perbedaan waktu perhitungan, bukan alasan memilih angka yang membuat laba terlihat lebih baik. Kebijakan dan penerapannya perlu konsisten serta ditinjau sesuai standar yang berlaku bagi entitas.
Untuk urutan sumber biaya FIFO, lihat contoh HPP FIFO. Gunakan kartu stok Excel sebagai bentuk pencatatan kuantitas, lalu tambahkan kolom nilai dan biaya rata-rata bila ingin memeriksa metode average. Jangan menumpuk dua metode pada kolom biaya yang sama tanpa label. Pembaca kartu harus segera tahu apakah sedang melihat jumlah fisik atau penilaian Rupiah.
Bagaimana memeriksa angka berbeda dari aplikasi?
Cari perbedaan pertama dalam urutan dokumen, bukan langsung mengganti saldo akhir. Cocokkan tanggal efektif, kuantitas, biaya masuk, gudang atau cakupan perhitungan, dan perlakuan biaya tambahan. Pastikan pembelian yang digunakan dalam lembar hitung sama dengan sumber aplikasi. Invoice yang datang kemudian dapat mempunyai hubungan dengan penerimaan sebelumnya, sehingga urutan dokumen perlu dipahami sebelum menyimpulkan aplikasi salah menghitung.
- Ambil kartu kuantitas dan nilai pada rentang tanggal yang sama.
- Temukan saldo awal yang bisa dibuktikan.
- Cocokkan setiap penerimaan beserta biaya yang masuk ke persediaan.
- Hitung rata-rata sesudah penerimaan, sebelum pengeluaran berikutnya.
- Cocokkan kuantitas keluar dengan rata-rata yang berlaku.
- Periksa persamaan nilai masuk, nilai keluar, dan saldo pada setiap tahap.
Bila ada pembulatan, gunakan presisi internal yang memadai dan bulatkan sesuai kebijakan sistem, lalu dokumentasikan selisihnya. Jangan berulang kali membulatkan rata-rata ke angka yang terlalu kasar dan menganggap seluruh selisih sebagai kesalahan pencatatan. Sebaliknya, jangan menutupi selisih besar dengan alasan pembulatan. Tunjukkan baris tempat hasil mulai berbeda dan jumlah perbedaannya agar finance dapat menilai penyebab secara konkret.
Bagaimana dengan retur, koreksi harga, dan stok negatif?
Ketiga kondisi tersebut memerlukan aturan sistem serta sumber transaksi yang lebih lengkap daripada contoh empat transaksi. Retur perlu dirujukkan ke kejadian asal; koreksi biaya dapat berpengaruh pada nilai terkait; stok negatif dapat membuat rata-rata sederhana sulit dibaca. Jangan memperbaiki dengan memasukkan penerimaan fiktif atau memakai harga jual sebagai biaya. Kumpulkan bukti lalu minta penanggung jawab memeriksa mekanisme aplikasi dan kebijakan akuntansinya.
Penanganan stok minus membantu menemukan masalah jumlah sebelum angka biaya diterka. Untuk pembukuan nyata, pisahkan kesalahan kuantitas dari kesalahan biaya. Memperbaiki salah satu belum tentu menyelesaikan yang lain. Simpan perhitungan sebelum dan sesudah koreksi serta dokumen persetujuan, sehingga perubahan tidak hanya membuat laporan akhir terlihat rapi tetapi juga dapat dijelaskan ketika periode berikutnya diperiksa.
Apa langkah berikutnya setelah memahami contoh?
Ulangi empat transaksi di lembar contoh dan pastikan hasil tujuh unit, Rp770.000, serta biaya keluar Rp950.000. Setelah hitungan cocok, bandingkan dengan konfigurasi aplikasi yang akan dipakai. Panduan software akuntansi membantu menyusun kebutuhan sistem; minta bukti metode biaya dan laporan sumbernya, bukan hanya centang bahwa aplikasi mempunyai modul persediaan.
Sparta mendukung FIFO atau rata-rata bergerak untuk persediaan dan menghubungkan transaksi dengan jurnal. Jika ingin memeriksa metode average memakai data sendiri, minta akses awal dengan satu kartu contoh yang disepakati. Sparta masih akses awal tanpa harga publik final, dapat dicoba gratis termasuk simulasi migrasi Accurate. Gunakan angka contoh sebagai hasil harapan sebelum beralih ke kasus retur atau koreksi yang lebih kompleks.