Cara Menghitung Diskon Bertingkat dan Rumus Excel
Diskon 20% lalu 10% berarti 28%, bukan 30%. Ikuti contoh Rupiah, rumus Excel, potongan nominal, pembulatan, dan cek harga bersih pada faktur.

 Tim Sparta5 menit baca
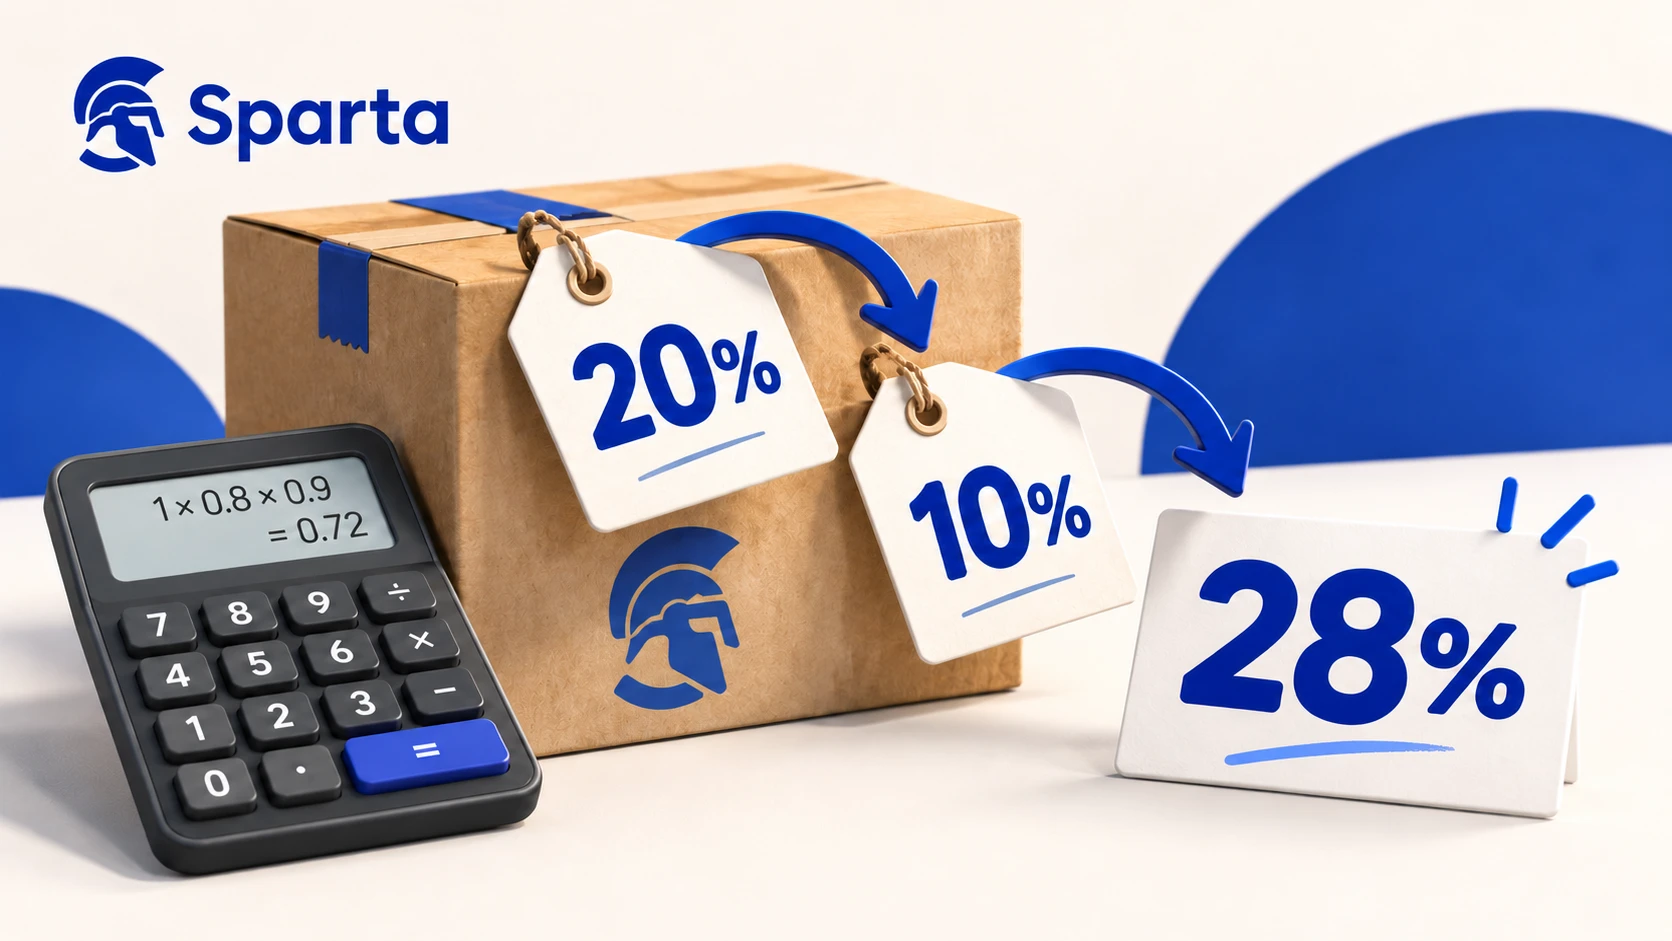
Cara menghitung diskon bertingkat adalah menerapkan setiap persentase pada harga sisa setelah diskon sebelumnya. Harga Rp 1.000.000 yang dipotong 20%, lalu 10%, menjadi Rp 720.000; total diskonnya Rp 280.000 atau 28%, bukan 30%. Rumusnya harga awal × (1 - diskon pertama) × (1 - diskon kedua). Pastikan urutan potongan nominal dan pembulatannya juga sesuai kesepakatan penjualan.
Setelah menghitung harga neto, gunakan purchase price variance untuk memisahkan selisih harga dari selisih jumlah dan biaya lain.
Mengapa 20% ditambah 10% tidak menjadi 30%
Tanda tambah pada penawaran seperti 20+10 sering dipakai untuk menyebut dua tahap potongan. Dalam contoh ini, diskon kedua dihitung atas harga yang sudah turun. Angka 10% tidak lagi mengambil bagian dari Rp 1.000.000, melainkan dari Rp 800.000. Karena dasar hitung berubah, menjumlahkan persentasenya memberi harga yang terlalu rendah dan dapat mengurangi laba tanpa disadari.
Konfirmasi arti notasi dengan pemasok atau pelanggan sebelum menggunakannya. Penawaran yang secara tegas menyebut satu diskon total 30% memang menghasilkan harga berbeda. Jangan mengubah kesepakatan komersial hanya karena aplikasi menyediakan beberapa kotak diskon. Artikel ini membahas potongan berturut-turut; semua angka latihan di bawah belum memasukkan pajak, ongkir, atau potongan pembayaran lebih awal.
Diskon setara tunggalnya adalah 1 - (1 - 20%) × (1 - 10%) = 28%. Periksa dengan jalan kedua: Rp 280.000 dibagi Rp 1.000.000 = 28%. Jika staf memasukkan diskon total 30%, harga berubah menjadi Rp 700.000. Selisih Rp 20.000 per barang mungkin terlihat kecil pada satu faktur, tetapi pada sepuluh barang sudah menjadi Rp 200.000.
Hitung beberapa barang dan diskon tahap ketiga
Misalnya Anda menjual empat filter dengan harga daftar Rp 100.000 per unit. Subtotal awal Rp 400.000. Setelah diskon 20%, nilainya Rp 320.000. Potongan berikutnya 10% dari Rp 320.000 adalah Rp 32.000, sehingga subtotal bersih Rp 288.000. Harga bersih per unit Rp 72.000 dan total potongan Rp 112.000. Cantumkan jumlah unit dan satuannya agar nilai per unit tidak tertukar dengan total baris.
Untuk tiga tahap 20%, 10%, lalu 5%, kalikan satu faktor lagi. Harga Rp 1.000.000 menjadi Rp 800.000, kemudian Rp 720.000, lalu Rp 684.000. Total potongan Rp 316.000 atau 31,6%. Jangan memasukkan 35% sebagai pengganti tiga tahap tersebut. Jika ada batas maksimal promo, barang yang tidak ikut potongan, atau syarat minimum transaksi, terapkan syarat itu lebih dahulu pada kelompok barang yang tepat.
Khusus potongan persentase murni atas dasar yang sama, tanpa batas promo dan tanpa pembulatan antara, urutan 20% lalu 10% memberi hasil yang sama dengan 10% lalu 20%. Ini mengikuti perkalian 0,8 × 0,9. Namun kesamaan tersebut tidak otomatis berlaku ketika ada potongan Rupiah tetap, pembulatan setiap tahap, atau aturan promo yang berbeda antarbarang.
Susun lembar Excel yang dapat diperiksa
Isi B2 dengan harga awal, C2 dengan diskon pertama, dan D2 dengan diskon kedua. Masukkan C2 sebagai 20% dan D2 sebagai 10%, bukan angka bulat 20 dan 10. Excel menyimpan 20% sebagai 0,2. Pada sel berformat General, angka 20 tetap bernilai 20 sehingga faktor 1-C2 menjadi negatif. Namun sel kosong yang sudah berformat Percentage dapat menafsirkan ketikan 20 sebagai 20%. Karena itu, periksa format sel serta nilai yang tersimpan, bukan hanya cara mengetiknya.
Dasar satu tahap pengurangan persentase dijelaskan dalam panduan Microsoft Excel. Menerapkan faktor pengurang yang sama pada harga sisa menghasilkan rumus dua tahap di atas. Untuk transaksi penting, sediakan kolom hasil setelah tahap pertama. Angka antara Rp 800.000 akan memudahkan Anda menemukan kesalahan daripada satu sel panjang tanpa penjelasan.
Jika kebijakan faktur membulatkan nilai akhir ke Rupiah utuh, Anda dapat memakai =ROUND(B2*(1-C2)*(1-D2),0). Pemisah argumen bisa berupa titik koma sesuai setelan Excel. Dokumentasi fungsi ROUND Microsoft menjelaskan pembulatan menurut jumlah digit. Sepakati apakah pembulatan dilakukan per unit, per baris, atau pada total dokumen; tampilan tanpa desimal saja belum berarti nilai perhitungannya sudah dibulatkan.
Potongan Rupiah tetap membuat urutan penting
Ambil harga Rp 1.000.000 dengan dua diskon persentase tadi, lalu voucher Rp 10.000 per faktur. Jika voucher diterapkan setelah kedua persentase, harga menjadi Rp 720.000 - Rp 10.000 = Rp 710.000. Bila voucher justru dikurangi sebelum kedua persentase, hasilnya Rp 990.000 × 80% × 90% = Rp 712.800. Selisihnya Rp 2.800, meskipun semua potongan yang disebut terlihat sama.
- Tentukan apakah potongan nominal berlaku per unit, per baris, atau sekali untuk seluruh faktur.
- Tulis tahap penerapannya dalam penawaran, lalu cocokkan dengan faktur final.
- Pisahkan diskon harga barang dari potongan karena pembayaran lebih awal dan dari ongkos kirim.
- Jika faktur berisi barang dengan syarat promo berbeda, jangan mengalikan satu diskon ke seluruh subtotal tanpa memeriksa cakupannya.
- Untuk retur sebagian, telusuri nilai bersih barang pada transaksi asal dan kebijakan alokasi diskon dokumen; jangan langsung memakai harga daftar.
Periksa dampak harga bersih pada laba kotor
Misalnya HPP satu barang Rp 700.000 dan harga bersih setelah 20% lalu 10% adalah Rp 720.000. Selisih laba kotornya hanya Rp 20.000 sebelum biaya lain. Margin kotor terhadap penjualan bersih adalah Rp 20.000 / Rp 720.000, sekitar 2,78%. Menyebut potongannya hanya 28% belum menjawab apakah harga akhirnya cukup menutup biaya. Gunakan HPP yang dapat ditelusuri, bukan menebak dari harga beli terakhir. Cara menyusun harga dari HPP dengan target margin ada di cara menghitung harga jual dari HPP.
Bila sumber HPP memakai persediaan berlapis, baca contoh HPP FIFO untuk melihat asal biayanya. Jangan mengubah rumus diskon agar angka laba terlihat lebih baik. Yang perlu dinegosiasikan adalah harga awal, skema potongan, biaya pengiriman, atau kuantitas. Perhitungan harga bersih harus tetap sama dengan dokumen yang disepakati pelanggan.
Uji satu faktur sebelum memakai skema baru
Buat satu contoh empat unit seperti di atas, lalu cocokkan harga daftar, nilai setelah setiap tahap, potongan nominal, pembulatan, dan jumlah akhirnya. Simpan lembar hitung bersama penawaran. Untuk alur penjualan yang lebih rapi, baca panduan aplikasi faktur penjualan. Minta akses awal Sparta dan bawa contoh faktur tersebut untuk menguji pencatatan penjualan serta melihat hasilnya. Jangan menganggap sintaks 20+10 pasti diterima aplikasi tanpa pengujian.