Anggaran Kas Mingguan: Contoh dan Uji Kekurangan
Susun anggaran kas empat minggu dengan contoh saldo negatif sementara, jadwal penerimaan, pembayaran dan simulasi pelanggan terlambat membayar.

 Tim Sparta5 menit baca
Anggaran kas adalah rencana penerimaan dan pengeluaran uang untuk periode mendatang, disusun menurut waktu dana diperkirakan masuk atau keluar. Untuk usaha dagang, susun per minggu agar kekurangan sementara tidak tersembunyi di balik saldo akhir bulan. Mulailah dari saldo yang dapat dipakai, jadwal penagihan, pembayaran pemasok, serta pengeluaran lain yang sudah mempunyai dasar.
Mengapa anggaran kas perlu dibagi per minggu?
Pembagian mingguan memperlihatkan kapan uang dibutuhkan. Jumlah penerimaan sebulan bisa lebih besar daripada pengeluaran, tetapi rekening masih dapat kekurangan pada pertengahan bulan. Anggaran harus mengikuti jadwal, bukan sekadar membagi total bulanan secara rata ke empat kolom.
Materi anggaran keuangan OpenStax menjelaskan bahwa anggaran kas menggabungkan perkiraan arus masuk dan keluar. Artikel ini memakai prinsip dasar tersebut dalam lembar contoh, bukan menetapkan kebijakan keuangan atau kemampuan proyeksi otomatis suatu aplikasi. Angka contoh sepenuhnya hipotetis dan tidak mewakili pelanggan Sparta.
Tentukan rentang tanggal setiap minggu secara eksplisit. Jika pembayaran jatuh pada hari pertama bulan berikutnya, jangan menaruhnya dalam bulan sekarang hanya agar tabel tampak lengkap. Sebaliknya, pembayaran yang sudah dijadwalkan minggu depan tidak boleh dilupakan karena invoice diterbitkan bulan lalu. Waktu pembayaran adalah hal yang sedang direncanakan.
Bagaimana contoh empat minggu dihitung?
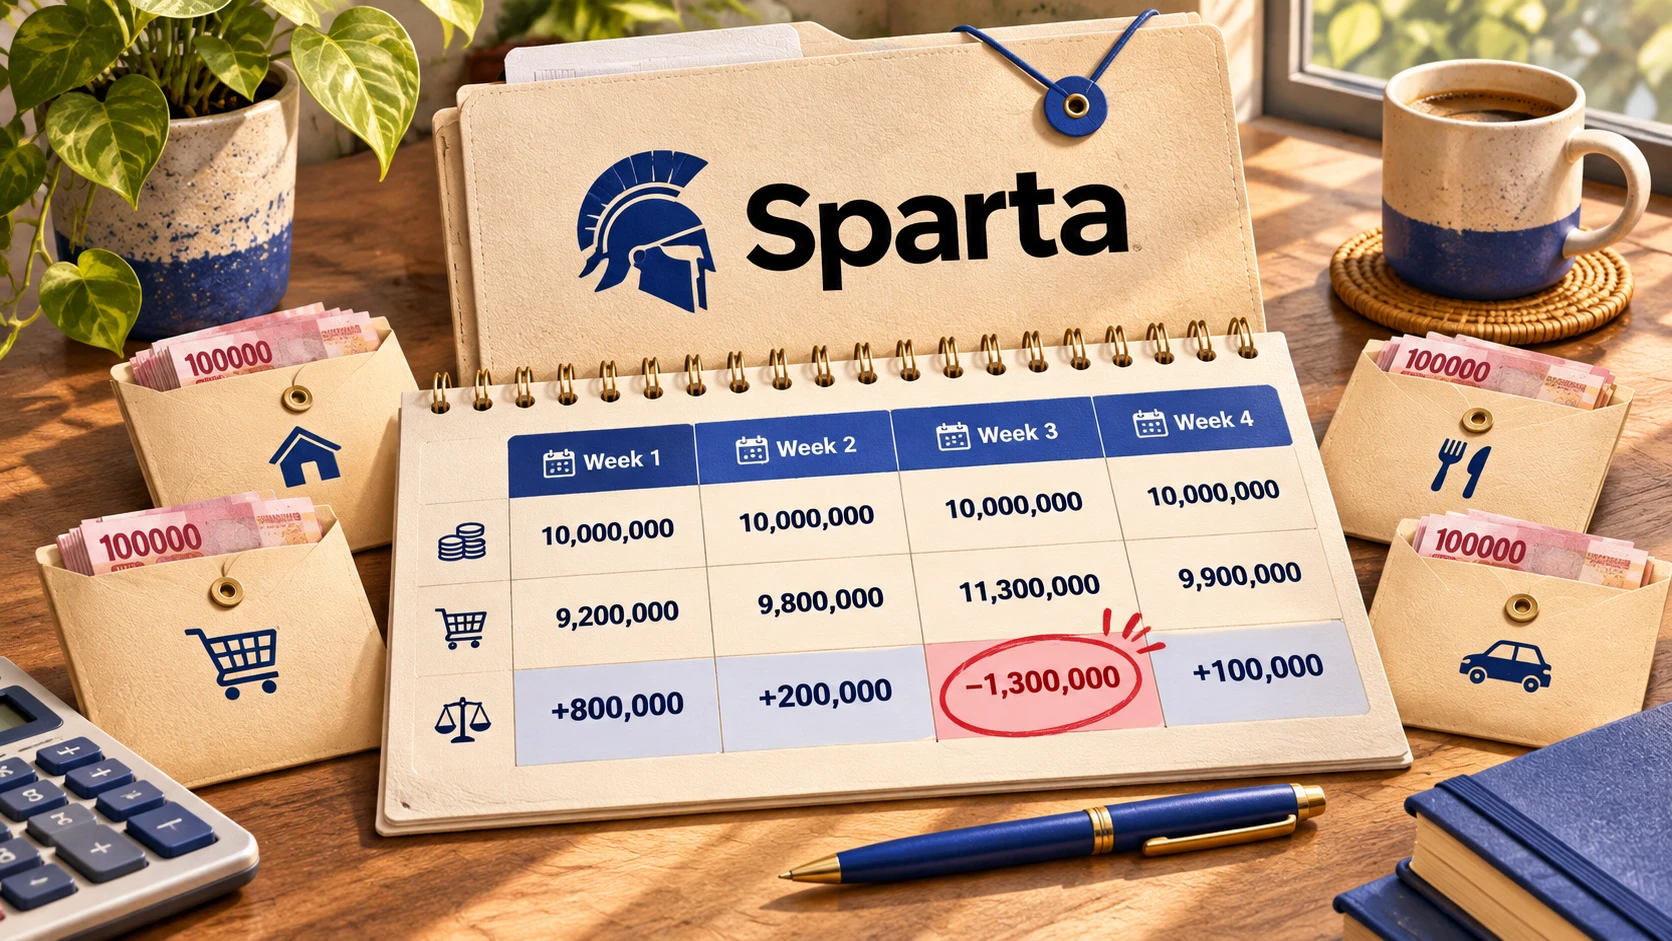
Saldo akhir minggu dihitung dari saldo awal ditambah penerimaan, kemudian dikurangi pengeluaran. Saldo akhir itu menjadi saldo awal minggu berikutnya. Contoh berikut memakai satuan juta Rupiah agar mudah dibaca dan belum memasukkan pembiayaan tambahan.
Pada akhir bulan contoh masih menunjukkan Rp23 juta, tetapi minggu kedua memperlihatkan kekurangan Rp3 juta sebelum tindakan. Angka negatif ini adalah peringatan rencana, bukan bukti perusahaan boleh menjalankan pembayaran tanpa dana. Pemilik perlu memilih tindakan sah sebelum tanggal pengeluaran tiba, lalu memperbarui proyeksi berdasarkan keputusan yang benar-benar disetujui.
Jangan langsung menambahkan pinjaman pada tabel untuk membuat semua saldo positif. Alternatif perlu dievaluasi sesuai bukti dan kewenangan, misalnya menagih penerimaan yang sudah jatuh tempo, menyepakati ulang jadwal pembayaran dengan pemasok, atau menunda pengeluaran yang memang boleh ditunda. Artikel ini tidak merekomendasikan sumber pembiayaan tertentu.
Dari mana jadwal penerimaan harus diambil?
Ambil dari invoice terbuka, rencana penjualan tunai yang beralasan, serta penerimaan lain dengan bukti yang memadai. Bedakan tanggal jatuh tempo kontrak dari tanggal pelanggan berjanji membayar. Keduanya berguna, tetapi tidak selalu sama. Simpan nama penanggung jawab yang memeriksa keyakinan setiap penerimaan besar.
Misalnya invoice Rp12 juta jatuh tempo minggu kedua, tetapi pelanggan sudah menyatakan pembayaran baru dilakukan minggu ketiga. Jangan tetap menaruhnya di minggu kedua tanpa catatan. Buat skenario dasar yang memakai estimasi realistis dan skenario terlambat untuk melihat dampaknya. Jangan mengubah tanggal invoice hanya untuk menyelaraskan proyeksi dengan harapan kas.
Gunakan laporan umur piutang untuk memeriksa tagihan sumber. Pembayaran yang sudah masuk tetapi belum dialokasikan harus ditangani berdasarkan bukti agar proyeksi tidak menghitung penerimaan yang sama dua kali. Periksa juga uang muka yang sudah diterima; saldo tersebut bukan penerimaan baru pada minggu ketika invoice pelunasan dibuat.
Bagaimana menyusun pengeluaran agar tidak dihitung ganda?
Mulai dari kewajiban yang sudah ada dan pengeluaran terencana yang belum menjadi hutang. Beri identitas pada setiap baris agar pesanan yang sudah berubah menjadi invoice tidak tetap dihitung sebagai rencana tambahan. Jangan menjumlahkan seluruh PO terbuka dan seluruh tagihan tanpa memeriksa hubungannya.
- Ambil daftar hutang terbuka dan tanggal pembayaran yang disetujui.
- Tambahkan gaji, sewa dan pengeluaran rutin menurut jadwal nyata perusahaan.
- Tambahkan pembelian terencana yang belum termasuk tagihan, dengan penanda hubungan dokumen.
- Pisahkan belanja aset dari biaya rutin untuk memudahkan peninjauan rencana.
- Masukkan pengeluaran lain yang telah disetujui dan mempunyai dasar.
- Periksa rekening sumber dan dana yang benar-benar tersedia untuk pembayaran tersebut.
Panduan outstanding purchase order membantu melihat komitmen yang belum selesai. Namun rencana pembayaran tidak selalu sama dengan nilai sisa PO. Bisa ada uang muka, penerimaan sebagian, atau jadwal pembayaran khusus yang perlu dimasukkan sesuai dokumen, tanpa menebak bahwa semua sisa pesanan harus dibayar dalam minggu yang sama.
Bagaimana menguji penerimaan yang terlambat?
Pindahkan satu penerimaan besar ke minggu berikutnya pada salinan skenario, kemudian hitung ulang seluruh saldo berantai. Jangan hanya mengurangi minggu asal tanpa menambahkan pada minggu yang baru. Simulasi perlu mempertahankan total penerimaan jika asumsi yang berubah hanya waktunya.
Pada contoh tabel, bila penerimaan Rp12 juta minggu kedua bergeser ke minggu ketiga, saldo akhir minggu kedua menjadi minus Rp15 juta. Minggu ketiga menerima tambahan Rp12 juta sehingga saldo akhirnya kembali Rp11 juta, dengan asumsi semua transaksi lain tetap. Kekurangan sementara membesar walaupun saldo akhir bulan tetap Rp23 juta.
Catat asumsi dan tanggal pembaruan agar pemilik mengetahui versi yang sedang dibaca. Jangan menimpa skenario lama tanpa menyimpan alasan perubahan. Setelah minggu berjalan selesai, bandingkan rencana dengan realisasi per sumber: pelanggan mana terlambat, pengeluaran mana lebih besar, dan transaksi mana baru diketahui setelah anggaran disusun.
Bagaimana menjaga rencana tetap berguna setiap minggu?
Tentukan pula siapa yang boleh mengubah asumsi. Petugas penagihan dapat memperbarui janji pelanggan, tetapi perubahan rencana pembayaran pemasok memerlukan persetujuan pihak yang berwenang. Lembar yang dapat diubah semua orang tanpa jejak akan sulit dijadikan dasar keputusan. Simpan tanggal pembaruan dan alasan perubahan besar, kemudian minta pemilik membaca minggu dengan saldo terendah lebih dahulu. Itulah bagian yang paling cepat menunjukkan kebutuhan tindak lanjut dari contoh ini.
Perbarui dengan ritme yang disepakati dan tetapkan pemilik tiap baris besar. Lembar proyeksi tidak akan membantu jika nilai hanya dipindahkan maju setiap minggu tanpa memeriksa mengapa belum terealisasi. Selisih yang berulang seharusnya memperbaiki asumsi, bukan hilang karena kolom tanggal diganti.
Gunakan panduan software akuntansi untuk menilai ketersediaan rincian piutang, hutang dan kas. Sparta menyediakan modul serta laporan sumber tersebut, tetapi artikel ini tidak menjanjikan anggaran kas mingguan otomatis. Untuk menelusuri sumber rencana Anda, minta akses awal Sparta dengan contoh anonim empat minggu. Sparta gratis dicoba dengan data sendiri selama akses awal, termasuk simulasi migrasi Accurate, dan belum mempunyai harga publik final.