Rasio Lancar: Hitung dan Periksa Kualitas Aset
Hitung rasio lancar melalui contoh dua kali, lalu periksa piutang, persediaan dan jadwal hutang sebelum menyimpulkan kondisi likuiditas usaha Anda.

 Tim Sparta5 menit baca
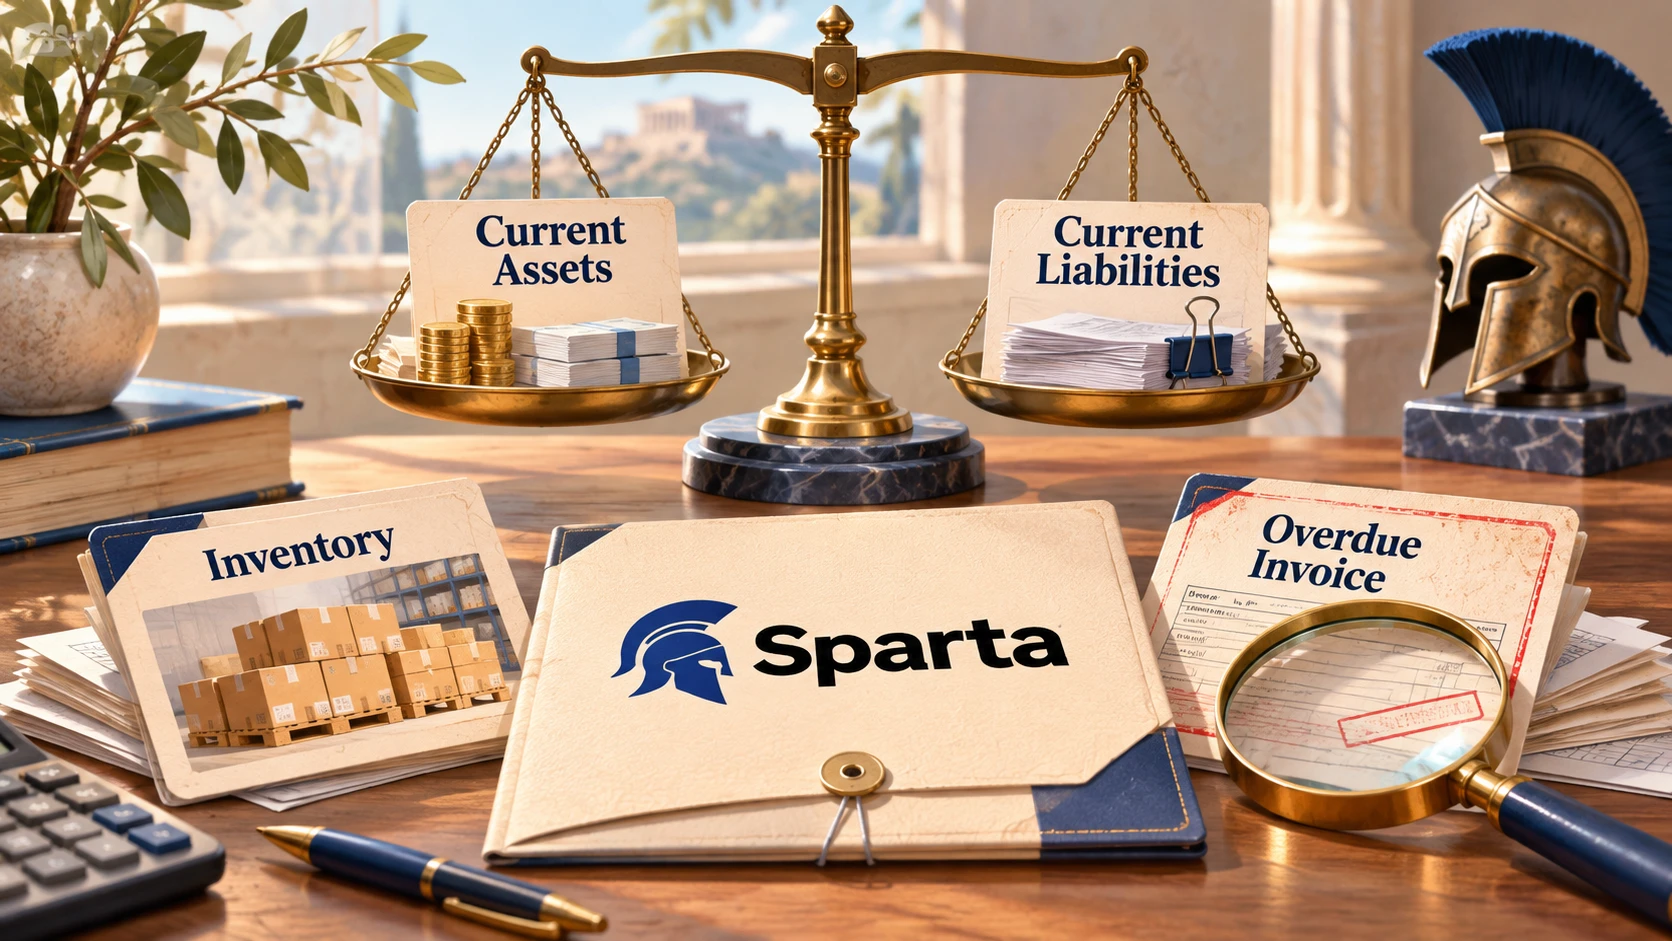
Rasio lancar adalah aset lancar dibagi kewajiban lancar pada tanggal yang sama. Angka ini membantu menilai cakupan kewajiban jangka pendek secara ringkas, tetapi tidak menjamin uang tersedia ketika tagihan jatuh tempo. Untuk bisnis dagang, periksa juga kualitas piutang, kecepatan penjualan stok dan jadwal pembayaran sebelum menarik kesimpulan dari current ratio.
Bagaimana rumus rasio lancar dihitung?
Bagi total aset lancar dengan total kewajiban lancar yang telah diklasifikasikan secara benar pada tanggal laporan. Hasilnya dinyatakan sebagai kali, bukan Rupiah. Jika penyebut nol, jangan memaksakan pembagian biasa; tampilkan keadaan dan penjelasannya untuk ditinjau penanggung jawab keuangan.
Materi pengelolaan modal kerja ACCA menjelaskan keterbatasan rasio likuiditas dan perlunya mempertimbangkan karakter usaha. Artikel ini memakai perhitungan pendidikan yang sederhana, bukan standar kelayakan kredit atau rekomendasi pembiayaan. Tidak ada satu angka ideal yang ditetapkan untuk seluruh distributor Indonesia di sini.
Misalnya aset lancar Rp200 juta dan kewajiban lancar Rp100 juta. Rasio lancarnya dua kali. Artinya dalam ringkasan neraca terdapat Rp2 aset lancar untuk setiap Rp1 kewajiban lancar, sesuai nilai buku yang digunakan. Pernyataan ini belum menjawab kapan aset tersebut dapat berubah menjadi uang yang dapat dibayarkan.
Mengapa rasio dua kali belum menjamin aman?
Sebagian aset lancar bisa berupa piutang yang belum dibayar atau persediaan yang belum laku. Nilai buku dan tanggal penerimaan uang berbeda. Kewajiban juga bisa terkonsentrasi dalam waktu dekat, sehingga total yang tampak cukup tetap perlu dibaca bersama jadwalnya.
Dalam contoh hipotetis, aset Rp200 juta terdiri dari kas Rp20 juta, piutang Rp80 juta dan persediaan Rp100 juta. Kewajiban lancar Rp100 juta mencakup beberapa tagihan dengan jatuh tempo berbeda. Jika Rp70 juta harus dibayar minggu depan sedangkan kas hanya Rp20 juta, Anda perlu memeriksa penerimaan dan pilihan tindakan yang sah, meskipun current ratio tetap dua.
Tabel tersebut bukan penetapan bahwa seluruh kas bebas digunakan atau seluruh piutang akan tertagih. Tiap komponen memerlukan bukti sendiri. Jangan menyebut perusahaan pasti mampu membayar hanya karena hasil pembagian besar; jangan pula menyatakan pasti gagal hanya karena satu indikator memburuk tanpa memeriksa konteks dan data yang mendasarinya.
Bagaimana menguji kualitas piutang di dalam rasio?
Buka rincian invoice, umur saldo, pembayaran setelah tanggal laporan dan sengketa yang belum selesai. Tujuannya mengetahui seberapa kuat bukti penerimaan, bukan otomatis menghapus piutang yang lama. Perlakuan nilai tercatat serta penurunan nilai membutuhkan penilaian sesuai standar dan kebijakan yang berlaku.
Misalnya Rp30 juta dari piutang contoh Rp80 juta masih disengketakan pelanggan. Catat dokumen sengketa, alasan dan penanggung jawab tindak lanjut. Jangan langsung menyatakan Rp30 juta tidak tertagih atau menguranginya dari neraca tanpa keputusan yang sah. Namun jangan pula menganggapnya setara dengan uang yang pasti masuk minggu depan hanya karena masih tercatat sebagai aset lancar.
Gunakan laporan umur piutang untuk menelusuri rincian. Periksa apakah pembayaran sudah masuk tetapi belum dialokasikan, sebab hal itu dapat membuat saldo tampak lebih besar dari keadaan yang semestinya. Perbaikan alokasi berdasarkan bukti berbeda dari keputusan mengenai kemampuan pelanggan membayar sisa tagihannya.
Bagaimana menilai stok yang termasuk aset lancar?
Periksa barang, jumlah, nilai, lokasi dan pergerakan terakhir untuk memahami kemampuan stok mendukung operasi. Stok bernilai besar bisa terkonsentrasi pada barang yang lambat terjual. Tetapi umur barang saja belum menentukan nilai yang harus dipakai dalam laporan resmi atau harga pelepasan yang tepat.
Misalnya Rp30 juta dari persediaan Rp100 juta dalam contoh belum menunjukkan penjualan baru. Gabungan piutang sengketa Rp30 juta dan stok yang perlu ditinjau Rp30 juta menghasilkan Rp60 juta aset yang memerlukan perhatian khusus. Ini daftar pemeriksaan, bukan otomatis pengurangan Rp60 juta dari aset atau rasio resmi yang baru.
Baca dead stock dan keputusan pelepasan untuk memisahkan usia stok dari keputusan tindakan. Minta bukti permintaan, kondisi dan biaya sebelum mengambil keputusan. Artikel ini tidak menyarankan penjualan rugi atau penyesuaian nilai tertentu, melainkan menunjukkan mengapa angka total aset perlu diperiksa sampai komponen yang berpengaruh.
Bagaimana membandingkan dua periode secara adil?
Gunakan definisi akun dan cakupan laporan yang sama. Perubahan klasifikasi, data yang belum lengkap atau tanggal pengambilan berbeda dapat mengubah rasio tanpa mencerminkan perubahan operasi yang setara. Catat kejadian besar di sekitar tanggal laporan agar pembaca mengetahui apa yang menyebabkan pergerakan.
- Tetapkan tanggal laporan dan perusahaan yang dibandingkan.
- Cocokkan klasifikasi aset serta kewajiban lancar dengan penanggung jawab.
- Rekonsiliasikan saldo sumber sebelum menghitung pembagian.
- Hitung rasio dan jelaskan perubahan komponen terbesar.
- Tinjau kualitas piutang, stok dan ketersediaan kas.
- Bandingkan dengan jadwal pembayaran serta karakter usaha yang relevan.
Misalnya pemilik menambah kas menjelang akhir bulan. Rasio dapat naik, tetapi penyebabnya berbeda dari perbaikan penagihan atau penjualan stok. Catat sumber perubahan secara jujur. Jangan mengklaim operasi menjadi lebih efisien jika kenaikan terutama berasal dari tambahan dana pemilik yang mempunyai klasifikasi serta konsekuensi sendiri.
Apa langkah praktis setelah membaca rasio?
Sertakan sumber angka dan waktu pengambilan pada laporan rasio. Pemilik perlu mengetahui apakah saldo sudah direkonsiliasi atau masih sementara. Jika memakai analisis sensitivitas, beri judul terpisah dari rasio laporan agar pembaca tidak mengira nilai buku telah diubah. Anda dapat membahas dampak keterlambatan penerimaan tanpa mencatat jurnal apa pun. Perbedaan antara simulasi, daftar perhatian dan laporan resmi harus tetap jelas pada saat hasil dibagikan kepada pihak lain.
Pilih kewajiban terdekat dan aset yang diharapkan membiayainya, lalu periksa bukti waktu penerimaan. Rasio memberi pintu masuk, sedangkan keputusan pembayaran membutuhkan daftar konkret. Untuk menilai sistem yang menyediakan sumbernya, gunakan panduan software akuntansi dan minta rincian yang dapat ditelusuri.
Sparta menyediakan neraca, piutang, hutang, persediaan dan kas untuk pemeriksaan angka. Artikel ini tidak menjanjikan penilaian kesehatan otomatis atau rekomendasi kredit. Untuk memeriksa contoh Anda, minta akses awal Sparta dengan laporan yang telah disamarkan. Sparta gratis dicoba menggunakan data sendiri selama akses awal, termasuk simulasi migrasi Accurate, dan belum mempunyai harga publik final. Bawa satu tagihan jatuh tempo dan bukti sumber kasnya agar evaluasi lebih konkret.