Penjelasan Laporan AI: Minta Bukti Asal Angka
Penjelasan laporan AI harus menunjukkan periode, dasar angka dan dokumen sumber. Gunakan contoh selisih laba agar ringkasan bisa diperiksa ulang.

 Tim Sparta5 menit baca
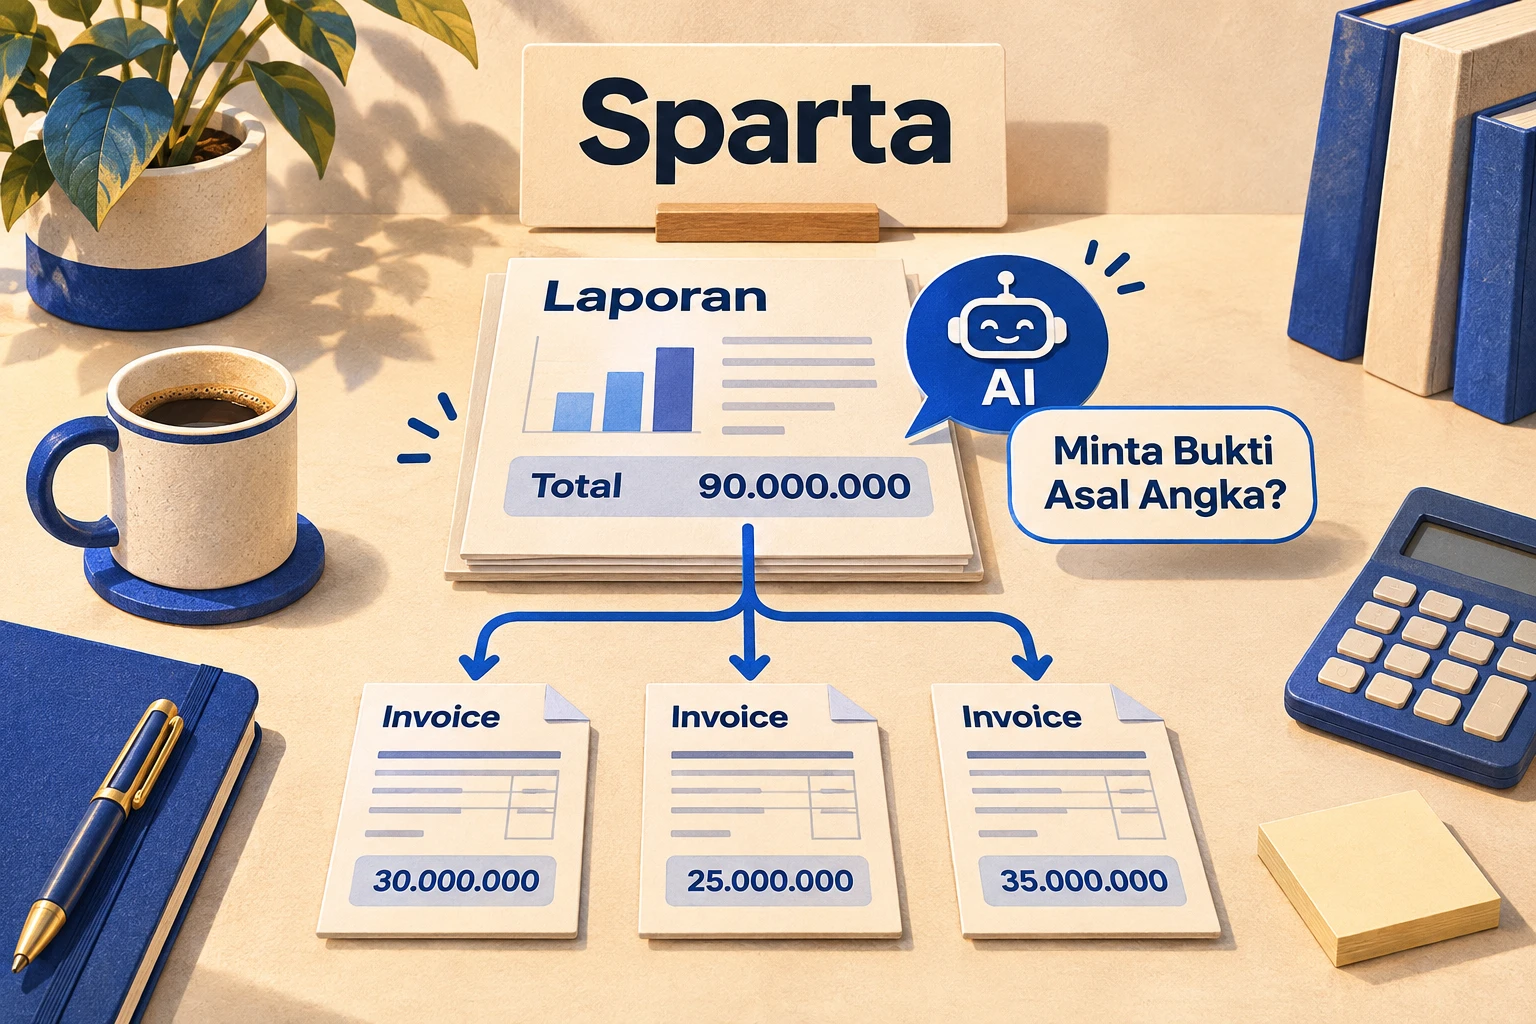
Penjelasan laporan AI yang dapat dipakai mengambil keputusan harus menyebut periode, ruang lingkup transaksi, angka pembanding, dan dokumen sumber. Saat AI menyatakan laba turun, minta rincian kontribusi penjualan, harga pokok, serta beban yang menjelaskan perubahan itu. Jawaban yang terdengar masuk akal belum menjadi bukti; angka dalam penjelasan perlu dapat dijumlahkan kembali dan dibuka hingga transaksi yang mendasarinya.
Apa yang membedakan ringkasan dan penjelasan?
Ringkasan menyatakan hasil, sedangkan penjelasan menunjukkan hubungan angka dan buktinya. Kalimat laba turun karena penjualan melemah dapat keliru bila sebenarnya penjualan naik tetapi biaya naik lebih besar. Minta AI menyebutkan angka sebelum dan sesudah, kemudian bedakan fakta yang terlihat dari dugaan penyebab bisnis yang belum diperiksa.
Misalnya AI menyebut perubahan pola pelanggan. Data invoice dapat menunjukkan jumlah dan nilai transaksi, tetapi belum tentu menjelaskan mengapa pelanggan menunda pesanan. Alasan komersial memerlukan bukti tambahan dari sales atau pelanggan. Jangan meminta aplikasi mengarang alasan supaya laporan terasa lengkap. Tulis bagian yang sudah terbukti dari transaksi dan bagian yang masih menjadi pertanyaan tindak lanjut kepada tim.
Kemampuan publik Sparta mencakup merangkum kondisi bisnis dan menelusuri asal angka melalui dokumen penyebabnya. Agen berada dalam ERP dan berbeda dari widget pemasaran di situs. Saat mempertimbangkan produk, minta demonstrasi menggunakan data latihan yang disepakati. Artikel ini menyediakan cara menilai jawaban, bukan laporan hasil tes aplikasi atau janji bahwa semua pertanyaan bisnis dapat dijawab tanpa batas.
Bagaimana membuat contoh angka yang bisa dibuktikan?
Gunakan dua periode dengan komponen yang sengaja berbeda. Contoh berikut hipotetis dan hanya memperlihatkan hubungan aritmetika, tanpa pajak atau penetapan perlakuan akuntansi. Penanggung jawab finance perlu memastikan definisi akun dan periode pada laporan sesungguhnya sebelum hasil dipakai untuk keputusan usaha.
Pada bulan A, penjualan bersih contoh Rp100.000.000, HPP Rp70.000.000, dan beban operasional Rp20.000.000. Laba ilustratifnya Rp10.000.000. Pada bulan B, penjualan bersih Rp110.000.000, HPP Rp80.000.000, dan beban Rp25.000.000, sehingga laba Rp5.000.000. Penjualan naik Rp10.000.000, tetapi tambahan HPP Rp10.000.000 menyerap kenaikan tersebut dan tambahan beban Rp5.000.000 menjelaskan penurunan laba.
Jawaban yang baik tidak berhenti pada pernyataan biaya naik. Ia harus menunjuk kelompok transaksi yang menyusun perubahan beban, lalu menunjukkan dokumen yang diperlukan untuk pemeriksaan. Jika hanya Rp3.000.000 dari kenaikan Rp5.000.000 yang berhasil dijelaskan, sisanya Rp2.000.000 tetap merupakan selisih terbuka. Jangan menerima penjelasan sebagian sebagai pembuktian seluruh perubahan.
Pertanyaan apa yang sebaiknya diberikan kepada AI?
Berikan pertanyaan dengan periode dan definisi yang cukup jelas. Sebagai contoh: bandingkan laba bulan A dan B untuk perusahaan yang sama, tampilkan perubahan penjualan bersih, HPP, dan beban, lalu sertakan sumber setiap komponen. Pertanyaan seperti mengapa usaha saya jelek terlalu luas dan dapat menghasilkan jawaban yang sulit dinilai kebenarannya.
Lanjutkan dengan permintaan yang lebih sempit: tunjukkan tiga dokumen terbesar pada kenaikan kelompok beban, jelaskan total yang sudah tercakup, serta sebutkan sisa yang belum diperiksa. Jangan meminta tiga dokumen saja lalu menganggap semua perubahan telah terjelaskan. Banyak transaksi kecil dapat menyumbang selisih besar, sehingga jumlah kelompok dan jumlah dokumen sampel harus tetap dibedakan dalam jawaban.
Minta pula AI memisahkan perubahan jumlah barang, harga jual, biaya, dan retur jika data mendukung pemisahan tersebut. Bila data tidak memadai, jawaban seharusnya menyatakan keterbatasannya. Hindari memaksa sebab tunggal ketika beberapa komponen bergerak bersamaan. Pemilik dapat menggunakan temuan awal untuk menentukan siapa yang perlu meninjau dokumen lebih lanjut, bukan langsung mengganti kebijakan harga berdasarkan ringkasan singkat.
Bagaimana memeriksa periode dan status dokumen?
Pastikan AI dan laporan yang dibandingkan memakai batas yang sama. Tanggal dokumen, waktu pencatatan, serta status draft atau posting dapat menghasilkan kumpulan transaksi berbeda. Minta jawaban menyebut dasar tanggal yang dipakai dan apakah draft ikut dihitung. Jangan membandingkan laporan resmi dengan daftar seluruh draft tanpa menjelaskan perbedaannya.
Sumber produk Sparta membedakan draft yang belum memengaruhi stok atau laporan dari posting yang menerapkan transaksi. Karena itu, saat demo pilih satu draft latihan dan satu dokumen yang sudah diposting. Minta penjelasan bagaimana keduanya memengaruhi laporan yang dibuka. Pengujian harus dilakukan pada data latihan; tidak perlu memposting transaksi usaha sebenarnya hanya untuk membuktikan pertanyaan artikel ini.
Periksa pula retur yang terjadi sesudah periode penjualan. Pertanyaan tentang transaksi bulan berjalan berbeda dari pertanyaan tentang hasil bersih penjualan kelompok invoice tertentu sampai hari ini. Keduanya dapat berguna tetapi tidak selalu menghasilkan angka sama. Minta nama ukuran serta cutoff ditulis jelas agar finance dan sales tidak berdebat tentang dua pertanyaan yang sebenarnya berbeda.
Apa yang dilakukan bila tautan sumber tidak menjelaskan angka?
Tandai hasil sebagai belum terbukti dan pecah selisihnya. Tautan ke halaman laporan umum belum tentu cukup jika angka berasal dari penyaringan tertentu. Petugas perlu dapat melihat periode, perusahaan, kelompok akun, dan dokumen yang menyusun hasil. Catat bagian yang dapat direkonstruksi dan bagian yang belum memiliki bukti.
Jangan menutup selisih dengan jurnal baru hanya agar jawaban AI dan laporan tampak sama. Koreksi data memerlukan pemeriksaan dokumen sumber serta persetujuan yang berlaku. Dalam Sparta, setiap tindakan tulis agen meminta persetujuan, dan faktur disiapkan sebagai draft untuk ditinjau serta diposting pengguna. Membaca penjelasan angka tidak sama dengan memberi izin mengubah transaksi yang diduga salah.
Bagaimana memakai penjelasan untuk rapat pemilik?
Bawa tiga hal: angka yang sudah cocok, dokumen penyebab yang sudah diperiksa, dan pertanyaan yang belum terjawab. Tetapkan penanggung jawab untuk sisa pemeriksaan. Ukur kualitas jawaban dari berapa banyak perubahan yang dapat dijelaskan dengan bukti, bukan panjang kalimat atau banyaknya istilah keuangan.
Gunakan gross profit dan net profit untuk definisi komponen, serta HPP penjualan nol bila sumber biaya perlu ditelusuri. Untuk memahami pilihan produk, baca software akuntansi AI. Anda dapat meminta akses awal Sparta dengan dua periode data yang disamarkan. Sparta belum mempunyai harga publik final dan gratis dicoba dengan data sendiri selama akses awal, termasuk simulasi migrasi Accurate. Mulailah dari satu selisih yang bisa dihitung kembali.