

Apa Itu Akuntansi Berbasis Akrual? Pengertian dan Contohnya
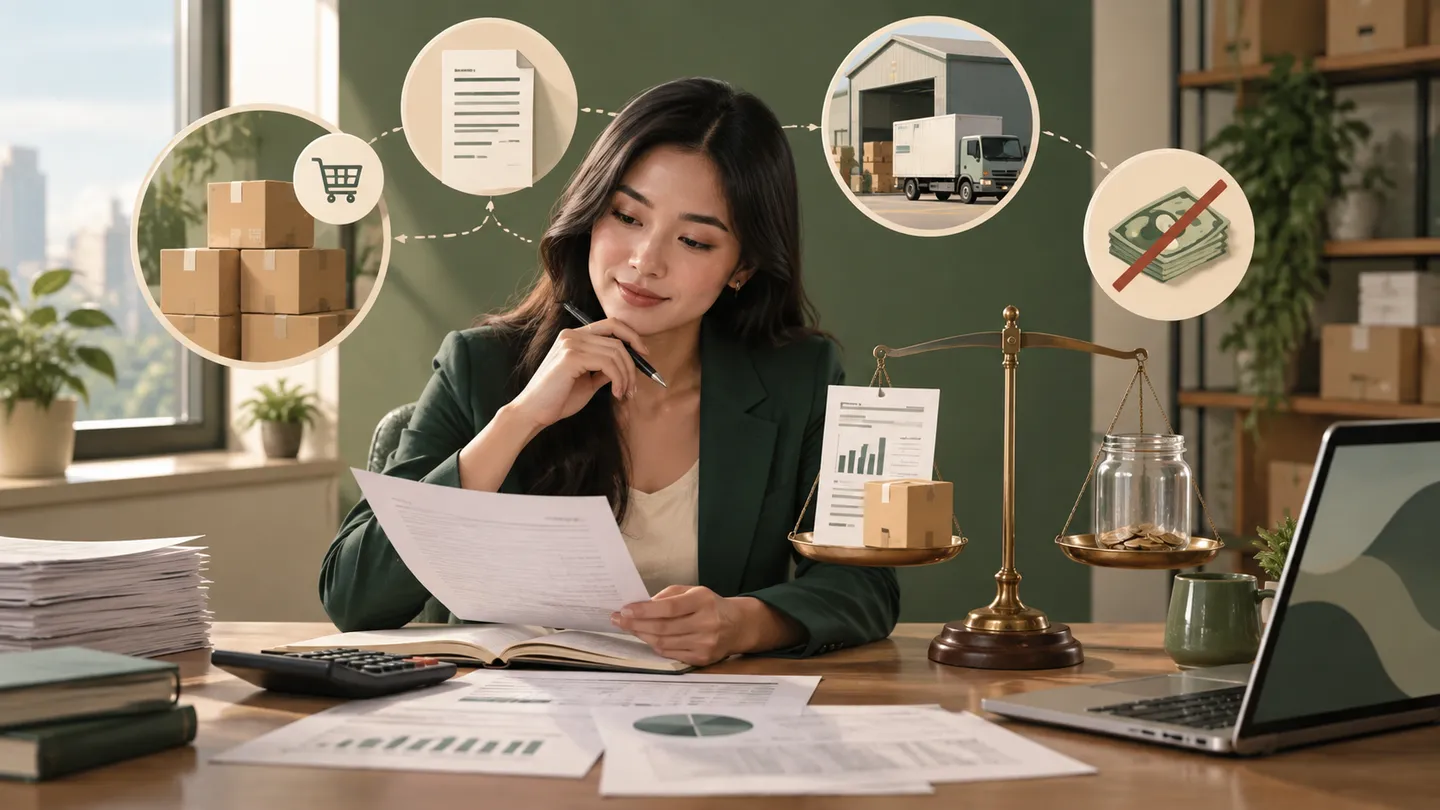
Akuntansi berbasis akrual mencatat pendapatan dan beban saat transaksi terjadi, bukan saat kas berpindah, sehingga laba bisa besar meski kas masih kosong.
Disusun dengan bantuan AI berdasarkan panduan editorial Sparta, lalu melewati pemeriksaan struktur, keunikan, dan konsistensi otomatis. Lihat metodologi editorial.
Bagian dari panduan Istilah Akuntansi Lengkap: Kamus A-Z untuk Pemilik Usaha
Akuntansi berbasis akrual adalah metode pencatatan yang mengakui pendapatan saat barang atau jasa diserahkan dan beban saat terjadi, tanpa menunggu uang benar-benar diterima atau dibayarkan. Ini berbeda dari basis kas yang mencatat transaksi hanya saat uang berpindah tangan. Akibatnya, laporan laba rugi berbasis akrual bisa menunjukkan laba besar meski kas di rekening sedang kosong, karena sebagian penjualan masih berupa piutang yang belum dibayar pelanggan.
Pengertian akuntansi berbasis akrual
Dalam basis akrual, penjualan kredit langsung diakui sebagai pendapatan begitu barang dikirim dan faktur diterbitkan, meskipun pelanggan baru membayar 30 atau 60 hari kemudian. Begitu juga beban, seperti gaji karyawan bulan berjalan yang baru dibayar awal bulan depan tetap diakui sebagai beban di bulan terjadinya, bukan di bulan dibayarkan. Prinsip ini adalah dasar dari standar akuntansi yang berlaku umum, termasuk SAK EP (Standar Akuntansi Keuangan Entitas Privat, efektif sejak 1 Januari 2025) dan SAK EMKM untuk usaha mikro dan kecil.
Fungsi dan kegunaannya
- Memberikan gambaran kinerja bisnis yang lebih akurat, karena pendapatan dan beban dicocokkan dengan periode terjadinya, bukan periode kas berpindah.
- Memungkinkan perbandingan laporan antar periode secara konsisten, karena tidak terpengaruh oleh cepat lambatnya pelanggan membayar.
- Menjadi syarat wajib untuk laporan keuangan yang diaudit atau dipakai untuk pengajuan kredit ke bank, karena basis kas dianggap kurang mencerminkan kondisi ekonomi sebenarnya.
- Membantu manajemen melihat piutang dan hutang yang belum terselesaikan, informasi yang hilang kalau hanya melihat basis kas.
Contoh di perusahaan dagang
Sebuah distributor menjual barang senilai Rp 100.000.000 secara kredit dengan termin 30 hari pada 5 September. Dengan basis akrual, pendapatan Rp 100.000.000 langsung diakui di laporan laba rugi bulan September, dicatat sebagai piutang di neraca sampai pelanggan membayar. Kalau distributor ini juga membayar sewa gudang Rp 15.000.000 untuk bulan September tapi baru dibayar tanggal 3 Oktober, beban sewa tetap diakui di bulan September, bukan Oktober, karena manfaatnya dinikmati di bulan tersebut.
Bandingkan dengan basis kas: kalau distributor yang sama memakai basis kas, pendapatan Rp 100.000.000 baru dicatat saat pelanggan benar-benar membayar di bulan Oktober, dan beban sewa baru dicatat saat dibayar tanggal 3 Oktober. Laporan laba rugi September dengan basis kas akan terlihat jauh lebih kecil (atau bahkan rugi) dibanding basis akrual, padahal secara ekonomi, bisnis tersebut memang menghasilkan pendapatan besar di bulan September.
Kesalahan umum yang sering terjadi
- Menganggap laba besar di laporan berarti kas juga banyak, padahal dengan basis akrual, laba bisa besar sementara kas justru menipis karena piutang belum tertagih.
- Lupa mencatat beban yang sudah terjadi tapi belum ada bukti pembayarannya (akrual beban), seperti bunga bank atau gaji yang masih harus dibayar.
- Mencampur basis akrual dan basis kas dalam satu laporan, misalnya mengakui pendapatan secara akrual tapi beban secara kas, yang membuat laporan tidak konsisten dan sulit dianalisis.
- Tidak memantau laporan arus kas secara terpisah dari laba rugi, padahal keduanya perlu dilihat bersamaan untuk memahami kesehatan bisnis secara utuh.
Akrual dan pengelolaan arus kas
Karena basis akrual bisa membuat laba terlihat sehat sementara kas menipis, bisnis yang memakai basis akrual wajib memantau laporan arus kas secara terpisah dan rutin, bukan hanya melihat laba rugi. Praktik yang baik adalah membuat proyeksi arus kas mingguan yang memperhitungkan kapan piutang besar diperkirakan tertagih dan kapan hutang besar jatuh tempo, sehingga bisnis tidak kaget kehabisan kas meski laporan laba rugi menunjukkan angka positif.
Bagaimana software akuntansi mencatat akuntansi berbasis akrual
Software akuntansi modern secara default menerapkan basis akrual: begitu faktur penjualan diterbitkan, pendapatan langsung diakui dan piutang tercatat, terlepas dari kapan pelanggan benar-benar membayar. Ini membuat laporan laba rugi selalu mencerminkan aktivitas bisnis riil per periode, sementara laporan arus kas terpisah menunjukkan pergerakan uang yang sebenarnya, sehingga pemilik bisa memantau keduanya sekaligus tanpa harus menghitung manual perbedaan waktu antara pengakuan dan pembayaran.
Sparta mencatat setiap transaksi dengan basis akrual sesuai standar akuntansi yang berlaku, sekaligus menyediakan laporan arus kas dan aging piutang terpisah, sehingga pemilik bisnis bisa melihat baik kinerja (laba rugi) maupun likuiditas (kas) dalam satu sistem yang sama. Untuk memahami konsep terkait lainnya, lihat istilah akuntansi lengkap, apa itu siklus akuntansi, dan apa itu pendapatan untuk memahami kapan pendapatan diakui secara lebih mendalam.


